Hyperliquid-basierte Perpetuals sollen in den USA Fuß fassen – der Vertrieb läuft über ICE und OKX!
Schauen wir uns an, wer sich um Compliance, Produkt und Vertrieb kümmert und woran die Genehmigung des JV hängt.
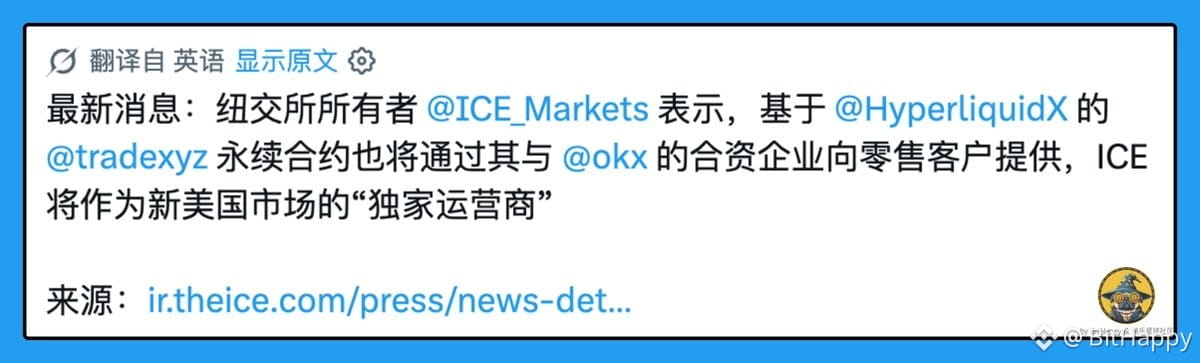
Laut der ICE-Pressemitteilung vom 29. Oktober haben ICE und Trade[XYZ] eine Vereinbarung getroffen: Die auf Hyperliquid basierenden Perpetual-Märkte von Trade[XYZ] sollen in eine regulierte US-Struktur überführt werden.
ICE wird exklusiver Betreiber des regulierten Marktes von Trade[XYZ] und tätigt eine strategische Investition in Trade[XYZ].
Für Privatkunden sollen ein eigener Markt und separate Clearing-Regelungen geschaffen werden – bewusst getrennt von den bestehenden institutionellen Futures- und Clearing-Geschäften von ICE.
Laut Mitteilung tragen institutionelle Kunden nicht das Gegenparteirisiko aus diesem Privatkundengeschäft.
Das ist die Voraussetzung dafür, dass sich das Ganze in die US-Lizenzierungsstory einfügt – und nicht bloß ein Offshore-DEX mit neuem Anstrich.
Auf Produktebene bleibt es beim Stack aus Trade[XYZ] und Hyperliquid: kurze Laufzeiten, rund um die Uhr verfügbar, mit Perpetuals auf RWA-Kategorien wie Krypto, Aktienindizes, Rohstoffe und Devisen.
Auch auf US-Seite muss eine separate regulierte Struktur geschaffen und müssen die für den gehebelten Handel nötigen Genehmigungen beantragt werden.
Nach erfolgreicher KYC/AML-Prüfung sollen Kunden voraussichtlich über FCMs erreicht werden, die als Mitglieder zugelassen sind.
Beim Vertrieb ist der Teil mit dem stärksten Bezug zu den OKX-Nutzern!
Laut Mitteilung sollen die Privatkunden-Perpetuals über Partner, Broker und Plattformen vertrieben werden, darunter das Joint Venture von ICE und OKX.
Die Aufgabenteilung sieht ungefähr so aus: OKX stellt den globalen Zugang zu Privatkunden und den Zugang zum Handel bereit, ICE die regulierte Markt- und Clearing-Infrastruktur und Trade[XYZ] die Erfahrung mit Perpetual-Produkten für Privatkunden.
Der zusätzliche Nutzen für OKX liegt darin, ob sich regulierte Produkte mit der eigenen Nutzerbasis verbinden lassen.
Auch das JV selbst muss noch Genehmigungen erhalten, etwa als Broker-Dealer/FCM. Die Liste der ausstehenden Genehmigungen ist recht lang: neue Markt- und Clearingstrukturen, Genehmigungen für den gehebelten Handel sowie FCM-/BD-Zulassungen für das ICE-OKX-JV.
Außerdem verlaufen die Liquidität von Offshore-Hyperliquid/Trade[XYZ] und die künftigen US-Perpetuals mit KYC/AML über zwei getrennte Wege.
Bei Letzteren geht es vor allem um Compliance und den Zugang zu Kunden – das bedeutet aber nicht automatisch niedrigere Gebühren oder mehr Markttiefe.
Sollte das Angebot tatsächlich über das JV gelistet werden, stellen sich ganz praktische Fragen: Wie werden Konten und Regionen getrennt? Läuft die Margin über den FCM-Kanal? Sind die Konten von bestehenden OKX-Futures-Konten getrennt?
Warten wir weiter auf den richtigen Wind!
Das dient ausschließlich dem Informationsaustausch und stellt keine Anlageberatung dar.
BitHappy entwickelt sich kontinuierlich weiter