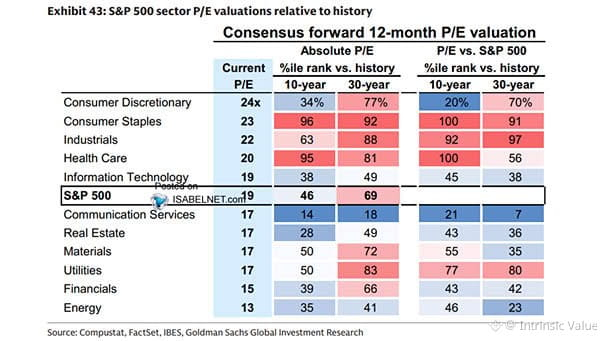
Sektorbewertungen zeigen, wo der Markt große Wetten eingeht – und wo er sich zu weit aus dem Fenster gelehnt hat.
Energieaktien werden auf Basis des historischen KGV weiterhin günstig gehandelt. Das ist nachvollziehbar: zyklisch, jahrelang unbeliebt, inzwischen still und leise profitabel – aber niemand traut der Nachhaltigkeit.
Industrie, Gesundheitswesen, Basiskonsumgüter? Alle hoch bewertet. Hohe KGVs bedeuten hohe Erwartungen. Der Markt preist eine fehlerfreie Umsetzung ein, keine Margenkompression, keine Nachfrageschocks. Das ist eine hohe Hürde.
Wenn Sektoren auf historischen Höchstständen gehandelt werden, sollte man fragen: Was muss *gutgehen*, damit diese Multiplikatoren Bestand haben? Meist mehr, als man denkt.
Bewertung ist kein Timing, aber sie schafft die Grundlage für künftige Renditen. Teure Sektoren brauchen perfekte Geschichten. Günstige Sektoren müssen einfach nur nicht implodieren.