Oracle hat einen Zeitplan für den Cashflow vorgelegt – entscheidend ist die Übergangsphase
Am diesjährigen Investorentag von Oracle interessiert mich vor allem, wie das Unternehmen die Spitze seiner Investitionsausgaben überwindet. Die langfristigen Umsatzziele können hoch gesteckt sein. Doch die Finanzierungslücke zwischen dem Bau eines Projekts und den damit erzielten Einnahmen entscheidet darüber, wie lange die Aktionäre warten müssen und was sie das kostet.
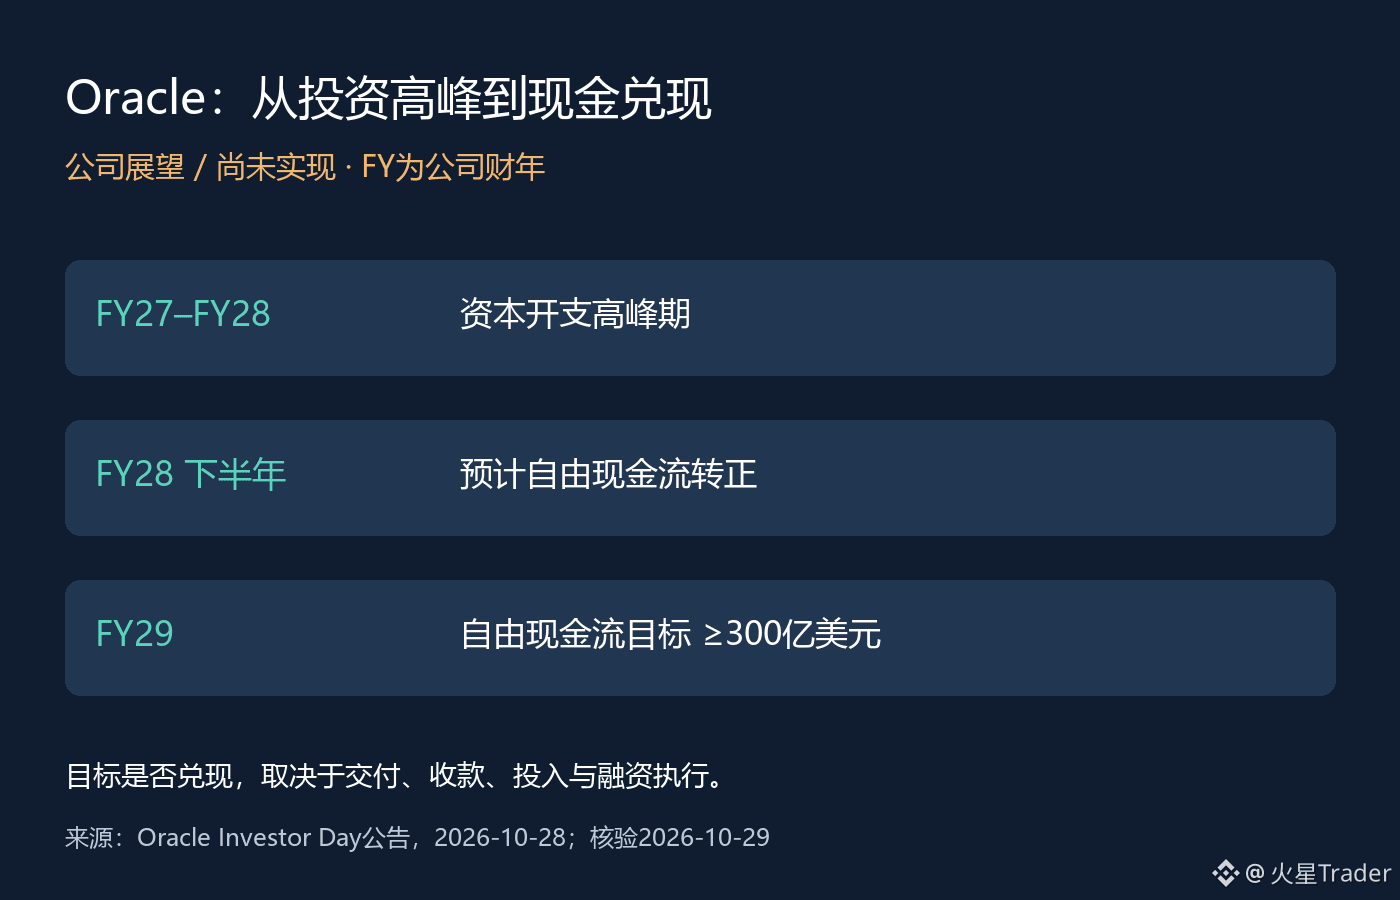
Die offizielle Mitteilung vom 28. Oktober zeichnet einen klaren Weg vor: FY27 bis FY28 sollen die Investitionsausgaben ihren Höchststand erreichen. Für die zweite Hälfte von FY28 wird ein positiver freier Cashflow erwartet, für FY29 ein freier Cashflow von mindestens 30 Milliarden US-Dollar. Ab FY29 soll das Wachstum voraussichtlich aus eigenen Mitteln finanziert werden. All das sind Prognosen des Managements, keine bereits erzielten Finanzergebnisse.
Zugleich erklärte das Unternehmen, dass zusätzliche Finanzierungen am Kapitalmarkt bis FY30 auf 20 Milliarden US-Dollar begrenzt werden sollen, davon jeweils 10 Milliarden US-Dollar in Form von Eigenkapital und Gesamtschulden. Dabei gibt es zwei leicht zu übersehende Einschränkungen: Die Refinanzierung bestehender Schulden ist nicht eingeschlossen. Außerdem kommt diese Summe zusätzlich zu der bereits im ersten Quartal von FY27 abgeschlossenen Eigenkapitalfinanzierung über ein ATM-Programm in Höhe von 20 Milliarden US-Dollar hinzu. Die „zusätzlichen 20 Milliarden“ dürfen also nicht so verstanden werden, als benötige der gesamte Expansionszyklus nur 20 Milliarden.
Für mich verschiebt dieser Zeitplan die Diskussion von „Wie groß ist die KI-Nachfrage?“ hin zu „Wer zahlt zuerst?“. Unternehmensfinanzierungen durch Lieferanten, von Kunden bereitgestellte Hardware und Kundenvorauszahlungen führt Oracle als Möglichkeiten an, den anfänglichen Kapitalbedarf zu senken. Eine Verschiebung des Zahlungszeitpunkts bedeutet jedoch nicht, dass Ausrüstung und Finanzierung keine Kosten verursachen. Die Auswirkungen der einzelnen Vereinbarungen auf Schulden, künftige Verpflichtungen und Gewinne müssen jeweils genau geprüft werden.
Aktionäre sollten sich vor allem davor hüten, einen künftig positiven Cashflow so zu behandeln, als würde sich das Unternehmen schon heute selbst finanzieren. Solange die Bauausgaben den Kundenzahlungen vorausgehen, können Verzögerungen bei der Auslieferung oder Änderungen im Zahlungsverhalten der Kunden den Finanzierungsbedarf während der Übergangsphase verändern. Werden Vorauszahlungen und Lieferungen hingegen wie geplant realisiert, könnte der finanzielle Druck geringer ausfallen, als die Investitionsausgaben allein vermuten lassen. Beide Szenarien müssen anhand künftiger Mitteilungen überprüft werden.
Im Auge behalten werde ich als Nächstes drei Punkte: Erreichen die Investitionsausgaben wie geplant ihren Höchststand? Kann der operative Cashflow Schritt halten? Bleiben die zusätzlichen Finanzierungen innerhalb der vom Unternehmen gesetzten Grenzen? Verschiebt sich der Zeitpunkt des positiven Cashflows nach hinten oder steigt das Finanzierungsvolumen, muss der Preis dieses Wachstumspfads neu bewertet werden. Werden die Ziele erreicht, verwandeln sich die langfristigen Prognosen nach und nach in überprüfbare operative Leistungsfähigkeit.
Quelle: Mitteilung zum Oracle Investor Day vom 28. Oktober 2026, geprüft am 29. Oktober, Pekinger Zeit. Die Abbildung fasst die Prognosen des Unternehmens zusammen und stellt keinen bereits erzielten Cashflow dar. FY steht für das Geschäftsjahr des Unternehmens.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Am diesjährigen Investorentag von Oracle interessiert mich vor allem, wie das Unternehmen die Spitze seiner Investitionsausgaben überwindet. Die langfristigen Umsatzziele können hoch gesteckt sein. Doch die Finanzierungslücke zwischen dem Bau eines Projekts und den damit erzielten Einnahmen entscheidet darüber, wie lange die Aktionäre warten müssen und was sie das kostet.
Die offizielle Mitteilung vom 28. Oktober zeichnet einen klaren Weg vor: FY27 bis FY28 sollen die Investitionsausgaben ihren Höchststand erreichen. Für die zweite Hälfte von FY28 wird ein positiver freier Cashflow erwartet, für FY29 ein freier Cashflow von mindestens 30 Milliarden US-Dollar. Ab FY29 soll das Wachstum voraussichtlich aus eigenen Mitteln finanziert werden. All das sind Prognosen des Managements, keine bereits erzielten Finanzergebnisse.
Zugleich erklärte das Unternehmen, dass zusätzliche Finanzierungen am Kapitalmarkt bis FY30 auf 20 Milliarden US-Dollar begrenzt werden sollen, davon jeweils 10 Milliarden US-Dollar in Form von Eigenkapital und Gesamtschulden. Dabei gibt es zwei leicht zu übersehende Einschränkungen: Die Refinanzierung bestehender Schulden ist nicht eingeschlossen. Außerdem kommt diese Summe zusätzlich zu der bereits im ersten Quartal von FY27 abgeschlossenen Eigenkapitalfinanzierung über ein ATM-Programm in Höhe von 20 Milliarden US-Dollar hinzu. Die „zusätzlichen 20 Milliarden“ dürfen also nicht so verstanden werden, als benötige der gesamte Expansionszyklus nur 20 Milliarden.
Für mich verschiebt dieser Zeitplan die Diskussion von „Wie groß ist die KI-Nachfrage?“ hin zu „Wer zahlt zuerst?“. Unternehmensfinanzierungen durch Lieferanten, von Kunden bereitgestellte Hardware und Kundenvorauszahlungen führt Oracle als Möglichkeiten an, den anfänglichen Kapitalbedarf zu senken. Eine Verschiebung des Zahlungszeitpunkts bedeutet jedoch nicht, dass Ausrüstung und Finanzierung keine Kosten verursachen. Die Auswirkungen der einzelnen Vereinbarungen auf Schulden, künftige Verpflichtungen und Gewinne müssen jeweils genau geprüft werden.
Aktionäre sollten sich vor allem davor hüten, einen künftig positiven Cashflow so zu behandeln, als würde sich das Unternehmen schon heute selbst finanzieren. Solange die Bauausgaben den Kundenzahlungen vorausgehen, können Verzögerungen bei der Auslieferung oder Änderungen im Zahlungsverhalten der Kunden den Finanzierungsbedarf während der Übergangsphase verändern. Werden Vorauszahlungen und Lieferungen hingegen wie geplant realisiert, könnte der finanzielle Druck geringer ausfallen, als die Investitionsausgaben allein vermuten lassen. Beide Szenarien müssen anhand künftiger Mitteilungen überprüft werden.
Im Auge behalten werde ich als Nächstes drei Punkte: Erreichen die Investitionsausgaben wie geplant ihren Höchststand? Kann der operative Cashflow Schritt halten? Bleiben die zusätzlichen Finanzierungen innerhalb der vom Unternehmen gesetzten Grenzen? Verschiebt sich der Zeitpunkt des positiven Cashflows nach hinten oder steigt das Finanzierungsvolumen, muss der Preis dieses Wachstumspfads neu bewertet werden. Werden die Ziele erreicht, verwandeln sich die langfristigen Prognosen nach und nach in überprüfbare operative Leistungsfähigkeit.
Quelle: Mitteilung zum Oracle Investor Day vom 28. Oktober 2026, geprüft am 29. Oktober, Pekinger Zeit. Die Abbildung fasst die Prognosen des Unternehmens zusammen und stellt keinen bereits erzielten Cashflow dar. FY steht für das Geschäftsjahr des Unternehmens.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx