Das Auftragswachstum von Vertiv schlägt sich bereits in Umsatz und Gewinn nieder. Entscheidend wird nun jedoch sein, ob das Unternehmen die Aufträge auch ausliefern kann.
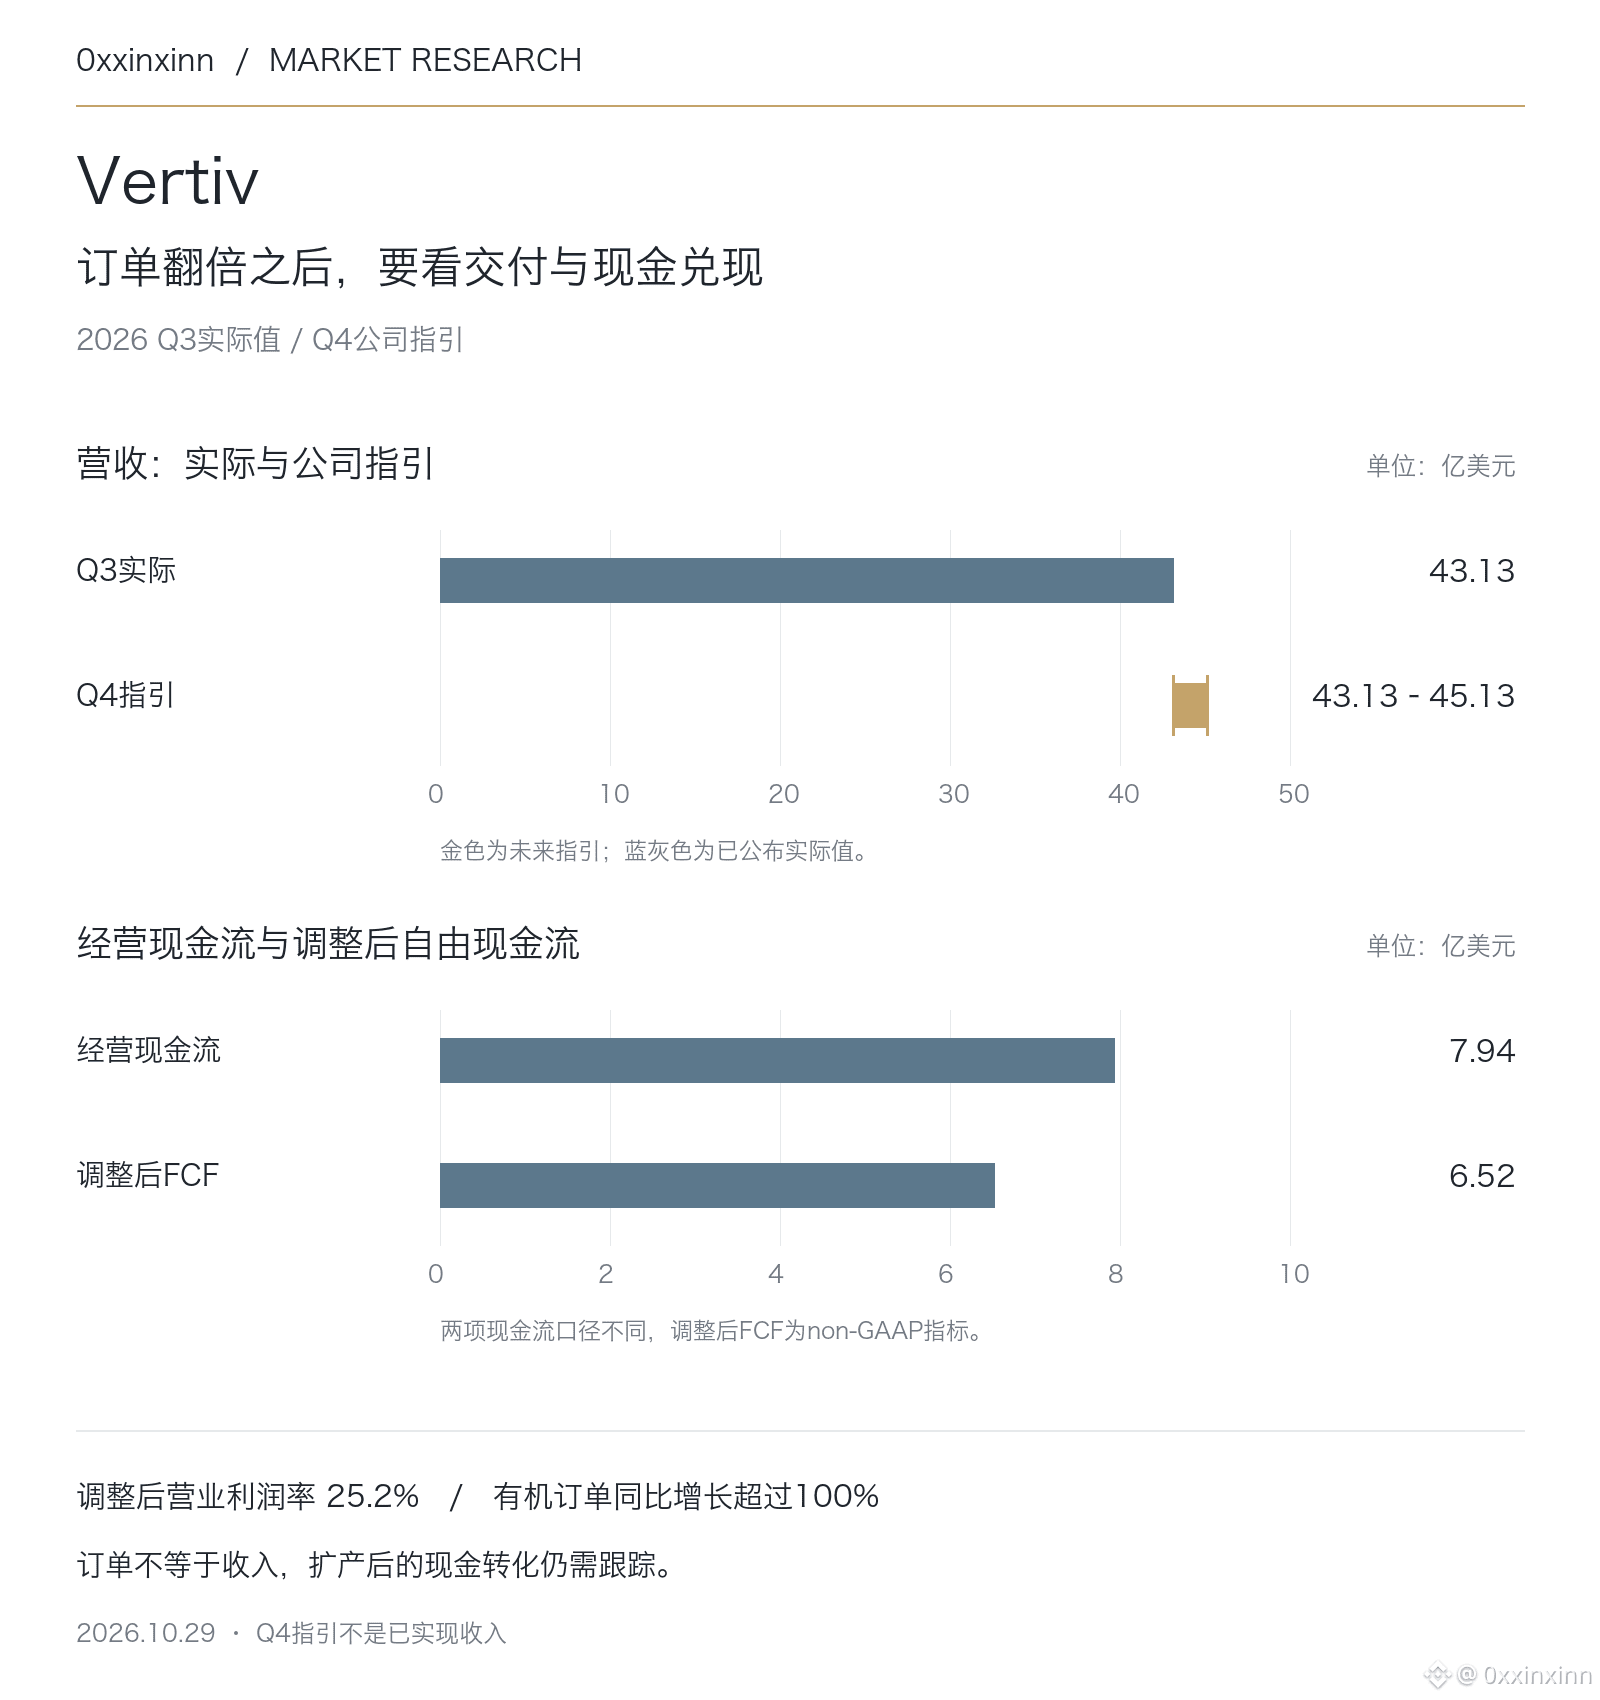
Im dritten Quartal 2026 belief sich der Umsatz auf 4,313 Milliarden US-Dollar, ein Plus von 61 % gegenüber dem Vorjahr. Davon entfielen 55 % auf organisches Wachstum, der Rest hauptsächlich auf Übernahmen. Die organischen Aufträge legten im Jahresvergleich um mehr als 100 % zu. Das gesamte Umsatzwachstum lässt sich also nicht allein der natürlichen Nachfrage zuschreiben.
Die bereinigte operative Marge stieg auf 25,2 %, ein Plus von 2,9 Prozentpunkten gegenüber dem Vorjahr. Der GAAP-Gewinn je Aktie lag bei 1,95 US-Dollar, der bereinigte bei 2,21 US-Dollar. Der operative Cashflow betrug 794 Millionen US-Dollar, der bereinigte freie Cashflow 652 Millionen US-Dollar. Die beiden Kennzahlen sind getrennt zu betrachten.
Das Unternehmen hob den Mittelpunkt seiner Umsatzprognose für das Gesamtjahr um 650 Millionen US-Dollar auf 14,65 Milliarden US-Dollar an. Für das vierte Quartal erwartet es einen Umsatz von 4,313 bis 4,513 Milliarden US-Dollar. Die Wachstumserwartungen werden durch den Auftragsbestand gestützt, doch Aufträge können sich weiterhin verzögern oder storniert werden. Sie sind nicht mit bereits bestätigten Verkäufen gleichzusetzen.
Als Nächstes sind zwei Punkte im Blick zu behalten: Kann das Unternehmen seine Kapazitäten ausbauen, ohne die Margen zu beeinträchtigen? Und wird der Bedarf an Betriebskapital das Gewinnwachstum möglicherweise aufzehren? Die Nachfrage nach Stromversorgung und Kühlung für Rechenzentren ist die Grundlage der Geschäftsthese. Das bedeutet jedoch nicht, dass der Aktienkurs jede Bewertung bedingungslos verkraften kann.
Im dritten Quartal 2026 belief sich der Umsatz auf 4,313 Milliarden US-Dollar, ein Plus von 61 % gegenüber dem Vorjahr. Davon entfielen 55 % auf organisches Wachstum, der Rest hauptsächlich auf Übernahmen. Die organischen Aufträge legten im Jahresvergleich um mehr als 100 % zu. Das gesamte Umsatzwachstum lässt sich also nicht allein der natürlichen Nachfrage zuschreiben.
Die bereinigte operative Marge stieg auf 25,2 %, ein Plus von 2,9 Prozentpunkten gegenüber dem Vorjahr. Der GAAP-Gewinn je Aktie lag bei 1,95 US-Dollar, der bereinigte bei 2,21 US-Dollar. Der operative Cashflow betrug 794 Millionen US-Dollar, der bereinigte freie Cashflow 652 Millionen US-Dollar. Die beiden Kennzahlen sind getrennt zu betrachten.
Das Unternehmen hob den Mittelpunkt seiner Umsatzprognose für das Gesamtjahr um 650 Millionen US-Dollar auf 14,65 Milliarden US-Dollar an. Für das vierte Quartal erwartet es einen Umsatz von 4,313 bis 4,513 Milliarden US-Dollar. Die Wachstumserwartungen werden durch den Auftragsbestand gestützt, doch Aufträge können sich weiterhin verzögern oder storniert werden. Sie sind nicht mit bereits bestätigten Verkäufen gleichzusetzen.
Als Nächstes sind zwei Punkte im Blick zu behalten: Kann das Unternehmen seine Kapazitäten ausbauen, ohne die Margen zu beeinträchtigen? Und wird der Bedarf an Betriebskapital das Gewinnwachstum möglicherweise aufzehren? Die Nachfrage nach Stromversorgung und Kühlung für Rechenzentren ist die Grundlage der Geschäftsthese. Das bedeutet jedoch nicht, dass der Aktienkurs jede Bewertung bedingungslos verkraften kann.