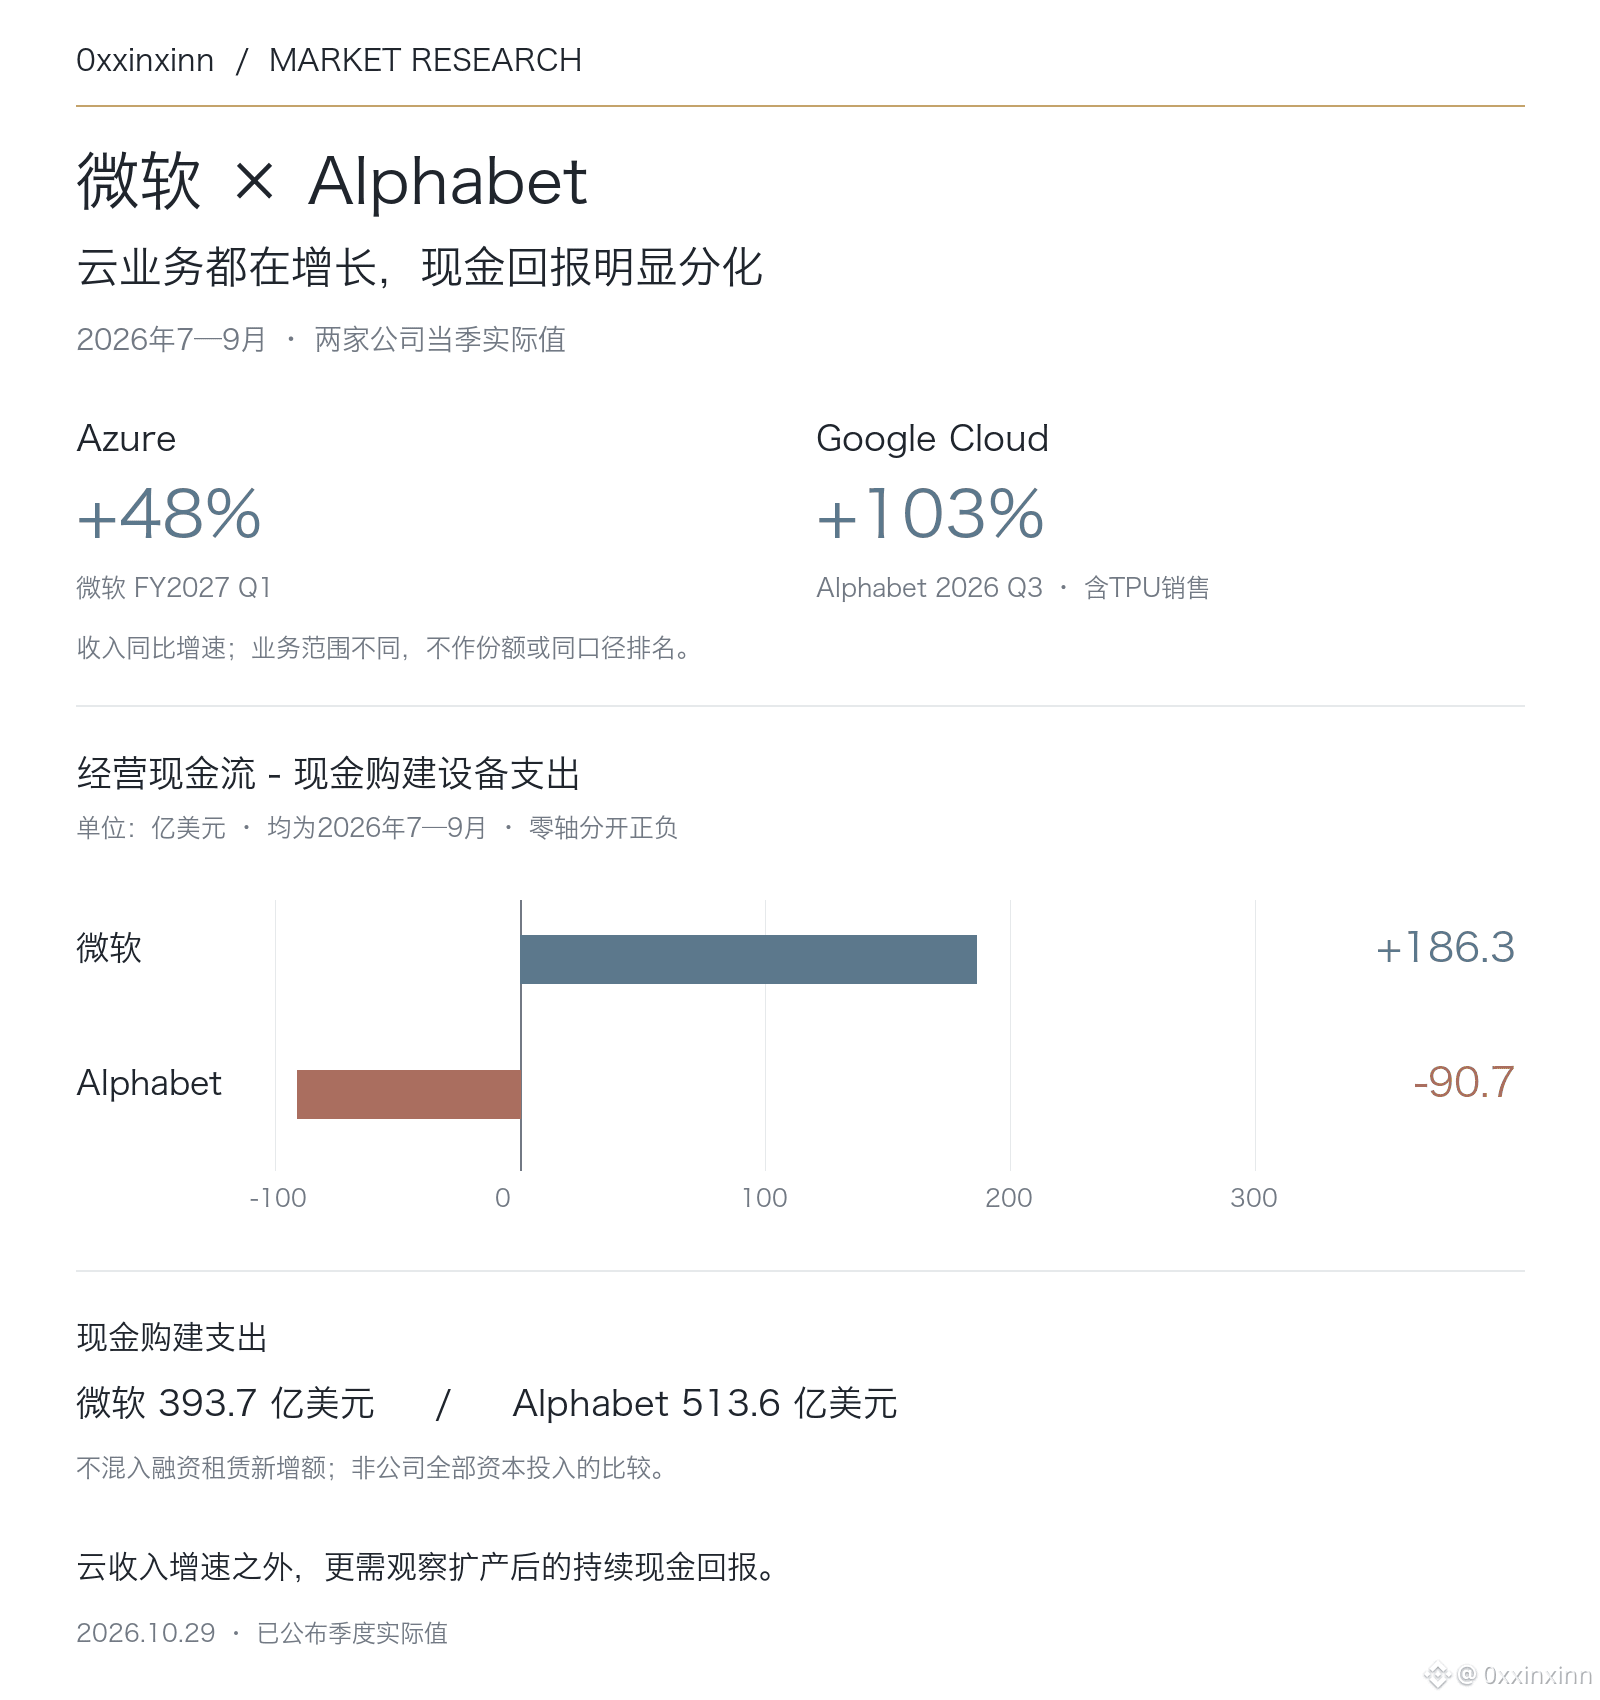
Die Cloud-Geschäfte von Microsoft und Alphabet wachsen beide, doch bei der Cash-Rendite nach den Investitionen hat sich bereits eine deutliche Lücke aufgetan.
Beide Geschäftsberichte beziehen sich auf den Zeitraum Juli bis September 2026: Microsoft erzielte im ersten Quartal des Geschäftsjahres 2027 einen Umsatz von 92,28 Milliarden US-Dollar, Azure wuchs um 48 %. Alphabet kam im dritten Quartal auf einen Umsatz von 127,58 Milliarden US-Dollar, Google Cloud wuchs um 103 %. Darin sind Verkäufe von TPU-Systemen enthalten; die beiden Wachstumsraten lassen sich daher nicht direkt als Veränderung der Marktanteile bei Cloud-Diensten interpretieren.
Zieht man einheitlich die Investitionsausgaben für Sachanlagen laut Kapitalflussrechnung vom operativen Cashflow ab, verblieben Microsoft im Quartal 18,63 Milliarden US-Dollar, während Alphabet auf minus 9,07 Milliarden US-Dollar kam. Die Investitionsausgaben des letzteren beliefen sich auf 51,36 Milliarden US-Dollar und lagen damit bereits über dem operativen Cashflow von 42,29 Milliarden US-Dollar. Eine Verdopplung der Cloud-Umsätze bedeutet nicht, dass der Kapazitätsausbau sich bereits selbst finanziert.
Auch beim Gewinn müssen die Kennzahlen auseinandergehalten werden. Der GAAP-Gewinn je Aktie von Microsoft stieg um 32 %, ohne den Einfluss der OpenAI-Investition um 18 %. Verluste aus Eigenkapitalpapieren drückten den Gewinn je Aktie von Alphabet um 0,55 US-Dollar; Anlagegewinne und -verluste sollten nicht als Trend des Kerngeschäfts gewertet werden.
Weiterhin sollte man vor allem die Inbetriebnahme der Anlagen, Abschreibungen und Zahlungseingänge im Blick behalten: Wenn die Barausgaben nach einer Beschleunigung der Auslieferungen dauerhaft schneller steigen als der operative Cashflow, muss das Umsatzwachstum nicht ausreichen, um die Bewertung zu rechtfertigen. Verglichen werden hier die veröffentlichten Cashflow-Zahlen; die Barausgaben für Sachanlagen werden nicht mit den gesamten Investitionen einschließlich Finanzierungsleasing vermischt.
Beide Geschäftsberichte beziehen sich auf den Zeitraum Juli bis September 2026: Microsoft erzielte im ersten Quartal des Geschäftsjahres 2027 einen Umsatz von 92,28 Milliarden US-Dollar, Azure wuchs um 48 %. Alphabet kam im dritten Quartal auf einen Umsatz von 127,58 Milliarden US-Dollar, Google Cloud wuchs um 103 %. Darin sind Verkäufe von TPU-Systemen enthalten; die beiden Wachstumsraten lassen sich daher nicht direkt als Veränderung der Marktanteile bei Cloud-Diensten interpretieren.
Zieht man einheitlich die Investitionsausgaben für Sachanlagen laut Kapitalflussrechnung vom operativen Cashflow ab, verblieben Microsoft im Quartal 18,63 Milliarden US-Dollar, während Alphabet auf minus 9,07 Milliarden US-Dollar kam. Die Investitionsausgaben des letzteren beliefen sich auf 51,36 Milliarden US-Dollar und lagen damit bereits über dem operativen Cashflow von 42,29 Milliarden US-Dollar. Eine Verdopplung der Cloud-Umsätze bedeutet nicht, dass der Kapazitätsausbau sich bereits selbst finanziert.
Auch beim Gewinn müssen die Kennzahlen auseinandergehalten werden. Der GAAP-Gewinn je Aktie von Microsoft stieg um 32 %, ohne den Einfluss der OpenAI-Investition um 18 %. Verluste aus Eigenkapitalpapieren drückten den Gewinn je Aktie von Alphabet um 0,55 US-Dollar; Anlagegewinne und -verluste sollten nicht als Trend des Kerngeschäfts gewertet werden.
Weiterhin sollte man vor allem die Inbetriebnahme der Anlagen, Abschreibungen und Zahlungseingänge im Blick behalten: Wenn die Barausgaben nach einer Beschleunigung der Auslieferungen dauerhaft schneller steigen als der operative Cashflow, muss das Umsatzwachstum nicht ausreichen, um die Bewertung zu rechtfertigen. Verglichen werden hier die veröffentlichten Cashflow-Zahlen; die Barausgaben für Sachanlagen werden nicht mit den gesamten Investitionen einschließlich Finanzierungsleasing vermischt.