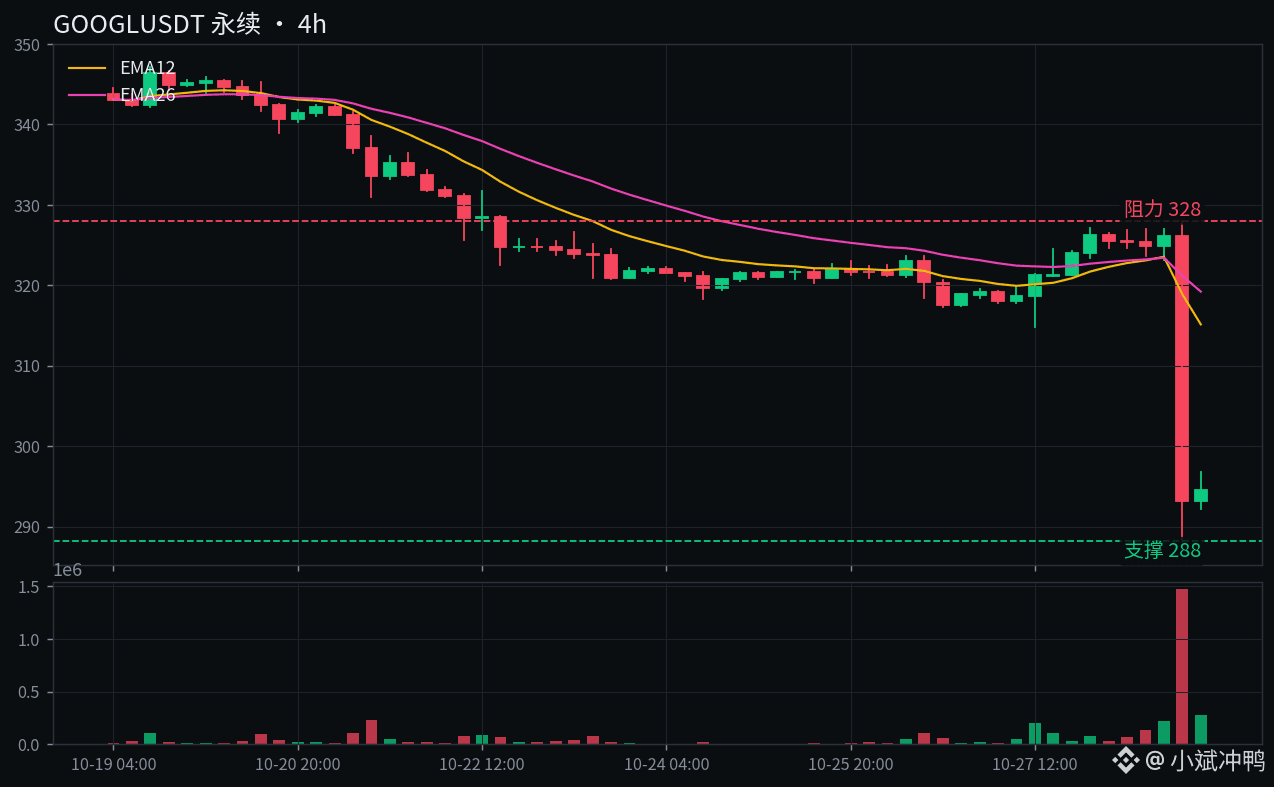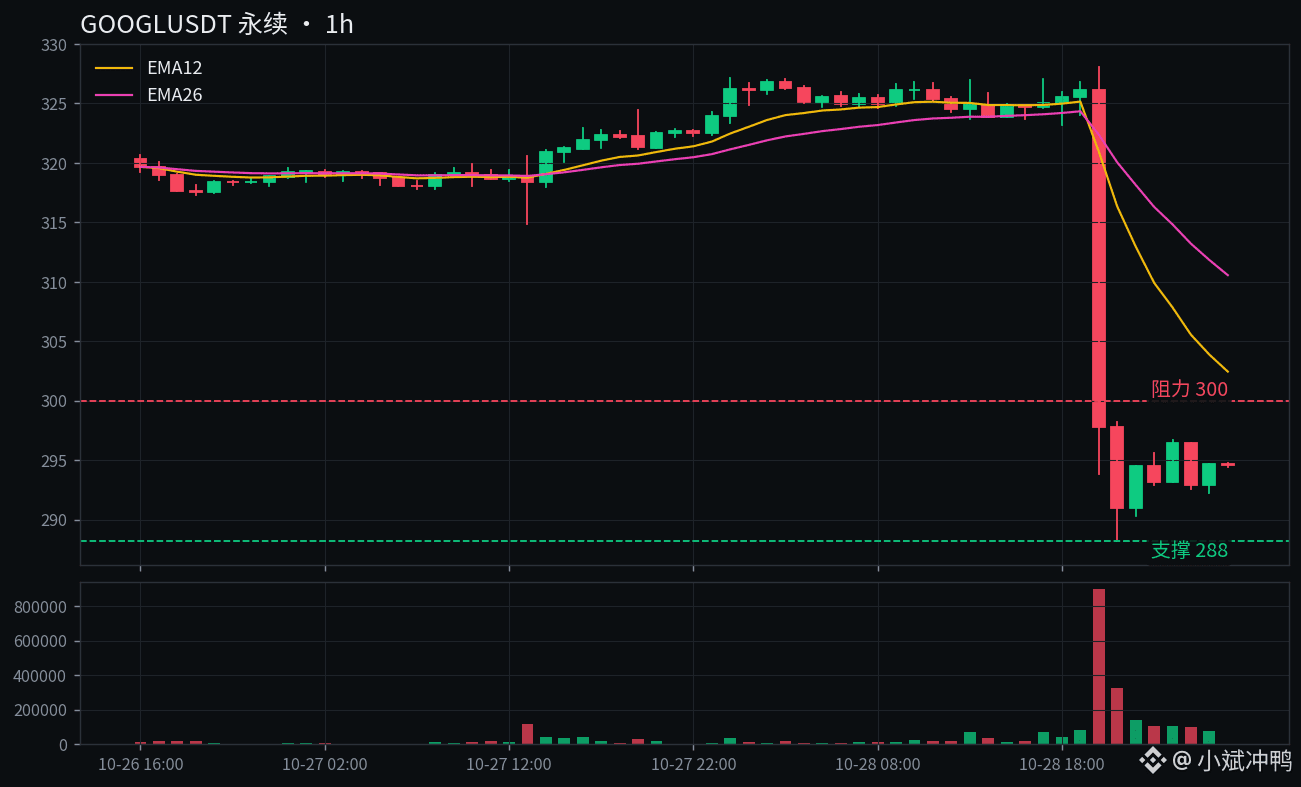
Microsoft steigt um 3 %, GOOGLs Cloud-Umsatz verdoppelt sich – die Aktie fällt trotzdem um 10 %
Leute, die beiden Unternehmen haben ihre Zahlen am selben Abend vorgelegt. Beide Cloud-Geschäfte sind bärenstark, und doch hat der Markt nur eines davon belohnt. Das ist schon eine Überlegung wert.
Zuerst die Zahlen.
Alphabet, Googles Mutterkonzern, erzielte im dritten Quartal einen Umsatz von 127,6 Milliarden US-Dollar – ein Plus von 25 % gegenüber dem Vorjahr. Die Markterwartung von 128,2 Milliarden US-Dollar wurde allerdings knapp verfehlt.
Der eigentliche Knaller war die Cloud: Google Cloud setzte 30,7 Milliarden US-Dollar um, mehr als doppelt so viel wie im Vorjahr – ein Plus von 103 %. Auch die erwarteten 29,2 Milliarden US-Dollar wurden übertroffen.
Die Suche legte um 12 % auf 63,35 Milliarden US-Dollar zu, die YouTube-Werbung um 9 % auf 11,2 Milliarden. Der operative Gewinn stieg um 30 % auf 40,6 Milliarden US-Dollar, die Marge weitete sich von 30,5 % auf 31,8 % aus.
Allein vom operativen Geschäft her betrachtet ist der Bericht eigentlich gar nicht schlecht.
Der Nettogewinn lag jedoch nur bei 26,2 Milliarden US-Dollar und sank im Jahresvergleich um 25 %. Der Gewinn je Aktie betrug 2,12 US-Dollar, während die Erwartungen bei etwas über 3 US-Dollar lagen. Auch die 2,67 US-Dollar je Aktie ohne Einmaleffekte reichten nicht an die Erwartungen heran.
Der Hauptgrund war ein Verlust von 8,7 Milliarden US-Dollar aus Aktienanlagen. Im Vorjahresquartal hatte dieser Posten noch einen Gewinn von 10,7 Milliarden eingebracht. Der Wechsel von Plus zu Minus drückte den Gewinn je Aktie direkt um 0,55 US-Dollar.
Noch schmerzhafter ist der Cashflow: Die Investitionsausgaben beliefen sich im Quartal auf 51,4 Milliarden US-Dollar, ein Anstieg um 114 % gegenüber dem Vorjahr. Der freie Cashflow rutschte direkt auf minus 9,1 Milliarden US-Dollar. Der Finanzchef sagte außerdem, dass die Ausgaben 2027 noch deutlich weiter steigen sollen.
Schauen wir uns die andere Seite an.
Microsoft legte am selben Abend seine Zahlen vor: Der Umsatz stieg um 19 % auf 92,3 Milliarden US-Dollar und übertraf damit die erwarteten 90,7 Milliarden. Auch der bereinigte Gewinn je Aktie von 4,89 US-Dollar lag über der Prognose von 4,73 US-Dollar.
Azure setzte 33,17 Milliarden US-Dollar um und wuchs um 48 % – eine Beschleunigung gegenüber den 42 % im Vorquartal. Außerdem nannte Microsoft zum ersten Mal direkt den Umsatz von Azure in US-Dollar. Erwartet worden waren nur 32,3 Milliarden.
Der Gesamtumsatz von Microsoft Cloud stieg um 30 % auf 63,9 Milliarden US-Dollar, der operative Gewinn um 21 % auf 45,9 Milliarden. Der freie Cashflow war mit 18,6 Milliarden US-Dollar weiterhin positiv.
Beide Cloud-Geschäfte sind stark, aber beim Cashflow steht bei einem ein Plus und beim anderen ein Minus. Das ist der Hintergrund für die unterschiedliche Marktreaktion gestern Abend.
Was sagen die Bullen?
Die Verdopplung der Cloud ist ein Beweis für echte Nachfrage, auch die TPUs verkaufen sich inzwischen gut und die operative Marge steigt weiter. Die 8,7 Milliarden US-Dollar sind letztlich eine nicht-operative buchhalterische Schwankung – kein Geld, das im Kerngeschäft verbrannt wurde.
Die Suche wächst weiterhin um 12 %, gerade wurde auch das neue Modell Gemini 4 vorgestellt. Googles Fundament ist nicht eingebrochen; der Kursrutsch nach Börsenschluss war eher eine emotionale Reaktion.
Was sagen die Bären?
Ein Umsatzverfehler bleibt ein Umsatzverfehler. Das Werbegeschäft brachte 82 Milliarden US-Dollar ein und lag damit 1,4 Milliarden unter den Erwartungen. So gut die Cloud auch läuft, sie kann die leichte Schwäche im Gesamtbild nicht wettmachen.
51,4 Milliarden US-Dollar in einem Quartal auszugeben und im kommenden Jahr noch mehr draufzulegen, während der freie Cashflow bei minus 9,1 Milliarden liegt – wie man es auch dreht: Erst wird Geld ausgegeben, später kommt es zurück. Da muss die Bewertung zunächst einen Abschlag hinnehmen.
Auch der Token-Markt ist interessant: Der 24-Stunden-Umsatz bei GOOGL-Perpetuals liegt bei 680 Millionen US-Dollar, und der Finanzierungssatz hält sich bei 0,071 %. Die Bullen zahlen also weiterhin – sie haben noch nicht aufgegeben.
Meine Meinung.
Ich stehe auf der Seite der Bären. Nicht, weil Google nichts taugt, sondern weil der Markt bei dieser Bewertung nur noch auf den Cashflow schaut und nicht auf die Geschichte.
Die Verdopplung der Cloud zeigt, dass Google konkurrenzfähig ist. Aber bei Investitionen von 51,4 Milliarden US-Dollar in einem Quartal und einem freien Cashflow von minus 9,1 Milliarden muss der Aktienkurs erst einmal das „Tempo des Geldverbrennens“ einpreisen, statt das „Cloud-Wachstum“ zu feiern.
Ich habe gerade eine Short-Position eröffnet. Sobald der Kurs wieder über 300 steigt, mache ich sie zu. Die Logik ist einfach: Wenn die 300 zurückerobert werden, bedeutet das, dass der Markt diesen Cashflow verziehen hat. Dann muss ich nicht stur an der Position festhalten.
Szenarien.
Wird die Marke von 300 zurückerobert und hält der Kurs sich dort stabil, ist die Bären-These vom Tisch. Dann schaue ich zuerst auf den 24-Stunden-gewichteten Durchschnitt bei 303,6 und danach auf den Eröffnungskurs vor den Quartalszahlen bei 326,7.
Fällt der Kurs unter das 24-Stunden-Tief von 288,22, ist die Stimmung noch nicht bereinigt. Die nächste runde Marke liegt bei 280. Ein Durchbruch unter 300 wäre dann erst der Anfang, nicht das Ende.
Heute Abend legt auch Amazon seine Zahlen vor. Wenn AWS eine ähnliche Geschichte erzählt, ist dieses Drama noch lange nicht vorbei.
Auf welcher Seite steht ihr: Zieht die verdoppelte Cloud Google von 288 zurück über 300 und zwingt die Bären zum Eingeständnis – oder blutet der freie Cashflow weiter aus und drücken die Bären den Kurs unter 288?
Ich bin auf der Seite eines Durchbruchs unter 288. Und ihr?
$GOOGL $MSFT
#美股 #Quartalszahlen