Google nachbörslich abgeschmiert
Kaum waren die Zahlen raus, ging’s direkt ungefähr 7 bis über 10 % runter.
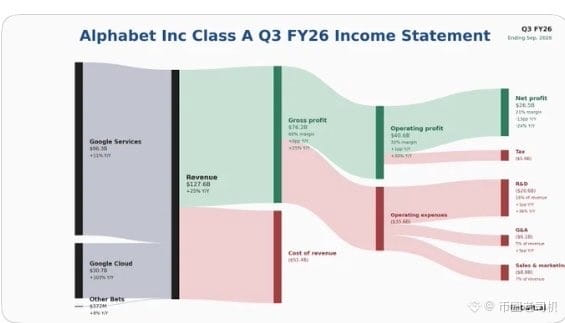
Verdammt, das ist schon ziemlich heftig. Cloud hat sich innerhalb eines Jahres verdoppelt und 30,7 Milliarden US-Dollar umgesetzt – ein Plus von 103 % im Jahresvergleich. Damit ist der Bereich drauf und dran, Azure einzuholen. Der Betriebsgewinn stieg außerdem um 30 %, die Cloud-Gewinnmarge erreichte 36 %.
Die Ergebnisse sehen eigentlich ganz ordentlich aus. Hauptsächlich lag der Gewinn je Aktie unter den Erwartungen.
Der EPS lag nur bei 2,12 US-Dollar, erwartet wurden etwas über 3 US-Dollar. Zum ersten Mal seit vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück.
Ich hab mir mal angeschaut, warum die Aktie so abverkauft wird.
Das Werbegeschäft schwächelt. Search blieb hinter den Erwartungen zurück, die Werbeeinnahmen lagen etwa 1,4 Milliarden US-Dollar unter den Prognosen. Google lebt von Suchanzeigen – wenn es da auch nur ein bisschen hapert, ist der Markt gleich enttäuscht.
Außerdem gab es unrealisierte Verluste von rund 8,7 Milliarden US-Dollar bei Aktieninvestments. In einer Fußnote schreibt das Unternehmen: Der Nettogewinn sank dadurch um 6,7 Milliarden, der EPS wurde um etwa 0,55 US-Dollar gedrückt. Im Vorjahr hatte dieser Bereich noch Gewinne gebracht, dieses Jahr kam der Verlust aus dem Nichts.
Am bittersten ist, dass der freie Cashflow im Quartal mit rund 9,1 Milliarden US-Dollar negativ war – schon das zweite Quartal in Folge. Die Investitionsausgaben stiegen auf 51,4 Milliarden, und für das Gesamtjahr sollen noch 195 bis 205 Milliarden verbrannt werden. Der CFO sagte außerdem, dass die Investitionen 2027 weiter hochgefahren werden.
Der Markt stürzt nicht ab, weil ihm die KI-Story fehlt, sondern weil er wissen will, wie viel Geld nach dem ganzen Verbrennen noch übrig ist.
US-Aktien kaufen? Über @MSX_CN
Kaum waren die Zahlen raus, ging’s direkt ungefähr 7 bis über 10 % runter.
Verdammt, das ist schon ziemlich heftig. Cloud hat sich innerhalb eines Jahres verdoppelt und 30,7 Milliarden US-Dollar umgesetzt – ein Plus von 103 % im Jahresvergleich. Damit ist der Bereich drauf und dran, Azure einzuholen. Der Betriebsgewinn stieg außerdem um 30 %, die Cloud-Gewinnmarge erreichte 36 %.
Die Ergebnisse sehen eigentlich ganz ordentlich aus. Hauptsächlich lag der Gewinn je Aktie unter den Erwartungen.
Der EPS lag nur bei 2,12 US-Dollar, erwartet wurden etwas über 3 US-Dollar. Zum ersten Mal seit vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück.
Ich hab mir mal angeschaut, warum die Aktie so abverkauft wird.
Das Werbegeschäft schwächelt. Search blieb hinter den Erwartungen zurück, die Werbeeinnahmen lagen etwa 1,4 Milliarden US-Dollar unter den Prognosen. Google lebt von Suchanzeigen – wenn es da auch nur ein bisschen hapert, ist der Markt gleich enttäuscht.
Außerdem gab es unrealisierte Verluste von rund 8,7 Milliarden US-Dollar bei Aktieninvestments. In einer Fußnote schreibt das Unternehmen: Der Nettogewinn sank dadurch um 6,7 Milliarden, der EPS wurde um etwa 0,55 US-Dollar gedrückt. Im Vorjahr hatte dieser Bereich noch Gewinne gebracht, dieses Jahr kam der Verlust aus dem Nichts.
Am bittersten ist, dass der freie Cashflow im Quartal mit rund 9,1 Milliarden US-Dollar negativ war – schon das zweite Quartal in Folge. Die Investitionsausgaben stiegen auf 51,4 Milliarden, und für das Gesamtjahr sollen noch 195 bis 205 Milliarden verbrannt werden. Der CFO sagte außerdem, dass die Investitionen 2027 weiter hochgefahren werden.
Der Markt stürzt nicht ab, weil ihm die KI-Story fehlt, sondern weil er wissen will, wie viel Geld nach dem ganzen Verbrennen noch übrig ist.
US-Aktien kaufen? Über @MSX_CN