Microsofts Gewinn wächst um 32 % – warum bereinigt nur um 18 %?
Bei Microsofts neuem Geschäftsbericht kann man sich am ehesten beim Gewinnwachstum täuschen. Sowohl die 32 % als auch die 18 % stammen aus Unternehmensangaben. Um den Wachstumstrend einzuschätzen, sollte man jedoch nicht einfach die attraktivere Zahl herausgreifen und in die Zukunft fortschreiben.
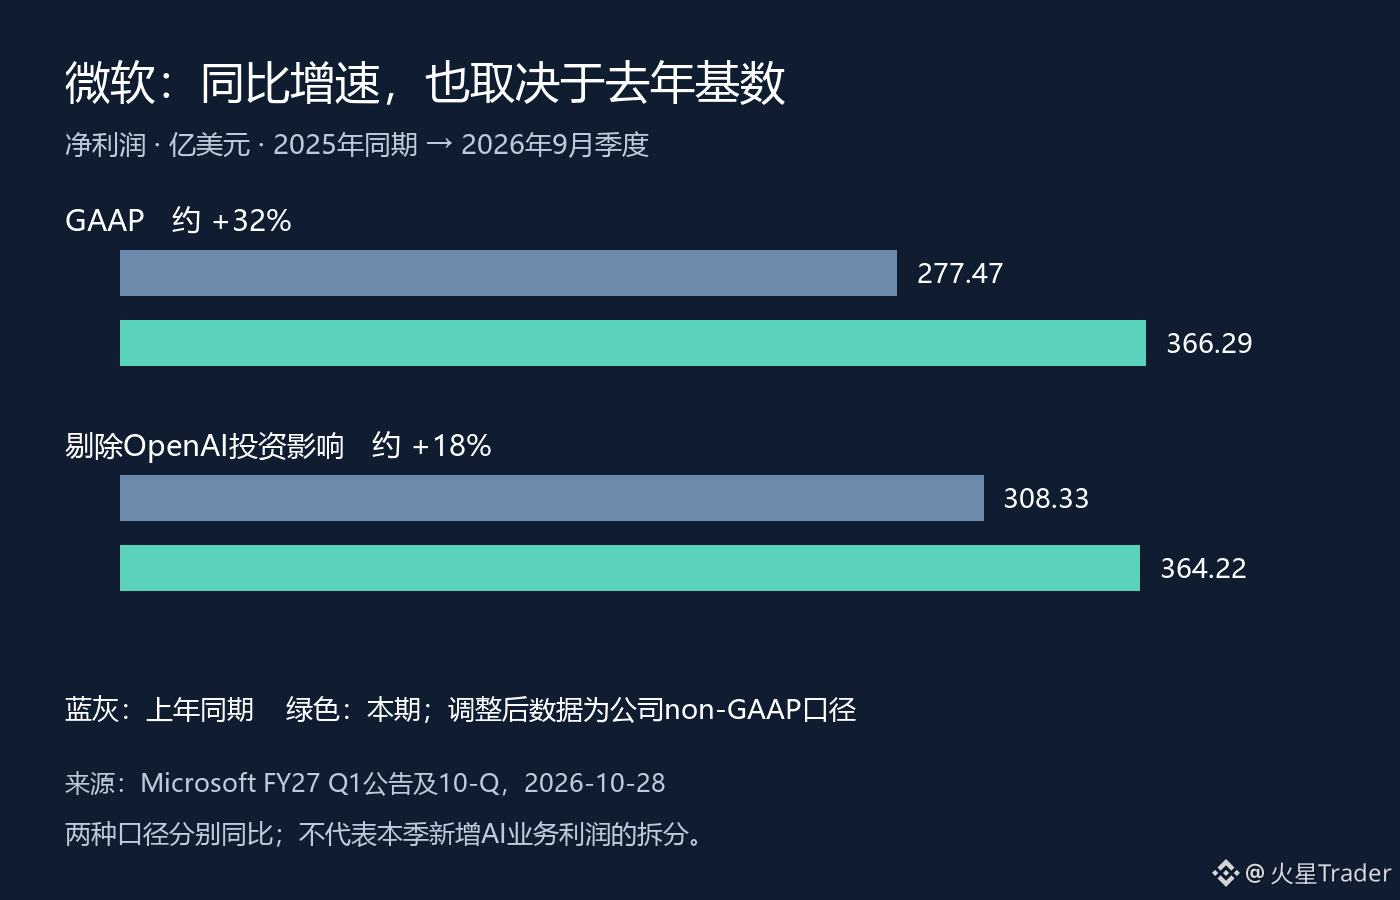
Im ersten Quartal des Geschäftsjahres 2027, das am 30. September endete, belief sich Microsofts GAAP-Nettogewinn auf 36,629 Milliarden US-Dollar, gegenüber 27,747 Milliarden US-Dollar im Vorjahreszeitraum. Ohne Berücksichtigung der Auswirkungen der OpenAI-Investition lag der bereinigte Nettogewinn bei 36,422 Milliarden US-Dollar, gegenüber 30,833 Milliarden US-Dollar im Vorjahreszeitraum. Das entspricht einem Wachstum von rund 32 % beziehungsweise 18 %.
Im aktuellen Quartal lagen die beiden Gewinnkennzahlen nur 207 Millionen US-Dollar auseinander, beim Wachstum beträgt der Unterschied jedoch 14 Prozentpunkte. Entscheidend ist dabei auch die Vergleichsbasis des Vorjahres. Den veröffentlichten Zahlen zufolge lag der GAAP-Nettogewinn im Vorjahr um 3,086 Milliarden US-Dollar unter dem bereinigten Nettogewinn. Wird ein niedrigerer Ausgangswert als Nenner verwendet, fällt das Wachstum heute natürlich auffälliger aus. Der gesamte Unterschied beim Wachstum lässt sich nicht damit erklären, dass das KI-Geschäft in diesem Quartal plötzlich einen großen zusätzlichen Gewinn eingebracht hätte.
Das bedeutet nicht, dass Microsofts Geschäft nicht wächst. Der Umsatz des Unternehmens stieg im selben Zeitraum gegenüber dem Vorjahr um 19 %, der Betriebsgewinn um 21 %. Meiner Ansicht nach wächst das operative Geschäft tatsächlich. Die Auswirkungen der Bilanzierung von Investitionen und das operative Ergebnis sollte man jedoch getrennt betrachten. Erträge aus OpenAI-bezogenen Investitionen sind kein direkter Beleg dafür, dass Kunden für Cloud-Dienste bezahlen.
Bei der Lektüre von KI-Geschäftsberichten sollte man besonders diesen gedanklichen Sprung vermeiden: vom gestiegenen Nettogewinn direkt darauf zu schließen, dass sich die Investitionen in Rechenkapazitäten bereits vollständig ausgezahlt haben. Gewinn- und Verlustrechnung, Cashflows und Investitionen haben unterschiedliche Realisierungszeiträume. Das Gewinnwachstum eines einzelnen Quartals kann nicht alle Fragen beantworten. Umgekehrt lässt sich aus einem niedrigeren bereinigten Wachstum allein auch nicht auf eine nachlassende Nachfrage schließen.
Als Nächstes werde ich Betriebsgewinn, operativen Cashflow und Investitionsausgaben gemeinsam betrachten und anschließend die Angaben des Unternehmens zu Nachfrage und Angebot in den kommenden Quartalen prüfen. Erst wenn sich das Gewinnwachstum nachhaltig in Cashflow niederschlägt und die Ergebnisse neuer Investitionen allmählich erkennbar werden, lässt sich die Renditequalität der KI-Investitionen fundierter beurteilen. Vorerst ist es hilfreicher, die Vergleichsbasis des Vorjahres genau zu prüfen, als die 32 % direkt zur Bewertung der Zukunft heranzuziehen.
Datenstand: 30.09.2026; veröffentlicht am 28.10.2026, überprüft am 29. Oktober (Pekinger Zeit). Die Abbildung wurde anhand der Finanzberichtsdaten selbst erstellt und zeigt keinen Aktienkursverlauf.
Quelle: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Bei Microsofts neuem Geschäftsbericht kann man sich am ehesten beim Gewinnwachstum täuschen. Sowohl die 32 % als auch die 18 % stammen aus Unternehmensangaben. Um den Wachstumstrend einzuschätzen, sollte man jedoch nicht einfach die attraktivere Zahl herausgreifen und in die Zukunft fortschreiben.
Im ersten Quartal des Geschäftsjahres 2027, das am 30. September endete, belief sich Microsofts GAAP-Nettogewinn auf 36,629 Milliarden US-Dollar, gegenüber 27,747 Milliarden US-Dollar im Vorjahreszeitraum. Ohne Berücksichtigung der Auswirkungen der OpenAI-Investition lag der bereinigte Nettogewinn bei 36,422 Milliarden US-Dollar, gegenüber 30,833 Milliarden US-Dollar im Vorjahreszeitraum. Das entspricht einem Wachstum von rund 32 % beziehungsweise 18 %.
Im aktuellen Quartal lagen die beiden Gewinnkennzahlen nur 207 Millionen US-Dollar auseinander, beim Wachstum beträgt der Unterschied jedoch 14 Prozentpunkte. Entscheidend ist dabei auch die Vergleichsbasis des Vorjahres. Den veröffentlichten Zahlen zufolge lag der GAAP-Nettogewinn im Vorjahr um 3,086 Milliarden US-Dollar unter dem bereinigten Nettogewinn. Wird ein niedrigerer Ausgangswert als Nenner verwendet, fällt das Wachstum heute natürlich auffälliger aus. Der gesamte Unterschied beim Wachstum lässt sich nicht damit erklären, dass das KI-Geschäft in diesem Quartal plötzlich einen großen zusätzlichen Gewinn eingebracht hätte.
Das bedeutet nicht, dass Microsofts Geschäft nicht wächst. Der Umsatz des Unternehmens stieg im selben Zeitraum gegenüber dem Vorjahr um 19 %, der Betriebsgewinn um 21 %. Meiner Ansicht nach wächst das operative Geschäft tatsächlich. Die Auswirkungen der Bilanzierung von Investitionen und das operative Ergebnis sollte man jedoch getrennt betrachten. Erträge aus OpenAI-bezogenen Investitionen sind kein direkter Beleg dafür, dass Kunden für Cloud-Dienste bezahlen.
Bei der Lektüre von KI-Geschäftsberichten sollte man besonders diesen gedanklichen Sprung vermeiden: vom gestiegenen Nettogewinn direkt darauf zu schließen, dass sich die Investitionen in Rechenkapazitäten bereits vollständig ausgezahlt haben. Gewinn- und Verlustrechnung, Cashflows und Investitionen haben unterschiedliche Realisierungszeiträume. Das Gewinnwachstum eines einzelnen Quartals kann nicht alle Fragen beantworten. Umgekehrt lässt sich aus einem niedrigeren bereinigten Wachstum allein auch nicht auf eine nachlassende Nachfrage schließen.
Als Nächstes werde ich Betriebsgewinn, operativen Cashflow und Investitionsausgaben gemeinsam betrachten und anschließend die Angaben des Unternehmens zu Nachfrage und Angebot in den kommenden Quartalen prüfen. Erst wenn sich das Gewinnwachstum nachhaltig in Cashflow niederschlägt und die Ergebnisse neuer Investitionen allmählich erkennbar werden, lässt sich die Renditequalität der KI-Investitionen fundierter beurteilen. Vorerst ist es hilfreicher, die Vergleichsbasis des Vorjahres genau zu prüfen, als die 32 % direkt zur Bewertung der Zukunft heranzuziehen.
Datenstand: 30.09.2026; veröffentlicht am 28.10.2026, überprüft am 29. Oktober (Pekinger Zeit). Die Abbildung wurde anhand der Finanzberichtsdaten selbst erstellt und zeigt keinen Aktienkursverlauf.
Quelle: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm