Googles Quartalszahlen sorgen für einen Knall! Cloud-Geschäft wächst um 103 %, doch die Aktie stürzt nachbörslich um 11 % ab! Was beunruhigt die Wall Street?
Am frühen Morgen des 29. Oktober Pekinger Zeit veröffentlichte Google seine Quartalszahlen für das dritte Quartal.
Man hätte erwartet, dass sich das verdoppelte Wachstum im KI-Cloud-Geschäft in glänzenden Zahlen niederschlägt. Doch der Markt ließ sich davon nicht überzeugen.
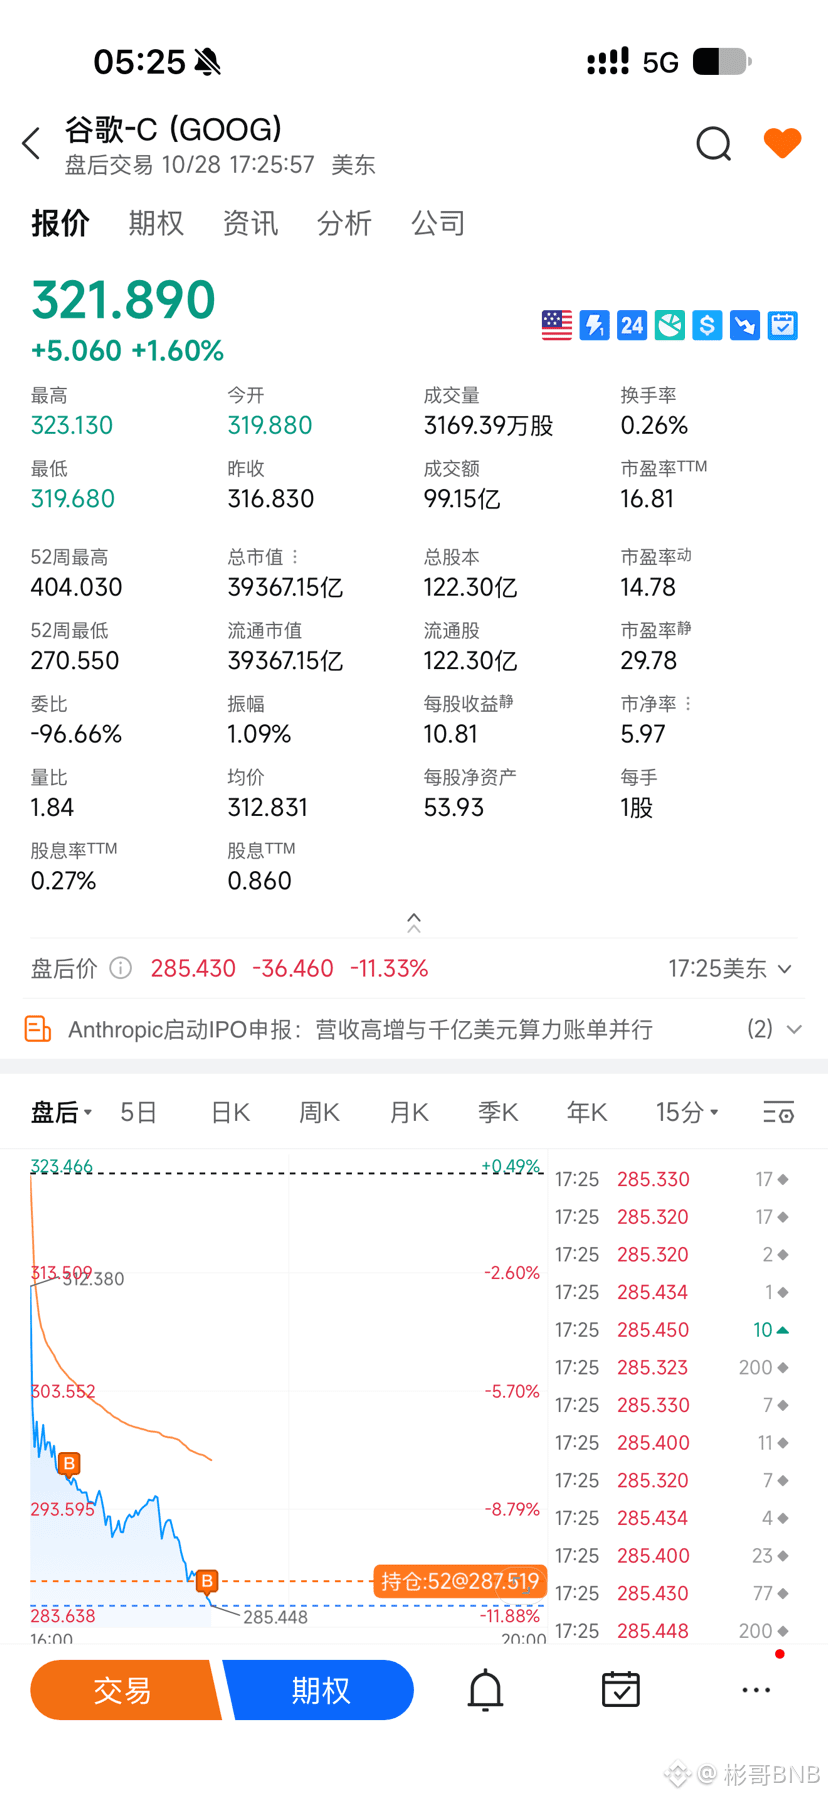
Zum Zeitpunkt des Screenshots lag GOOG nachbörslich 11,33 % im Minus und notierte bei 285,43 US-Dollar.
Ein Blick auf die wichtigsten Zahlen 👇
📊 Googles Quartalszahlen für das dritte Quartal
🔸 Gesamtumsatz: 127,58 Milliarden US-Dollar, ein Plus von 25 % gegenüber dem Vorjahr und leicht unter den erwarteten 127,93 Milliarden US-Dollar.
🔸 Werbeumsatz: 82,01 Milliarden US-Dollar, weniger als die erwarteten 83,57 Milliarden US-Dollar.
🔸 Umsatz im Cloud-Geschäft: 30,71 Milliarden US-Dollar, ein Plus von 103 % gegenüber dem Vorjahr und deutlich über den erwarteten 29,1 Milliarden US-Dollar.
🔸 Betriebsgewinn: 40,58 Milliarden US-Dollar, ein Plus von 30 % gegenüber dem Vorjahr, aber unter den erwarteten 43,16 Milliarden US-Dollar.
🔸 Investitionsausgaben: 51,36 Milliarden US-Dollar, mehr als doppelt so viel wie im Vorjahr.
🔸 Freier Cashflow: minus 9,07 Milliarden US-Dollar – das zweite Quartal in Folge im negativen Bereich.
Am meisten beschäftigt mich nicht das Wachstum von 103 % bei Google Cloud, sondern dass die Investitionsausgaben inzwischen den operativen Cashflow übersteigen.
KI schafft zwar tatsächlich Umsatz, doch die Ausgaben für den Bau von Rechenzentren und den Kauf von Rechenleistung steigen ebenfalls immer weiter.
An der Wall Street scheint man sich nicht mehr damit zufriedenzugeben, sich von Tech-Giganten Geschichten über KI-Wachstum erzählen zu lassen.
Der Markt fragt jetzt:
Wann werden sich diese enormen Investitionen in ausreichend freien Cashflow verwandeln?
Natürlich wurde Googles Gewinn je Aktie in diesem Quartal auch deutlich durch Verluste aus Beteiligungen belastet. Dass der Gewinn unter den Erwartungen lag, lässt sich also nicht vollständig auf die KI-Investitionen zurückführen.
Meine Einschätzung:
Googles KI-Geschäft hat nichts von seiner Wachstumsdynamik eingebüßt – ganz im Gegenteil: Das Cloud-Geschäft entwickelt sich äußerst stark.
Doch die Kapitalmärkte bewerten die Kosten und Renditen des KI-Wachstums inzwischen neu.
Früher konnte schon die Ankündigung höherer KI-Investitionen als positives Signal gelten.
Heute wollen Anleger vor allem eines sehen: Gewinne, Cashflow und eine echte Rendite auf die Investitionen.
Die Zukunft der KI mag weiterhin vielversprechend sein. Das bedeutet aber nicht, dass jede KI-Investition sofort vom Markt belohnt wird.
Was meint ihr: Ist der nachbörsliche Kurssturz von 11 % bei Google eine übertriebene Panikreaktion des Marktes, oder wird die Bewertung von KI gerade neu angesetzt?
$GOOGL $QQQ $SPY