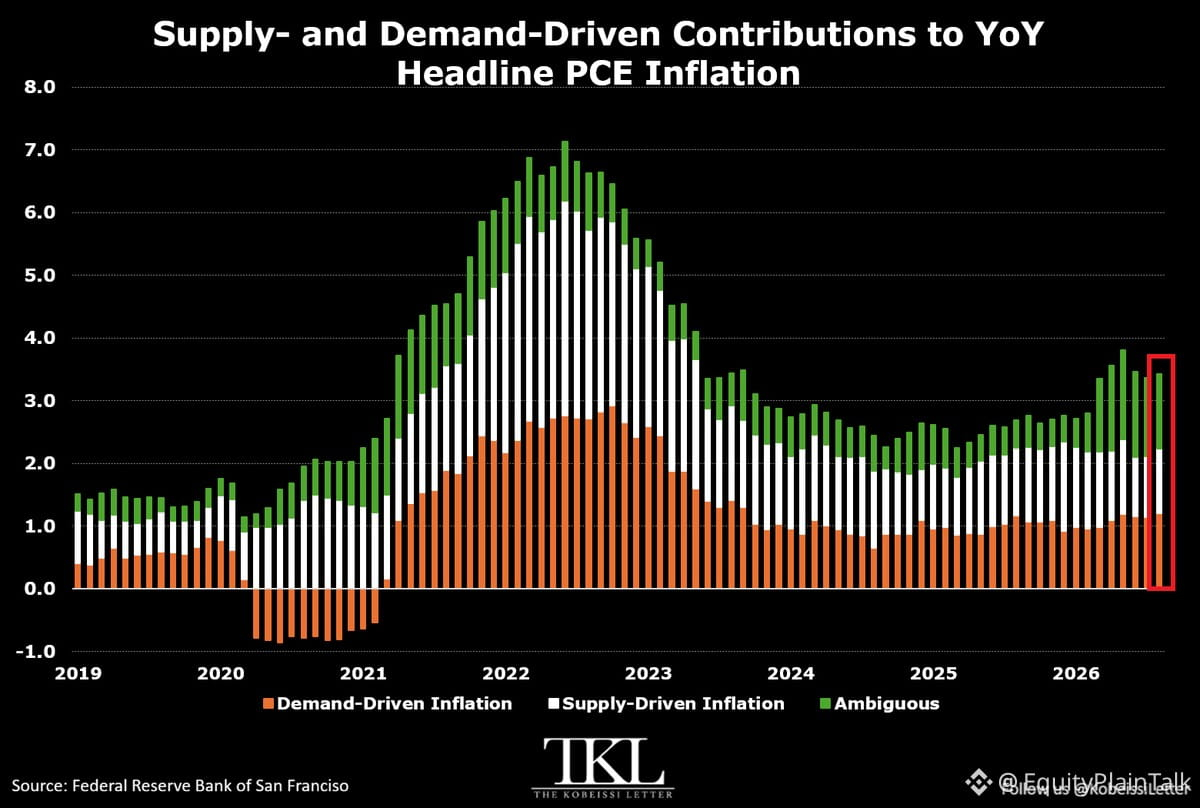
Der Charakter der Inflation verändert sich. Die Nachfrage treibt den Preisdruck inzwischen stärker als Angebotsschocks.
Im August trugen nachfrageseitige Faktoren +1,2 Prozentpunkte zum PCE-Inflationswert von +3,4 % im Jahresvergleich bei – der größte Beitrag seit September letzten Jahres. Angebotsprobleme trugen +1,0 Prozentpunkt bei.
Vergleichen Sie das mit 2022, als Angebotsengpässe dominierten. Damals trugen Angebotsfaktoren im Durchschnitt +3,1 Prozentpunkte pro Monat bei, gegenüber +2,6 Prozentpunkten durch die Nachfrage.
Warum das wichtig ist: Die Zinserhöhungen der Fed wirken sich auf die Nachfrage aus, nicht auf das Angebot. Wenn die Inflation nun nachfragegetrieben ist, sollten höhere Zinsen stärker wirken. Bleibt sie jedoch hartnäckig, bedeutet das, dass Verbraucher und Unternehmen trotz der restriktiveren Finanzierungsbedingungen weiterhin Geld ausgeben.
Die Inflation, mit der wir es heute zu tun haben, ist nicht mehr dieselbe wie vor zwei Jahren. Die geldpolitischen Instrumente, die damals gewirkt haben, könnten heute anders wirken.