Das Cloud-Geschäft hat sich verdoppelt. Im selben Quartal: null Aktienrückkäufe.
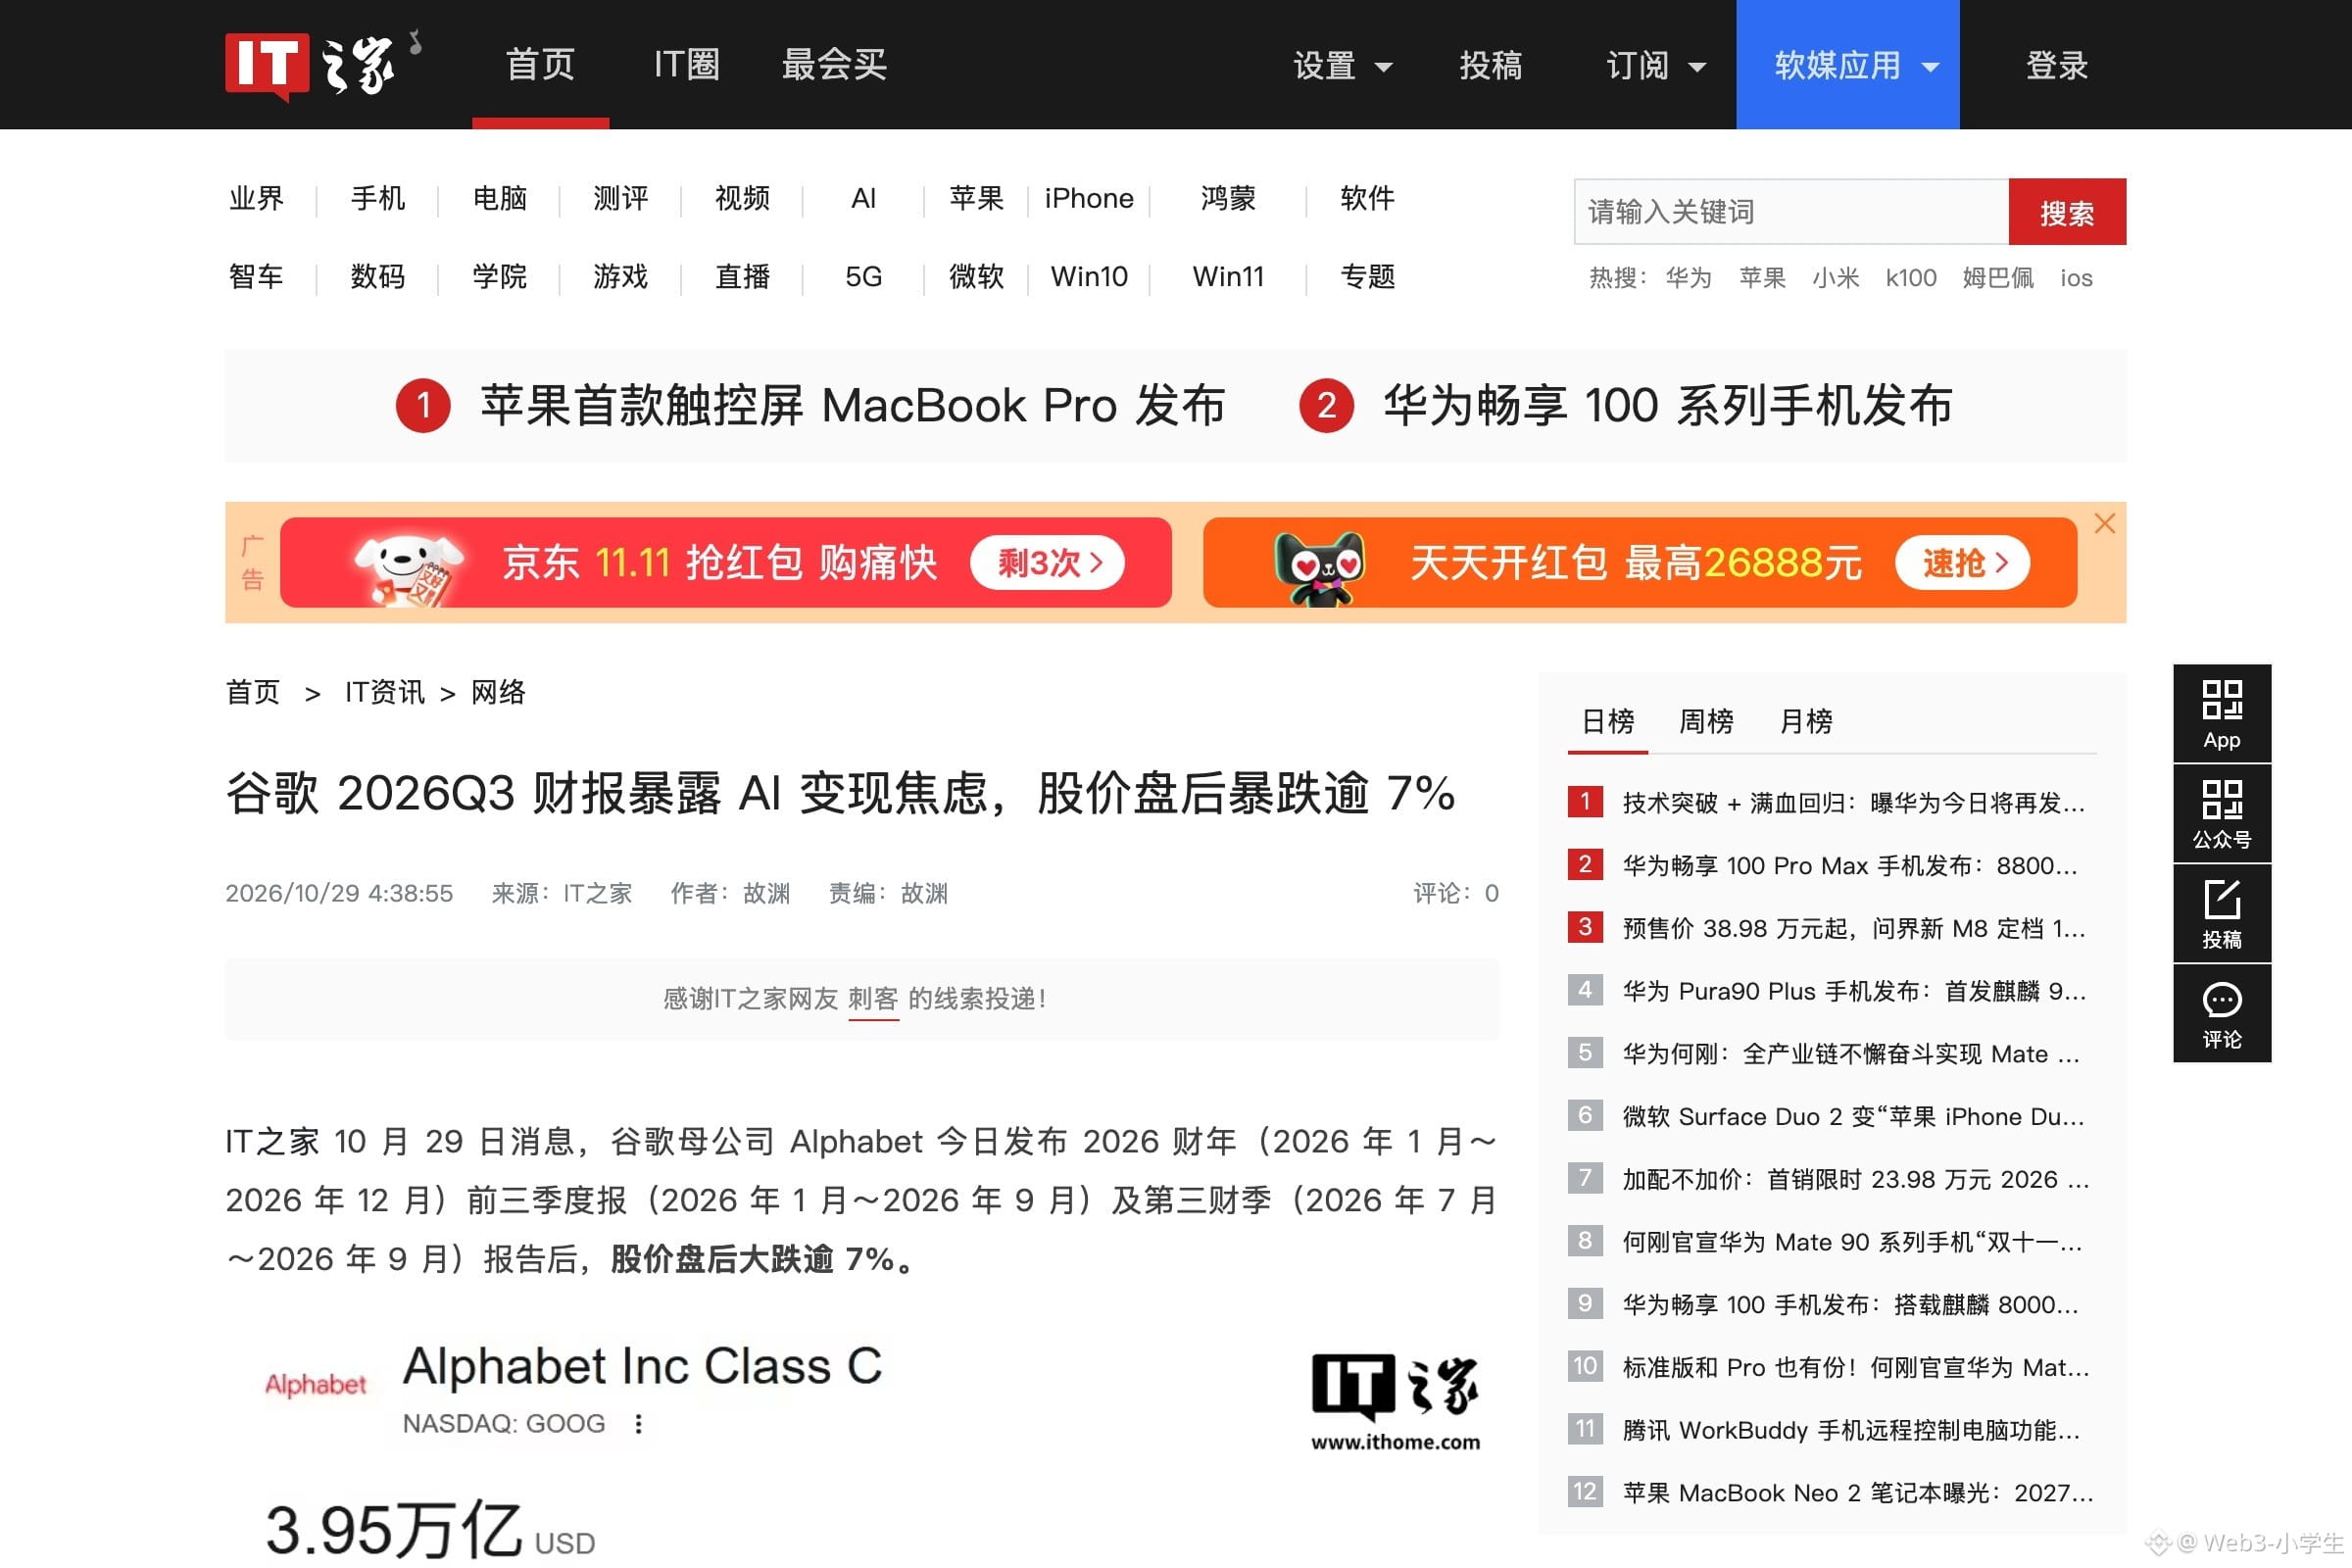
Die verlässlichste Cashflow-Maschine der vergangenen zehn Jahre wurde auseinandergebaut und neu zusammengesetzt. Der Markt muss sie neu bewerten. Was den Kurs nach unten zog, war jedenfalls nicht der Verlust von 8,7 Milliarden.
Schauen wir zuerst auf den Gewinn. 2,12 Dollar je Aktie, gegenüber 2,87 Dollar im Vorjahr. Analysten hatten 3,01 Dollar erwartet. Die Abweichung von 6,7 Milliarden geht auf Verluste aus Beteiligungen zurück und schlägt mit 55 Cent je Aktie zu Buche. Einige winken ab und sagen, das seien nur Buchverluste.
Rechnet man sie heraus, bleiben 2,67 Dollar. Bis zu den erwarteten 3,01 Dollar fehlen immer noch 34 Cent. Ist das also ein Buchverlust?
Die 8,7 Milliarden Verlust stammen aus privaten Beteiligungen an SpaceX und Anthropic. Im Vorjahr hatte dieser Posten noch 10,7 Milliarden Gewinn gebracht. Die Ausschläge sind heftiger als in der Gewinn- und Verlustrechnung selbst. Ob es im nächsten Quartal Gewinne oder Verluste gibt, weiß derzeit niemand.
Die Investitionsausgaben lagen bei 51,4 Milliarden, verglichen mit 24 Milliarden im Vorjahresquartal. Der Cloud-Umsatz betrug 30,7 Milliarden und hat sich ebenfalls verdoppelt. Klingt passend. Von wegen.
Am Ende lagen die Ausgaben sogar 20 Milliarden über dem Cloud-Umsatz.
In den ersten neun Monaten nahm das Unternehmen 28,7 Milliarden Dollar über Anleihen auf und erlöste durch Aktienemissionen zum Marktpreis weitere 12,4 Milliarden. Die langfristigen Schulden stiegen von 46,5 Milliarden zu Jahresbeginn auf 125,1 Milliarden – in nur neun Monaten also auf das 2,7-Fache. Und bei den Aktienemissionen zum Marktpreis ist noch nicht einmal das ganze genehmigte Volumen ausgeschöpft.
Und die Rückkäufe? Kein Cent dafür ausgegeben. Im Vorjahreszeitraum waren es noch 11,5 Milliarden. Damit fehlte der Kaufdruck von $GOOGLB .
Aus Käufern werden Verkäufer. Das ist schlimmer als die fehlenden 34 Cent je Aktie.
Gleichzeitig neue Aktien auszugeben und Rückkäufe auszusetzen heißt, den Wert je Aktie selbst zu verwässern.
Beim Suchgeschäft sieht es besonders schlecht aus. Der Umsatz lag bei 63,4 Milliarden, erwartet worden waren 64,9 Milliarden. Gemini ist nun ein ganzes Jahr integriert, doch die Suche ist trotzdem langsamer gewachsen. Die KI schlägt sich zunächst in den Kosten nieder.
Der TPU-Bereich verdient durchaus Beachtung. Im Geschäftsbericht steht ausdrücklich, dass der externe Verkauf eigener Chips wesentlich zum Wachstum der Cloud-Sparte beigetragen hat. Wenn der Chipverkauf zum Geschäft wird, bedeutet das langfristig eine Abwanderung von Kunden weg von $NVDAB , dem GPU-Verkäufer.
Auch $QQQB kommt nicht ungeschoren davon. Google gehört zu den am höchsten gewichteten Aktien im Nasdaq. Ein Rückgang um acht Prozent zieht den Index mit nach unten.
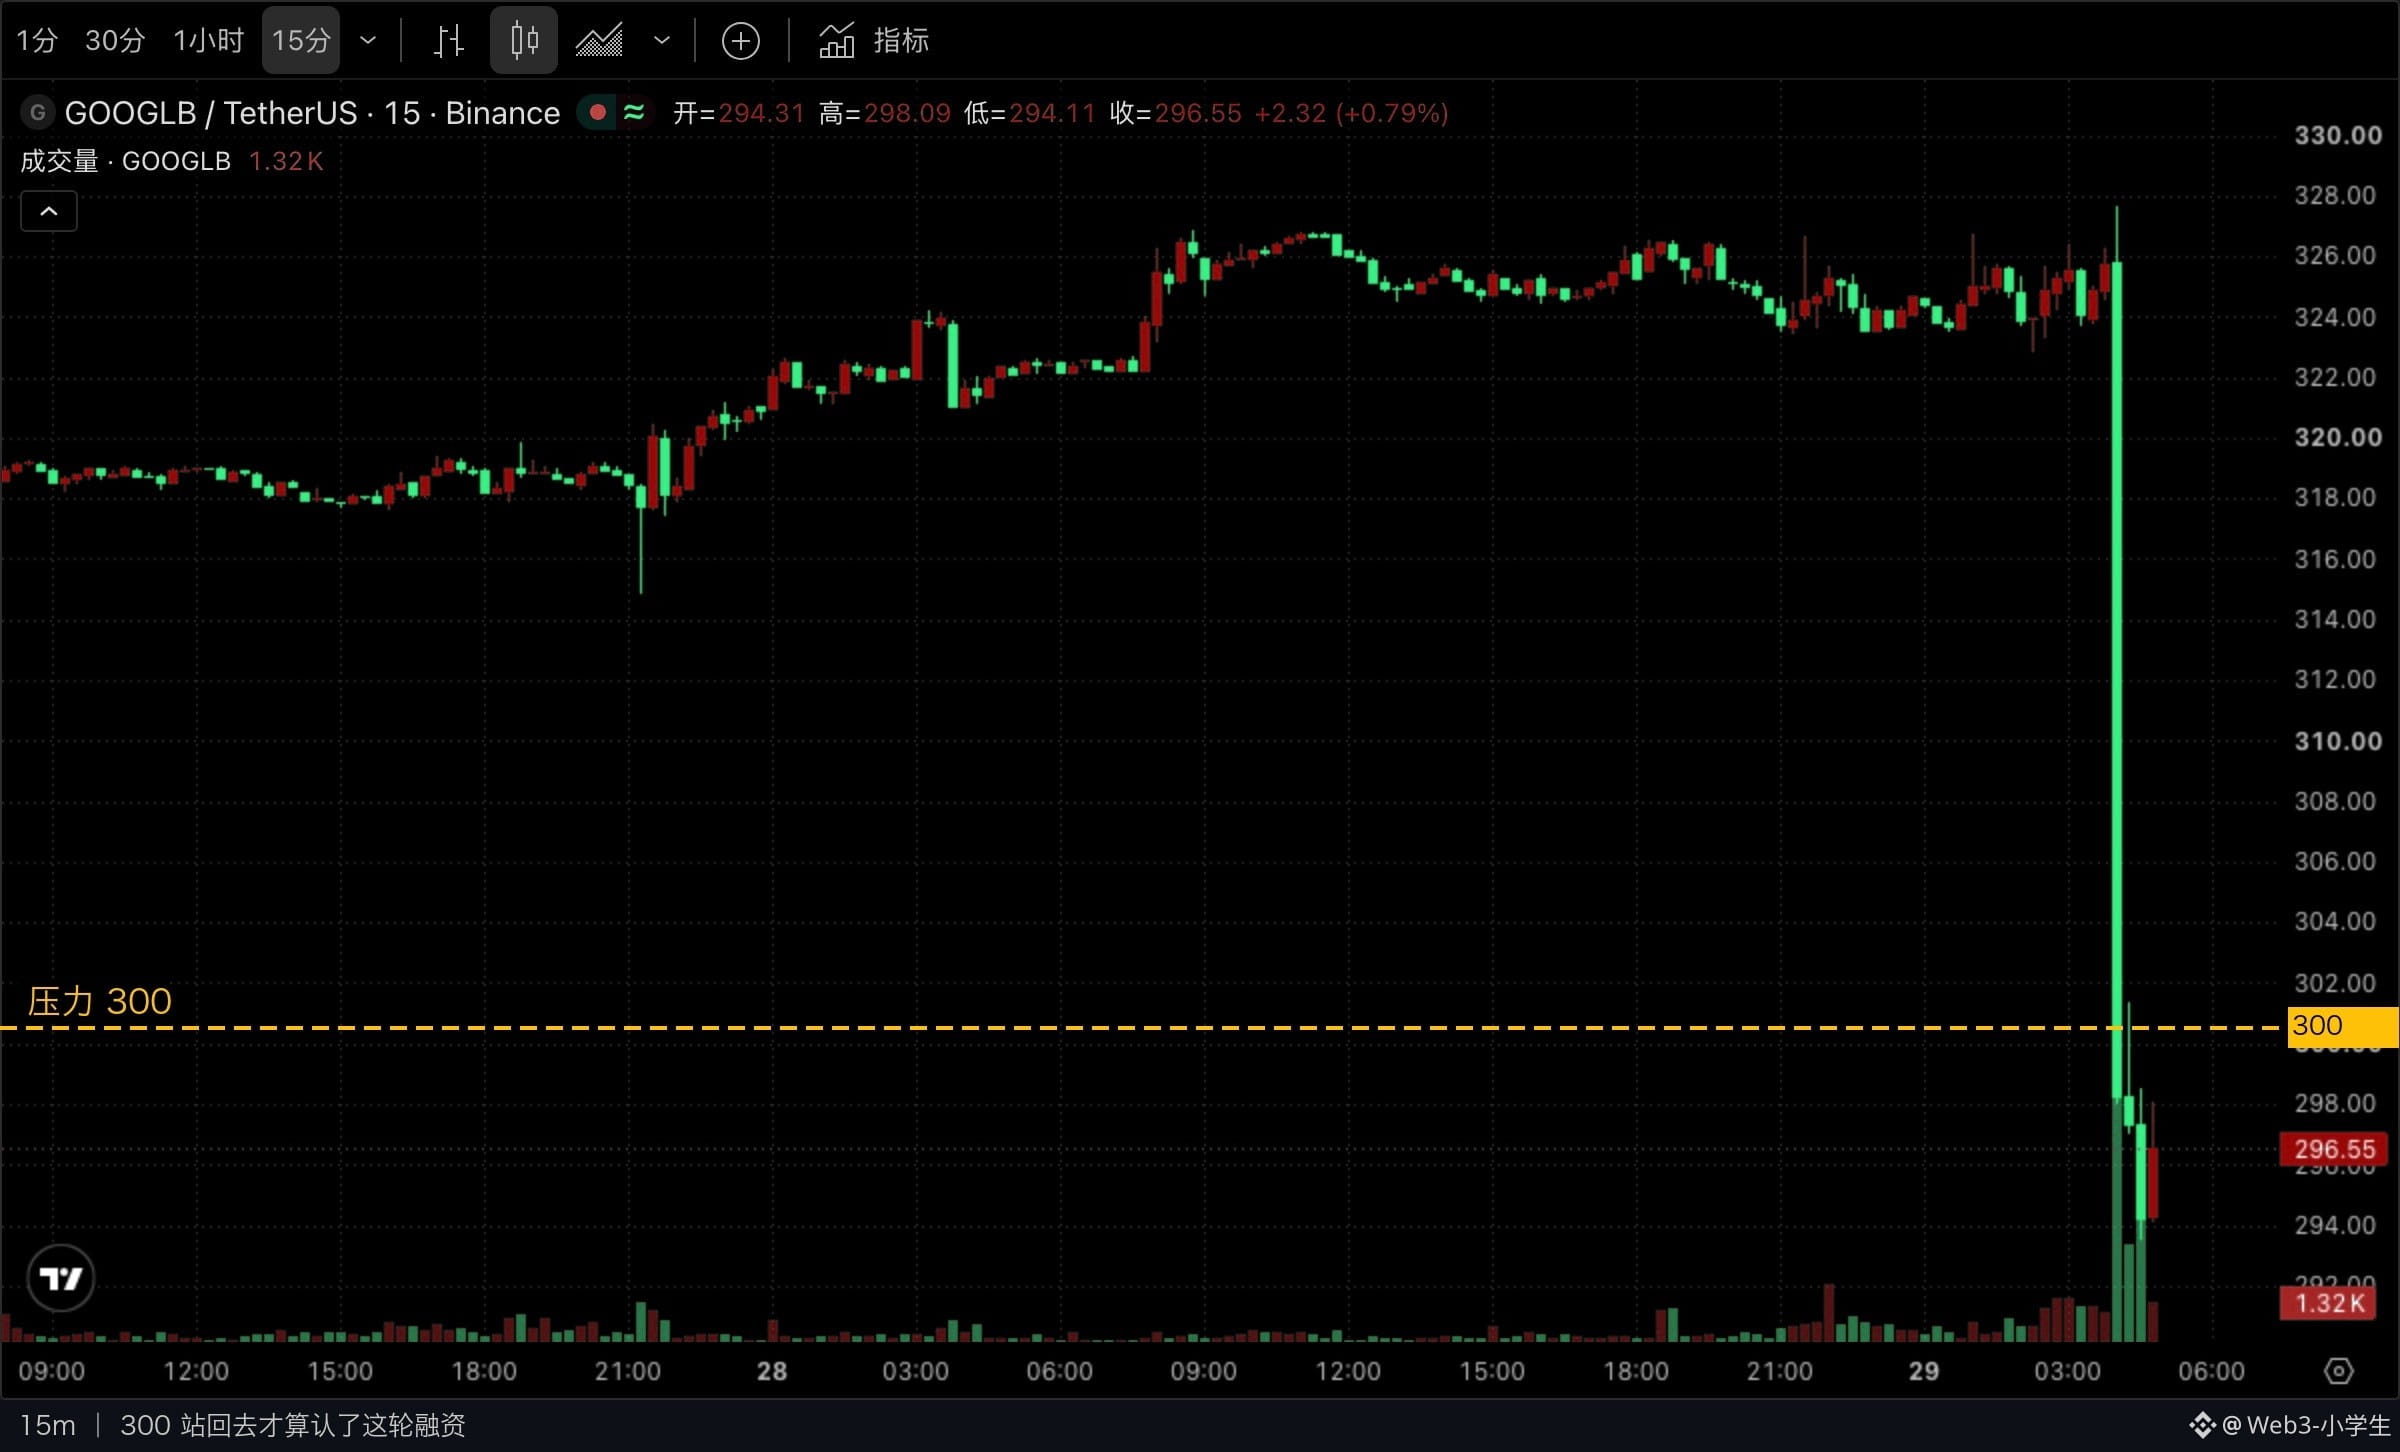
Der eigentliche Handel beginnt erst um 9:30 Uhr. Bis dahin liegt der Titel mehr als acht Prozent im Minus, zeitweise bei 293,50.
Ich denke an die Marke von 300. Kommt der Kurs wieder darüber, zeigt das, dass der Markt diese Finanzierung akzeptiert.
Schafft er es nicht? Dann muss man unterhalb von 293 weitersuchen.
Was man sich wirklich merken sollte: Die Bilanz sieht jetzt anders aus. In den vergangenen zehn Jahren hatte das Unternehmen so viel Cash, dass es überlief. Aktienrückkäufe waren die Standardlösung. In diesem Quartal wurden sie gestrichen – stattdessen hält man nun die Hand am Markt auf.
Jedes Konzept, das das Wachstum der nächsten zehn Jahre vorweg in die heutigen Investitionsausgaben einpreist, muss sich am Ende dem Test des Cashflows stellen.
Denn Zinsen sind immer früher fällig als Aufträge.
#股票财报季 #US-Aktien