Unitrees erster Quartalsbericht: Nettogewinn steigt um das 2,7-Fache, bereinigter Nettogewinn fällt um 18 Prozent
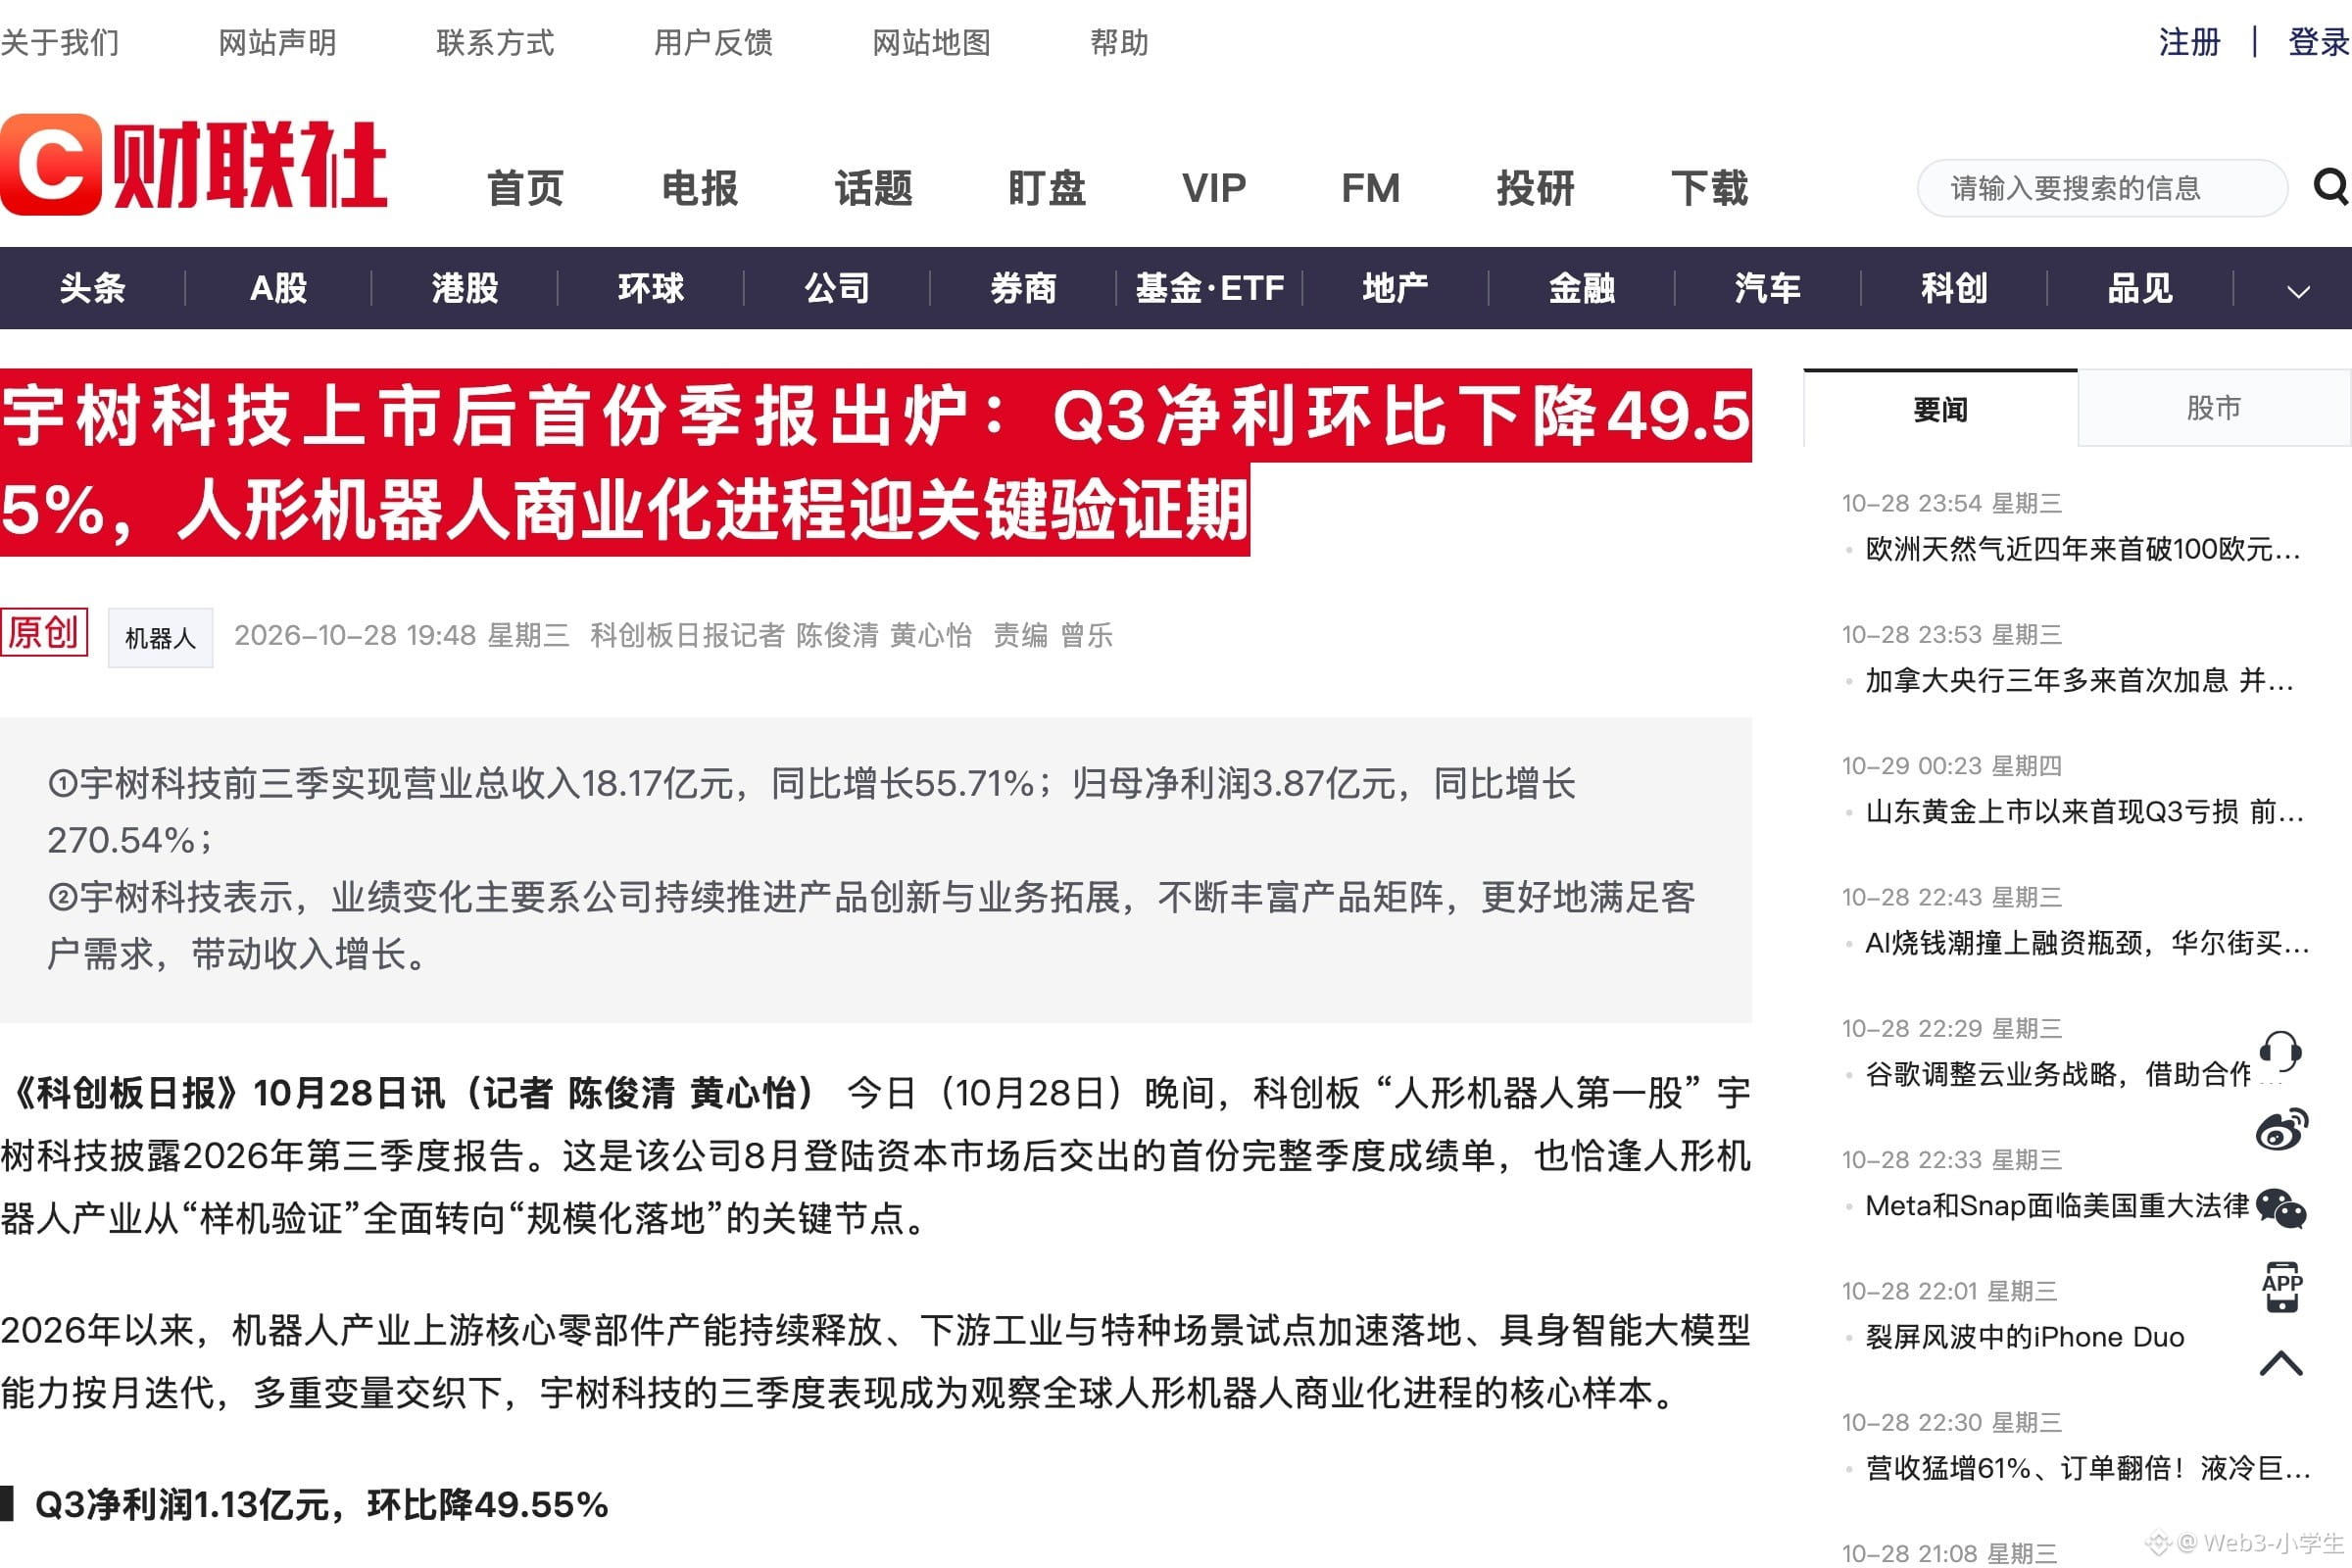
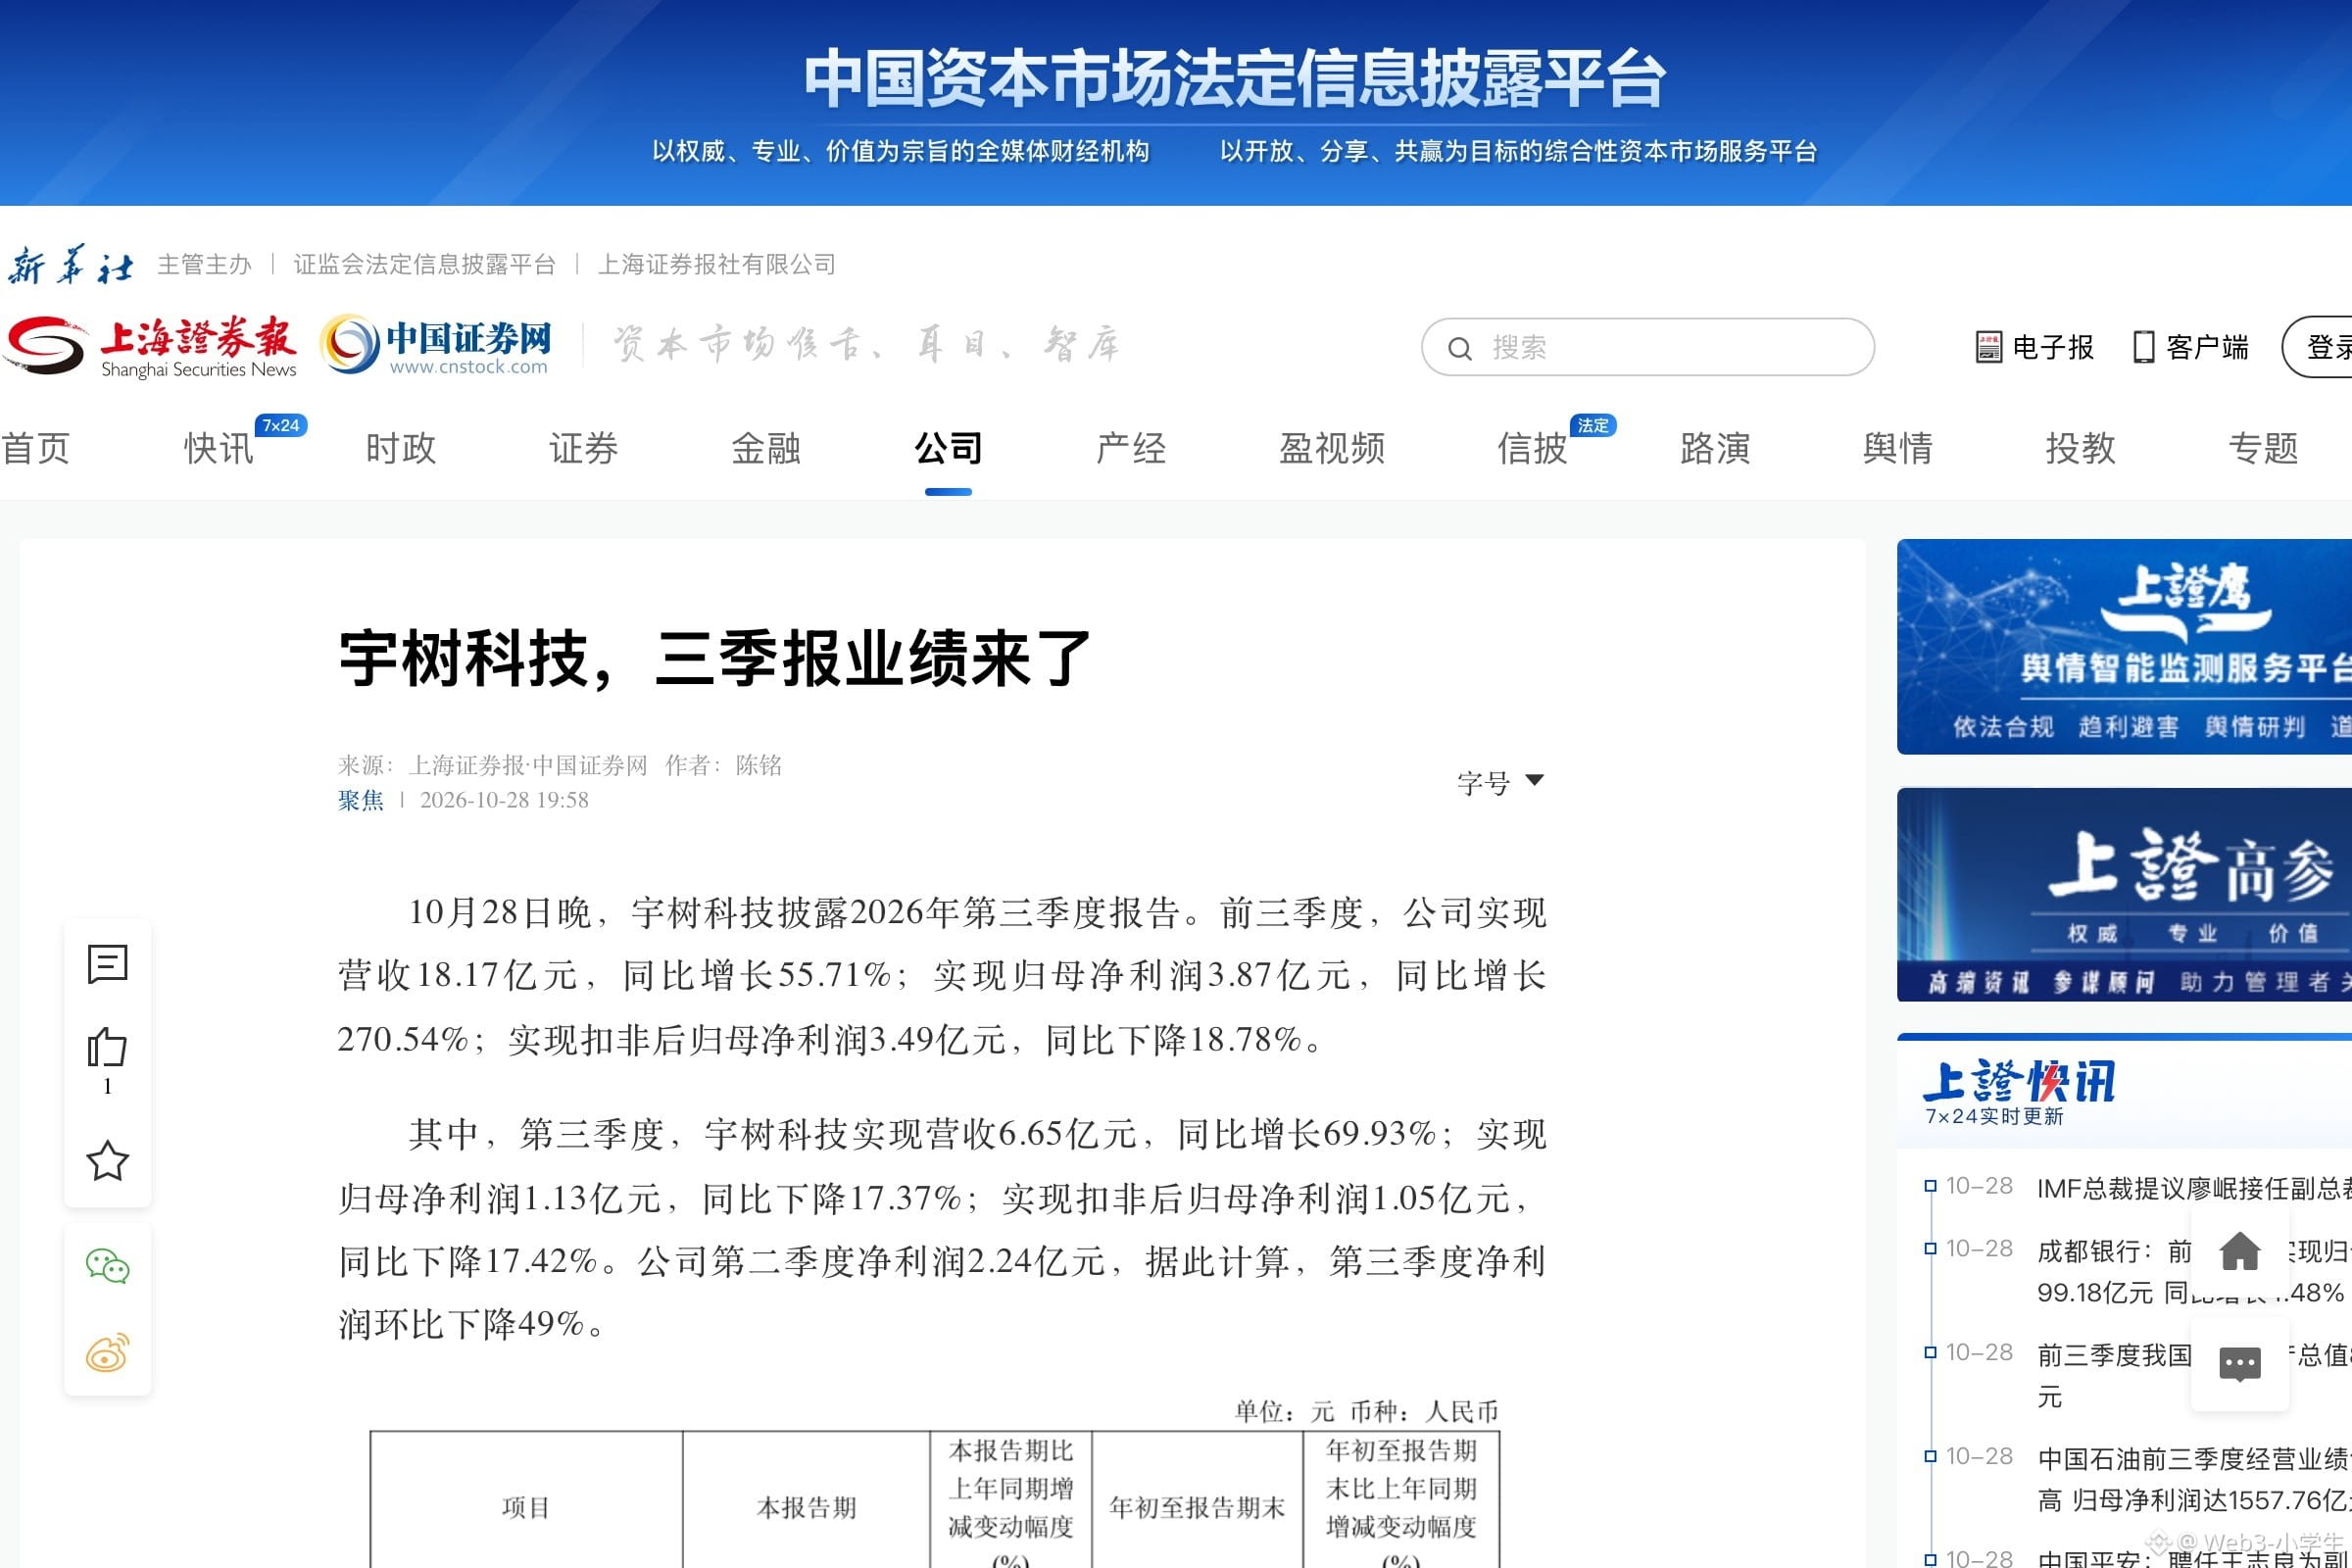
Unitree hat gestern Abend seinen ersten Quartalsbericht seit dem Börsengang vorgelegt. In den ersten drei Quartalen lag der Umsatz bei 1,817 Milliarden, der Nettogewinn bei 387 Millionen – ein Plus um das 2,7-Fache. Was dieses Wachstum tatsächlich getragen hat, war jedoch die einmalige aktienbasierte Vergütung aus dem Vorjahr.
Das eigentliche Geschäft entwickelt sich rückläufig.
Zieht man die nicht wiederkehrenden Gewinne und Verluste ab, belief sich der bereinigte Nettogewinn in den ersten drei Quartalen auf 349 Millionen, 18 Prozent weniger als im Vorjahreszeitraum. Das ist der Betrag, den das Unternehmen tatsächlich mit dem Verkauf seiner Maschinen verdient hat.
Nach Quartalen aufgeschlüsselt wird es noch deutlicher. Im dritten Quartal stieg der Umsatz gegenüber dem Vorjahr um fast 70 Prozent auf 665 Millionen. Der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn sank dagegen um 17 Prozent auf 113 Millionen. Im zweiten Quartal hatte er noch bei 224 Millionen gelegen.
Innerhalb eines Quartals halbierte sich der Gewinn.
Wohin ist das Geld geflossen?
Ins Labor.
Die F&E-Ausgaben im dritten Quartal stiegen gegenüber dem Vorjahr um das 2,5-Fache auf 127 Millionen und machten 19 Prozent des Quartalsumsatzes aus.
270 Millionen mehr eingenommen. 90 Millionen mehr ausgegeben.
Auch die Vertriebskosten steigen: In den ersten drei Quartalen lagen sie bei 230 Millionen, gegenüber 76 Millionen im Vorjahreszeitraum. Im Halbjahresbericht schrieb das Unternehmen selbst, dass vor allem die Markenwerbung rund um die Frühlingsfest-Gala dafür verantwortlich war.
Doch der Markt bewertet die Aktie nicht nach dem Umsatz. Gestern schloss sie bei 695,9 Yuan, ein Plus von mehr als acht Prozent an einem Tag. Im Oktober legte sie insgesamt 54 Prozent zu, die Marktkapitalisierung erreichte 2,815 Billionen.
Vor zehn Tagen lag der Kurs im Tagesverlauf tatsächlich noch bei 404 Yuan.
Meiner Ansicht nach sollte man Roboterunternehmen nicht anhand ihrer Aufträge bewerten, sondern danach, in welchem Jahr sie aufhören können, Geld in die Forschung und Entwicklung zu stecken. Unitrees operativer Cashflow lag in den ersten drei Quartalen bei 194 Millionen, 55 Prozent weniger als im Vorjahreszeitraum.
Im Geschäftsbericht steht eine leicht zu übersehende Anmerkung: Der starke Anstieg der F&E-Ausgaben sei hauptsächlich auf die Entwicklung verkörperter großer KI-Modelle und die Investitionen in Rechenleistung zurückzuführen. Anders gesagt: Ein Teil des zusätzlichen Geldes, das Roboterunternehmen ausgeben, landet letztlich in den Serverschränken von $NVDAB .
Der Vergleich mit Tesla passt ebenfalls. Für die Bewertung von $TSLAB gibt es bei der Optimus-Option nach wie vor keine Grundlage für eine Preisfestsetzung. Selbst bei dem Unternehmen mit den weltweit höchsten Auslieferungen sank der Nettogewinn im stärksten Quartal um 17 Prozent.
Ob Unitree seine F&E-Kosten durch Skaleneffekte senken kann, ist derzeit völlig offen. Bislang gibt es nur einen Quartalsbericht.
Was man sich wirklich merken sollte, ist diese Struktur: Roboterunternehmen verkaufen zunächst die komplette Maschine und stecken das Geld in Forschung, Entwicklung und Rechenleistung. Erst was danach übrig bleibt, ist Gewinn. Die Schaufelverkäufer entlang der Wertschöpfungskette kassieren zuerst.
Jedes Hardwareunternehmen, das mit verkörperter KI eine Geschichte erzählt, muss am Ende erst Bargeld in Rechenleistung umwandeln und dann darauf hoffen, die Stückkosten durch Skaleneffekte zu senken.
Denn die Geschichte handelt davon, was die Technologie leisten kann. Im Geschäftsbericht steht, wie viel das Unternehmen dafür bezahlt hat.
$BTC steht jetzt bei 80.500. Die Risikobereitschaft an der Nasdaq sorgt bei dieser Roboter-Rallye weiterhin für Auftrieb bei den Bewertungen.
#股票财报季 #美股 #Nvidia