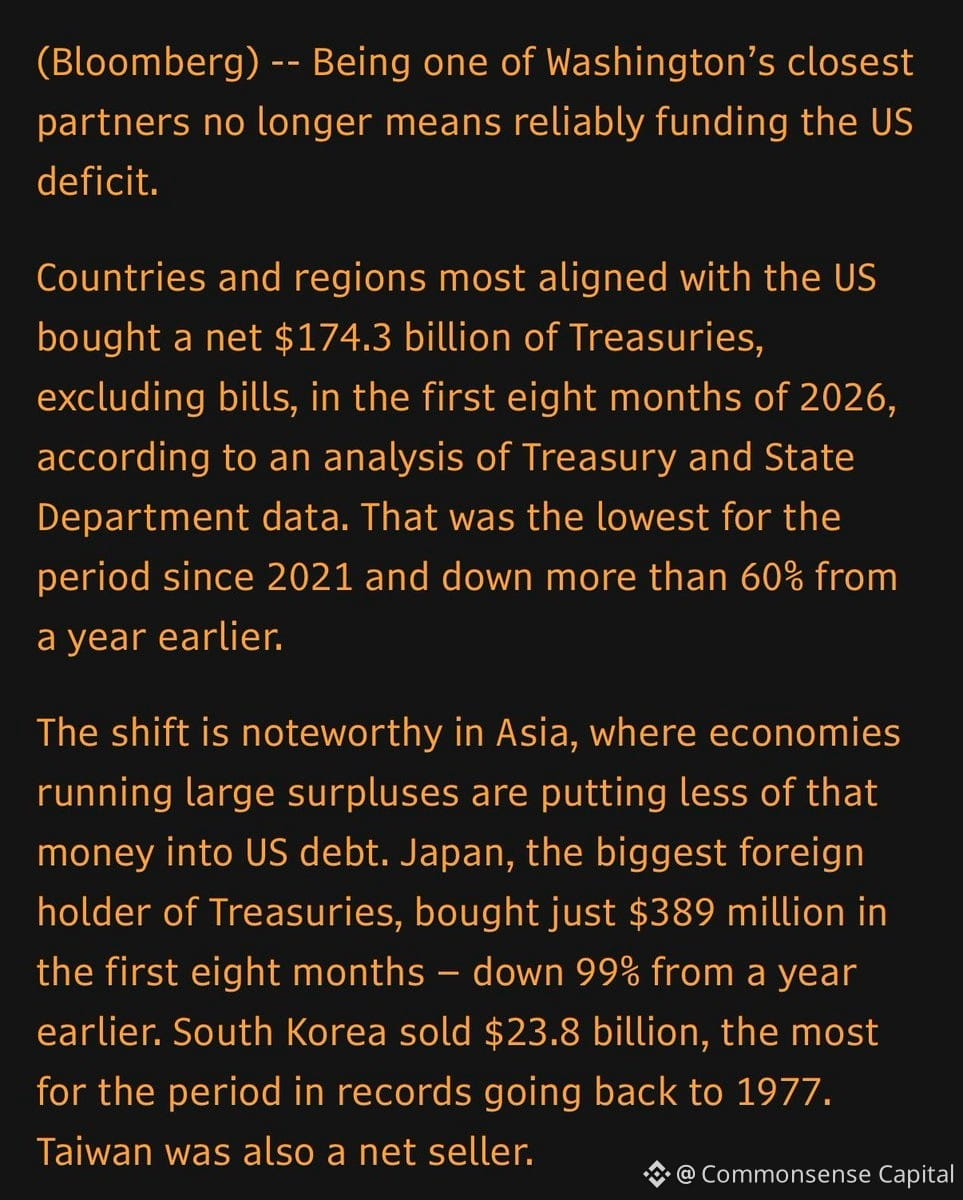
Eine interessante Entwicklung an den Treasury-Märkten, die nicht genug Beachtung findet:
Traditionell verlässliche ausländische Käufer – insbesondere den USA freundlich gesinnte Länder in Asien – haben ihre Treasury-Käufe um 60 % reduziert. Diese geduldigen, langfristigen Anleger sorgten jahrzehntelang für eine stabile Nachfrage.
Und jetzt? Die Käuferbasis besteht zunehmend aus taktisch agierenden Händlern und kurzfristig orientierten Anlegern. Das ist ein struktureller Wandel, keine vorübergehende Schwankung.
Warum das wichtig ist: Wenn der Anleihemarkt stärker von heißem Geld als von langfristig gebundenem Kapital abhängt, kommt es zu mehr Volatilität, höheren Laufzeitprämien und weniger vorhersehbaren Finanzierungskosten. Das ist, als würde man die Hypothek durch eine Kreditkarte ersetzen – bis es nicht mehr funktioniert.
Es geht nicht darum, den Weltuntergang heraufzubeschwören. Es geht darum zu erkennen, dass die USA nicht länger von einer unbegrenzten Nachfrage nach ihren Schulden zu extrem niedrigen Zinsen ausgehen können. Der inländische Finanzierungsbedarf im Ausland und die Diversifizierung weg von einer zu starken Konzentration auf den Dollar bedeuten, dass die Käufe nicht mehr automatisch erfolgen.
Die Märkte passen sich an. Die Renditen verändern sich. Das Leben geht weiter. Aber falls Sie sich fragen, warum die langfristigen Zinsen hartnäckig hoch bleiben, selbst wenn die Fed die Zinsen senkt: Das ist ein Teil der Antwort.