

$LEU.US Centrus Energy ist ein US-amerikanischer Kernbrennstofflieferant. Das Kerngeschäft besteht im Verkauf von Trennprodukten aus niedrig angereichertem Uran an Kernkraftwerke sowie damit verbundenen technischen Dienstleistungen.
Das Unternehmen treibt derzeit den groß angelegten Ausbau der inländischen Urananreicherungskapazitäten voran, wobei der Schwerpunkt auf niedrig angereichertem und hochgradig niedrig angereichertem Uran liegt. Hochgradig niedrig angereichertes Uran ist eine benötigte Brennstoffform für fortgeschrittene Reaktoren und Mikroreaktoren.
Das Unternehmen betreibt in Piketon, Ohio, die einzige lizenzierte Produktionsanlage für hochgradig niedrig angereichertes Uran in der westlichen Welt. Die Zentrifugentechnologie ermöglicht eine Anreicherung ohne ausländische Auflagen und eignet sich damit für Anwendungen im Zusammenhang mit der nationalen Sicherheit der USA.
Management
Das Unternehmen hat kürzlich die Übernahme von Westerman Holdings abgeschlossen. Der Kaufpreis belief sich auf etwa 116 Millionen US-Dollar, davon stammten rund 95 Millionen US-Dollar aus vorhandenen Barmitteln; der Rest wurde in Form von Aktien gezahlt.
Westerman ist ein langjähriger Lieferant von Centrus und produziert wichtige Komponenten wie Zentrifugengehäuse. Darüber hinaus beliefert das Unternehmen Kunden aus der Öl- und Gasindustrie sowie anderen Industriezweigen.
Nach Abschluss der Übernahme wurde Westerman zu einer Tochtergesellschaft und behielt seine bisherige Marke und seine Kundenbeziehungen bei. Die Werke befinden sich in Ohio, Oklahoma und Wyoming; das Unternehmen beschäftigt rund 400 Mitarbeiter.
Durch diesen Schritt wird eine wichtige Fertigungskompetenz in das eigene Unternehmen integriert. Das verringert die Abhängigkeit von externen Lieferanten während des Ausbaus und erschließt zusätzliche Einnahmequellen außerhalb des Nuklearbereichs. Das Unternehmen erwartet, dass die Transaktion bereits im ersten Jahr nach ihrem Abschluss den bereinigten Gewinn je Aktie steigern wird.
Im Auftragsbereich hat Centrus einen mehrjährigen Vertrag mit Antares Nuclear geschlossen. Centrus wird hochangereichertes niedrig angereichertes Uran (HALEU) liefern; die Lieferungen sollen noch vor Ende dieses Jahrzehnts beginnen.
Der Vertrag umfasst Vorauszahlungen von Antares zur Unterstützung des Kapazitätsausbaus. Antares entwickelt einen kompakten Mikroreaktor für Einsätze auf der Erde und im Weltraum und wurde für das Janus-Programm der US-Armee, das fortgeschrittene Kernenergieprojekt der Luftwaffe sowie weltraumbezogene Demonstrationsprojekte ausgewählt. Centrus wird die Produktion ohne damit verbundene Verpflichtungen durchführen; der Brennstoff kann für Anwendungen im Bereich der nationalen Sicherheit eingesetzt werden.
Das Unternehmen hatte zuvor vom US-Energieministerium einen Auftrag im Wert von rund 900 Millionen US-Dollar zur Produktion von HALEU erhalten und arbeitet am Aufbau kommerzieller Produktionskapazitäten. Ende 2025 belief sich der Auftragsbestand des Unternehmens auf rund 3,8 Milliarden US-Dollar und reichte bis ins Jahr 2040; spätere Angaben zufolge ist er weiter gestiegen.
Das Unternehmen hat außerdem am Standort Oak Ridge ein Praktikumsprogramm gestartet und arbeitet dafür mit der Tennessee Tech zusammen, um Studierende der Chemie- und Maschinenbauingenieurwissenschaften einzustellen.
Alle drei Praktikanten des ersten Jahrgangs wurden nach Abschluss des Programms fest angestellt; das Programm wurde in den Folgejahren fortgeführt. Das Unternehmen erklärte, eine ingenieurwissenschaftliche Ausbildung vermittle die theoretischen Grundlagen, während die praktische Arbeit vor Ort den Studierenden Einblicke in deren konkrete Anwendung gebe.
Das Werk in Oak Ridge stellt auf die Fertigung von Zentrifugen in großem Maßstab um und benötigt dafür zusätzliches Personal. Das Praktikumsprogramm ist eine Möglichkeit, Fachkräfte vor Ort zu gewinnen.
Finanzen
Im Bereich der Finanzierung hat das Unternehmen kürzlich ein öffentliches, von Konsortialbanken begleitetes Angebot abgeschlossen. Dabei wurden Stammaktien der Klasse A, vorausfinanzierte Optionsscheine und Stammoptionsscheine ausgegeben. Der Bruttoerlös wird auf etwa 500 Millionen US-Dollar geschätzt, künftige Optionsausübungen nicht eingerechnet.
Die Stammoptionsscheine sind in vier Serien aufgeteilt. Die Ausübungspreise liegen bei etwa 227, 272, 318 und 363 US-Dollar je Aktie; die Laufzeiten reichen vom zweiten bis zum fünften Jahr nach dem Ausgabedatum.
Die Erlöse sollen für allgemeines Betriebskapital, die Entwicklung und den Einsatz von Technologien, die Rückzahlung oder den Rückkauf von Schulden, Investitionsausgaben sowie mögliche Übernahmen verwendet werden. Für 2026 sind Investitionen von 350 bis 500 Millionen US-Dollar geplant, hauptsächlich für den industriellen Aufbau im Zusammenhang mit der Zentrifugenfertigung.
Im Geschäftsjahr 2025 erzielte das Unternehmen einen Umsatz von rund 449 Millionen US-Dollar und einen Nettogewinn von etwa 78 Millionen US-Dollar. In den vergangenen zwölf Monaten beliefen sich der Umsatz auf rund 474 Millionen US-Dollar und der Nettogewinn auf etwa 49 Millionen US-Dollar.
Die liquiden Mittel belaufen sich auf rund 1,87 Milliarden US-Dollar, die Schulden auf etwa 1,18 Milliarden US-Dollar. Daraus ergibt sich eine Nettoliquidität von rund 690 Millionen US-Dollar. Der freie Cashflow ist derzeit negativ, hauptsächlich aufgrund der gestiegenen Investitionsausgaben.
Bewertung
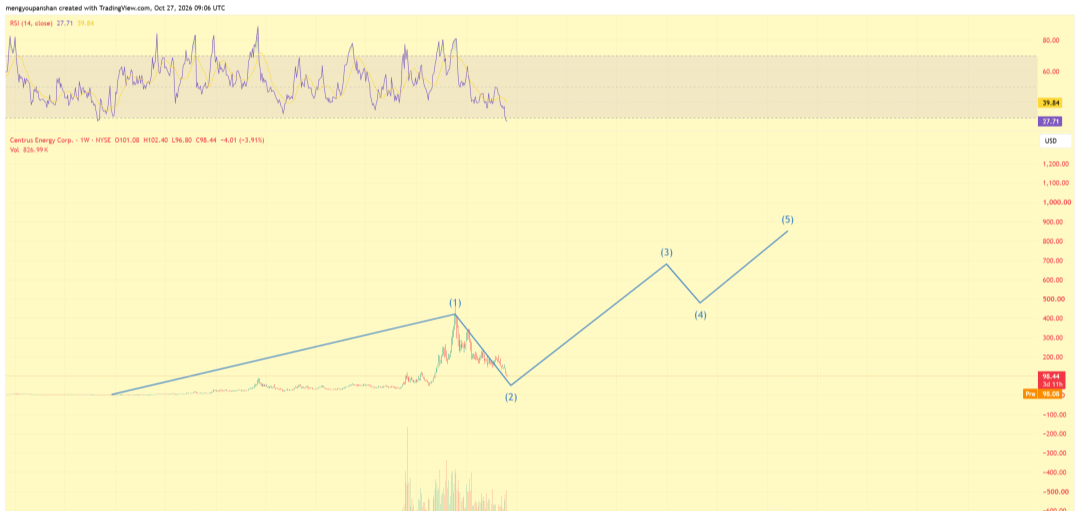
Der Wochenchart zeigt, dass der Aktienkurs von weniger als 10 US-Dollar um das Jahr 2019 auf etwa 420 bis 470 US-Dollar Ende 2025 gestiegen ist und anschließend zurückging.
Der aktuelle Kurs liegt bei etwa 98 US-Dollar und damit rund 75 % unter dem Höchststand. Der RSI(14) beträgt 27,71 und befindet sich im überverkauften Bereich; das Handelsvolumen ist im Vergleich zu den vorherigen Höchstständen deutlich zurückgegangen.
Nach einer möglichen Wellenzählung wird der Anstieg von 2019 bis 2025 als erste Welle eines Aufwärtsimpulses eingeordnet. Derzeit befindet sich der Kurs in einer Korrektur der zweiten Welle. Dem Chart zufolge könnte das Tief noch gegen Ende 2026 oder Anfang 2027 erreicht werden.
Sollte die Korrektur anschließend enden, dürfte die dritte Welle vom Tief auf etwa 680 bis 700 US-Dollar steigen, voraussichtlich bis etwa 2030. Für die vierte Welle wird ein Rückgang auf etwa 480 US-Dollar erwartet, für die fünfte ein Anstieg auf etwa 850 US-Dollar um das Jahr 2032.
Diese Einteilung muss den Grundregeln entsprechen: Die zweite Welle darf nicht unter den Ausgangspunkt der ersten fallen, die dritte Welle darf nicht die kürzeste Impulswelle sein und die vierte Welle darf nicht in den Kursbereich der ersten Welle eindringen.
Die derzeitige Einordnung erfüllt diese Bedingungen grundsätzlich. Die Bestimmung der Wellenstruktur ist jedoch subjektiv, und unterschiedliche Ausgangspunkte können zu anderen Zählungen führen. Sollte der Kurs dauerhaft weiter fallen und in den Bereich der Seitwärtsphase vor 2024 eindringen, müsste die aktuelle Annahme möglicherweise angepasst werden.
Auf der Nachfrageseite laufen weiterhin langfristige Verträge über niedrig angereichertes Uran für US-Kernkraftwerke. Gleichzeitig beginnen Entwickler fortgeschrittener Reaktoren, Lieferverträge für HALEU abzuschließen.
Der Auftrag des Energieministeriums, die Mikroreaktorprojekte von Armee und Luftwaffe sowie weltraumbezogene Demonstrationsvorhaben steigern allesamt die Nachfrage nach heimisch produziertem Brennstoff.
Das Unternehmen erklärt, dass feste Aufträge den Ausbau hin zur kommerziellen Produktion unterstützen und die Erweiterungsarbeiten bereits laufen. Bis zur Lieferung vergeht Zeit, von der Herstellung der Zentrifugen bis zur tatsächlichen Auslieferung. Der Ausbau der Fertigungskapazitäten in Oak Ridge und die Erweiterung der Anreicherungsanlage in Piketon werden parallel vorangetrieben. Vorauszahlungen von Kunden decken einen Teil der Investitionsausgaben direkt.
Auf Bewertungsebene liegt der aktuelle Aktienkurs bei etwa 98 US-Dollar, was einer Marktkapitalisierung von rund 2 Milliarden US-Dollar entspricht. Nach Abzug der Nettoliquidität beträgt der Unternehmenswert etwa 1,3 Milliarden US-Dollar.
Ein vereinfachtes zweistufiges Cashflow-Modell geht davon aus, dass sich das Unternehmen in den nächsten Jahren in einer Investitions- und Hochlaufphase befindet. Der freie Cashflow ist zunächst negativ oder nahe null und wird mit dem schrittweisen Produktionsbeginn positiv. Im achten Jahr erreicht er etwa 250 Millionen US-Dollar und wächst danach dauerhaft um 3 %. Der Diskontsatz beträgt 10 %. Auf dieser Grundlage ergibt sich ein Eigenkapitalwert von etwa 2,7 Milliarden US-Dollar beziehungsweise rund 133 US-Dollar je Aktie.
Steigt der Diskontsatz auf 12 % oder wird der Cashflow im Terminal Value nach unten angepasst, fällt der Wert je Aktie in eine Spanne von 90 bis 110 US-Dollar. Das Modell reagiert empfindlich auf die Geschwindigkeit des Produktionshochlaufs, die Höhe der Investitionsausgaben und die künftige Bruttomarge. Der aktuelle Kurs liegt unterhalb des genannten konservativen Mittelwerts; das tatsächliche Ergebnis hängt jedoch vom Fortschritt des Ausbaus, der Erfüllung der Aufträge und der Entwicklung der Marktnachfrage ab.#股票财报季

Fazit
Das Geschäft des Unternehmens basiert auf bestehenden Verträgen und staatlicher Unterstützung. Die Managemententscheidungen konzentrieren sich vor allem auf den Kapazitätsaufbau, die Integration der Lieferkette und die Einstellung zusätzlicher Mitarbeiter.
Finanziell unterstützen die Barreserven und die Finanzierungsmaßnahmen die derzeitige Investitionsspitze. Verwässerung und Umsetzungstempo wirken sich jedoch auf den Wert je Aktie aus. Der Kurs befindet sich nach einem starken Rückgang vom Höchststand auf einem niedrigeren Niveau; technische Indikatoren signalisieren überverkaufte Bedingungen, und die Wellenposition deutet auf eine Korrekturphase hin.
Mögliche künftige Katalysatoren sind vor allem der Zeitplan für die Inbetriebnahme der Kapazitäten, konkrete Liefervereinbarungen für HALEU sowie Fortschritte dabei, die Importabhängigkeit durch heimische Anreicherungskapazitäten zu ersetzen.
Diese Faktoren bestimmen, ob sich die Aufträge planmäßig in Umsatz und Cashflow umwandeln lassen.
