SK Hynix verfehlt die Gewinnerwartungen deutlich – und die Aktie steigt trotzdem? Werfen wir einen Blick auf die Geschäftszahlen
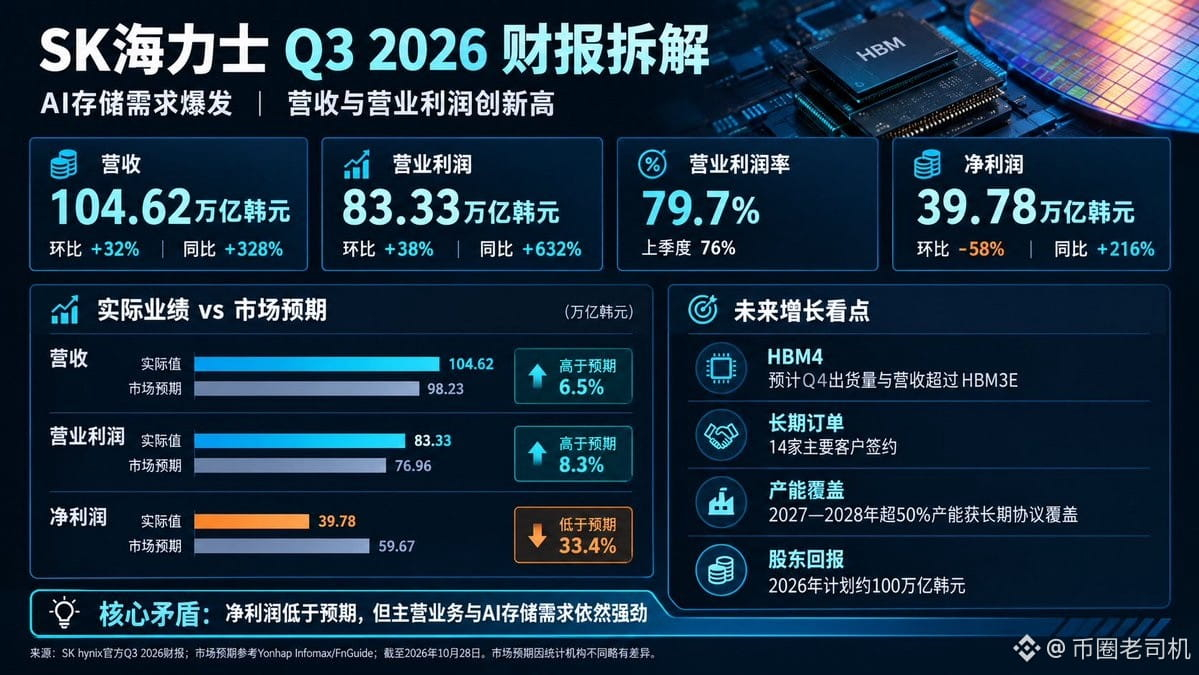
Der Nettogewinn lag im dritten Quartal bei 39,78 Billionen Won und damit deutlich unter den Markterwartungen von 61,29 Billionen Won – eine Abweichung von fast 35 %.
Normalerweise würde man annehmen, dass eine Aktie unter Druck gerät, wenn der Gewinn hinter den Erwartungen zurückbleibt, oder?
Doch der Markt spielte nicht nach diesem Drehbuch: Die Hynix-Aktie stieg im Tagesverlauf zeitweise um 9,4 %, und auch der südkoreanische KOSPI-Index legte zu.
Da stellt sich die Frage: Worauf setzt der Markt eigentlich?
Erstens: Der Nettogewinn blieb zwar hinter den Erwartungen zurück, aber das Kerngeschäft lief außergewöhnlich stark.
SK Hynix erzielte im dritten Quartal einen Umsatz von 104,62 Billionen Won – ein Plus von 32 % gegenüber dem Vorquartal und von 328 % gegenüber dem Vorjahreszeitraum. Der operative Gewinn betrug 83,33 Billionen Won, 38 % mehr als im Vorquartal und 632 % mehr als im Vorjahr.
Die operative Marge erreichte 79,7 % und lag damit nahe an 80 %.
Was bedeutet das konkret?
Im Vorjahresquartal lag der operative Gewinn bei gerade einmal 11,38 Billionen Won. Nun ist er auf 83,33 Billionen Won gestiegen – etwa auf das 7,3-Fache.
Außerdem hat Hynix zum ersten Mal in seiner Unternehmensgeschichte in einem einzelnen Quartal einen Umsatz von mehr als 100 Billionen Won erzielt.
Allein betrachtet lief das Kerngeschäft also nicht nur gut, sondern geradezu spektakulär.
Das eigentliche Problem liegt beim Nettogewinn: Er betrug 39,78 Billionen Won, sank gegenüber dem Vorquartal um 57,7 % und blieb damit hinter den Markterwartungen zurück.
Dabei ist zu beachten, dass Nettogewinn und operativer Gewinn unterschiedlich berechnet werden. Der Nettogewinn von Hynix lag im Vorquartal bei enormen 93,92 Billionen Won und enthielt unter anderem Erträge aus Investitionen. Der starke Rückgang gegenüber dem Vorquartal bedeutet daher nicht automatisch, dass sich das Kerngeschäft plötzlich verschlechtert hat.
Zweitens: Was den Markt wirklich interessiert, ist, ob HBM auch weiterhin profitabel sein kann.
Bei der aktuellen KI-Rallye richten viele den Blick noch immer auf Nvidia. Doch auch die Speicherbranche verdient Aufmerksamkeit.
KI-Server benötigen nicht nur GPUs, sondern auch große Mengen leistungsstarker Speicher. Die hohen technischen Anforderungen an HBM-Speicher mit hoher Bandbreite, die strengen Vorgaben an die Ausbeute und die Fähigkeiten im Advanced Packaging lassen sich nicht einfach durch gewöhnliche Speicherchips ersetzen.
Hynix teilte in seinem Geschäftsbericht mit, dass die Auslieferung von HBM4 inzwischen umfassend angelaufen ist. Für das vierte Quartal wird erwartet, dass sowohl die Auslieferungsmenge als auch der Umsatz mit HBM4 diejenigen von HBM3E übertreffen und HBM4 zum Hauptprodukt wird.
Auch die Nachfrage nach DDR5 für Server wächst. Der Absatz von SSDs für Unternehmen profitiert ebenfalls vom Ausbau der Rechenzentren.
Das bedeutet, dass Hynix nicht nur von Preiserhöhungen bei einem einzelnen Produkt profitiert: Die Nachfrage nach verschiedenen Speicherprodukten mit hoher Wertschöpfung wächst, angetrieben durch KI-Rechenzentren.
Eine starke Nachfrage bedeutet natürlich nicht, dass die Preise für immer steigen. Entscheidend werden auch der Ausbau des Angebots und die Wettbewerbssituation sein.
Drittens: Die wirklich aussagekräftigen Zahlen betreffen die Aufträge für 2027 und 2028.
Hynix hat bereits langfristige Liefervereinbarungen mit 14 wichtigen Kunden abgeschlossen. Diese decken mehr als 50 % der gesamten Produktionskapazität für 2027 und 2028 ab.
Zudem geht das Unternehmen davon aus, dass die angespannte Lage bei Angebot und Nachfrage im Speichermarkt bis 2030 anhalten könnte.
Zusammengenommen sind diese beiden Informationen besonders bedeutsam.
Bisher fragte sich der Markt, ob die Nachfrage nach KI-Speichern nur einen kurzfristigen Boom erleben würde.
Nun signalisiert Hynix, dass für einen Teil der Produktionskapazität der kommenden zwei Jahre bereits langfristige Vereinbarungen bestehen. Die Nachfrage ist damit besser absehbar, als wenn man nur die Aufträge eines einzelnen Quartals betrachtet.
Langfristige Vereinbarungen bedeuten natürlich nicht, dass die künftigen Gewinne vollständig gesichert sind. Produktpreise, Vertragsbedingungen und die tatsächliche Auslieferung wirken sich weiterhin auf die letztendliche Profitabilität aus.
Für den Markt hilft das aber zumindest, die Sorge zu mindern, dass die kurzfristige Nachfrage plötzlich einbrechen könnte.
Viertens: Ein weiterer, leicht zu übersehender Kurstreiber sind die Aktionärsrückflüsse von 100 Billionen Won.
Hynix kündigte an, für 2026 Aktionärsrückflüsse von rund 100 Billionen Won zu planen. Davon entfallen mehr als 30 Billionen Won auf Bardividenden und mehr als 60 Billionen Won auf Aktienrückkäufe und -einziehungen.
Das ist keine kleine Summe.
Während des KI-Investitionsbooms befürchtet der Markt sowohl eine massive Ausweitung der Produktionskapazitäten als auch immer höhere Investitionsausgaben, die den Cashflow aufzehren.
Dass Hynix einerseits seine Kapazitäten ausbauen und andererseits umfangreiche Rückflüsse an die Aktionäre ankündigen will, zeigt zumindest, dass das Unternehmen derzeit eine sehr starke Fähigkeit zur Generierung von Liquidität besitzt.
Allerdings umfassen diese Rückflüsse Aktienrückkäufe, die Einziehung von Aktien und Bardividenden. Man sollte also nicht davon ausgehen, dass die gesamten 100 Billionen Won bar ausgezahlt werden.
Zum Schluss meine Einschätzung.
Die Erholung der Hynix-Aktie beruht im Kern auf drei Faktoren: einem stärker als erwarteten Kerngeschäft, dem Hochlauf von HBM4 und einer besseren Visibilität der Aufträge für die Produktionskapazität der kommenden zwei Jahre.
Zusammen mit den zuvor bestehenden Sorgen des Marktes hinsichtlich der KI-Bewertungen und der Investitionsausgaben könnte dies zu einer Korrektur der Erwartungen nach oben führen.
Doch man sollte einen starken Kursanstieg nicht vorschnell zum Auftakt einer neuen Bullenmarktphase erklären.
Als Nächstes gilt es vor allem, die HBM4-Auslieferungen und -Umsätze im vierten Quartal, die Vertragspreise für DRAM sowie die Investitionsausgaben der KI-Giganten Nvidia, Google und Microsoft im Blick zu behalten.
Werden die Gewinnerwartungen weiter angehoben, ist diese Erholung fundamental gestützt. Steigt die Aktie jedoch weiter, während die Gewinnerwartungen bereits ihren Höhepunkt erreichen, sollte man aufpassen, dass der Markt das Wachstum nicht schon vorweggenommen hat.
Wer als erfahrener Anleger Geschäftsberichte liest, schaut nicht nur darauf, welche Zahl hinter den Erwartungen zurückbleibt. Entscheidend ist, womit das Geld verdient wird und ob sich damit auch künftig noch Geld verdienen lässt.
Das größte Thema bei Hynix ist derzeit nicht, wie viel Nettogewinn in diesem Quartal gefehlt hat, sondern wie lange das Geschäft mit KI-Speichern noch so stark laufen kann.
Genau das entscheidet über das weitere Kurspotenzial.
Quellen: Offizieller Geschäftsbericht von SK Hynix für das dritte Quartal 2026, Yonhap News Agency und Reuters.
US-Aktien kaufen bei msx @MSX_CN
Der Nettogewinn lag im dritten Quartal bei 39,78 Billionen Won und damit deutlich unter den Markterwartungen von 61,29 Billionen Won – eine Abweichung von fast 35 %.
Normalerweise würde man annehmen, dass eine Aktie unter Druck gerät, wenn der Gewinn hinter den Erwartungen zurückbleibt, oder?
Doch der Markt spielte nicht nach diesem Drehbuch: Die Hynix-Aktie stieg im Tagesverlauf zeitweise um 9,4 %, und auch der südkoreanische KOSPI-Index legte zu.
Da stellt sich die Frage: Worauf setzt der Markt eigentlich?
Erstens: Der Nettogewinn blieb zwar hinter den Erwartungen zurück, aber das Kerngeschäft lief außergewöhnlich stark.
SK Hynix erzielte im dritten Quartal einen Umsatz von 104,62 Billionen Won – ein Plus von 32 % gegenüber dem Vorquartal und von 328 % gegenüber dem Vorjahreszeitraum. Der operative Gewinn betrug 83,33 Billionen Won, 38 % mehr als im Vorquartal und 632 % mehr als im Vorjahr.
Die operative Marge erreichte 79,7 % und lag damit nahe an 80 %.
Was bedeutet das konkret?
Im Vorjahresquartal lag der operative Gewinn bei gerade einmal 11,38 Billionen Won. Nun ist er auf 83,33 Billionen Won gestiegen – etwa auf das 7,3-Fache.
Außerdem hat Hynix zum ersten Mal in seiner Unternehmensgeschichte in einem einzelnen Quartal einen Umsatz von mehr als 100 Billionen Won erzielt.
Allein betrachtet lief das Kerngeschäft also nicht nur gut, sondern geradezu spektakulär.
Das eigentliche Problem liegt beim Nettogewinn: Er betrug 39,78 Billionen Won, sank gegenüber dem Vorquartal um 57,7 % und blieb damit hinter den Markterwartungen zurück.
Dabei ist zu beachten, dass Nettogewinn und operativer Gewinn unterschiedlich berechnet werden. Der Nettogewinn von Hynix lag im Vorquartal bei enormen 93,92 Billionen Won und enthielt unter anderem Erträge aus Investitionen. Der starke Rückgang gegenüber dem Vorquartal bedeutet daher nicht automatisch, dass sich das Kerngeschäft plötzlich verschlechtert hat.
Zweitens: Was den Markt wirklich interessiert, ist, ob HBM auch weiterhin profitabel sein kann.
Bei der aktuellen KI-Rallye richten viele den Blick noch immer auf Nvidia. Doch auch die Speicherbranche verdient Aufmerksamkeit.
KI-Server benötigen nicht nur GPUs, sondern auch große Mengen leistungsstarker Speicher. Die hohen technischen Anforderungen an HBM-Speicher mit hoher Bandbreite, die strengen Vorgaben an die Ausbeute und die Fähigkeiten im Advanced Packaging lassen sich nicht einfach durch gewöhnliche Speicherchips ersetzen.
Hynix teilte in seinem Geschäftsbericht mit, dass die Auslieferung von HBM4 inzwischen umfassend angelaufen ist. Für das vierte Quartal wird erwartet, dass sowohl die Auslieferungsmenge als auch der Umsatz mit HBM4 diejenigen von HBM3E übertreffen und HBM4 zum Hauptprodukt wird.
Auch die Nachfrage nach DDR5 für Server wächst. Der Absatz von SSDs für Unternehmen profitiert ebenfalls vom Ausbau der Rechenzentren.
Das bedeutet, dass Hynix nicht nur von Preiserhöhungen bei einem einzelnen Produkt profitiert: Die Nachfrage nach verschiedenen Speicherprodukten mit hoher Wertschöpfung wächst, angetrieben durch KI-Rechenzentren.
Eine starke Nachfrage bedeutet natürlich nicht, dass die Preise für immer steigen. Entscheidend werden auch der Ausbau des Angebots und die Wettbewerbssituation sein.
Drittens: Die wirklich aussagekräftigen Zahlen betreffen die Aufträge für 2027 und 2028.
Hynix hat bereits langfristige Liefervereinbarungen mit 14 wichtigen Kunden abgeschlossen. Diese decken mehr als 50 % der gesamten Produktionskapazität für 2027 und 2028 ab.
Zudem geht das Unternehmen davon aus, dass die angespannte Lage bei Angebot und Nachfrage im Speichermarkt bis 2030 anhalten könnte.
Zusammengenommen sind diese beiden Informationen besonders bedeutsam.
Bisher fragte sich der Markt, ob die Nachfrage nach KI-Speichern nur einen kurzfristigen Boom erleben würde.
Nun signalisiert Hynix, dass für einen Teil der Produktionskapazität der kommenden zwei Jahre bereits langfristige Vereinbarungen bestehen. Die Nachfrage ist damit besser absehbar, als wenn man nur die Aufträge eines einzelnen Quartals betrachtet.
Langfristige Vereinbarungen bedeuten natürlich nicht, dass die künftigen Gewinne vollständig gesichert sind. Produktpreise, Vertragsbedingungen und die tatsächliche Auslieferung wirken sich weiterhin auf die letztendliche Profitabilität aus.
Für den Markt hilft das aber zumindest, die Sorge zu mindern, dass die kurzfristige Nachfrage plötzlich einbrechen könnte.
Viertens: Ein weiterer, leicht zu übersehender Kurstreiber sind die Aktionärsrückflüsse von 100 Billionen Won.
Hynix kündigte an, für 2026 Aktionärsrückflüsse von rund 100 Billionen Won zu planen. Davon entfallen mehr als 30 Billionen Won auf Bardividenden und mehr als 60 Billionen Won auf Aktienrückkäufe und -einziehungen.
Das ist keine kleine Summe.
Während des KI-Investitionsbooms befürchtet der Markt sowohl eine massive Ausweitung der Produktionskapazitäten als auch immer höhere Investitionsausgaben, die den Cashflow aufzehren.
Dass Hynix einerseits seine Kapazitäten ausbauen und andererseits umfangreiche Rückflüsse an die Aktionäre ankündigen will, zeigt zumindest, dass das Unternehmen derzeit eine sehr starke Fähigkeit zur Generierung von Liquidität besitzt.
Allerdings umfassen diese Rückflüsse Aktienrückkäufe, die Einziehung von Aktien und Bardividenden. Man sollte also nicht davon ausgehen, dass die gesamten 100 Billionen Won bar ausgezahlt werden.
Zum Schluss meine Einschätzung.
Die Erholung der Hynix-Aktie beruht im Kern auf drei Faktoren: einem stärker als erwarteten Kerngeschäft, dem Hochlauf von HBM4 und einer besseren Visibilität der Aufträge für die Produktionskapazität der kommenden zwei Jahre.
Zusammen mit den zuvor bestehenden Sorgen des Marktes hinsichtlich der KI-Bewertungen und der Investitionsausgaben könnte dies zu einer Korrektur der Erwartungen nach oben führen.
Doch man sollte einen starken Kursanstieg nicht vorschnell zum Auftakt einer neuen Bullenmarktphase erklären.
Als Nächstes gilt es vor allem, die HBM4-Auslieferungen und -Umsätze im vierten Quartal, die Vertragspreise für DRAM sowie die Investitionsausgaben der KI-Giganten Nvidia, Google und Microsoft im Blick zu behalten.
Werden die Gewinnerwartungen weiter angehoben, ist diese Erholung fundamental gestützt. Steigt die Aktie jedoch weiter, während die Gewinnerwartungen bereits ihren Höhepunkt erreichen, sollte man aufpassen, dass der Markt das Wachstum nicht schon vorweggenommen hat.
Wer als erfahrener Anleger Geschäftsberichte liest, schaut nicht nur darauf, welche Zahl hinter den Erwartungen zurückbleibt. Entscheidend ist, womit das Geld verdient wird und ob sich damit auch künftig noch Geld verdienen lässt.
Das größte Thema bei Hynix ist derzeit nicht, wie viel Nettogewinn in diesem Quartal gefehlt hat, sondern wie lange das Geschäft mit KI-Speichern noch so stark laufen kann.
Genau das entscheidet über das weitere Kurspotenzial.
Quellen: Offizieller Geschäftsbericht von SK Hynix für das dritte Quartal 2026, Yonhap News Agency und Reuters.
US-Aktien kaufen bei msx @MSX_CN