#fomc会议
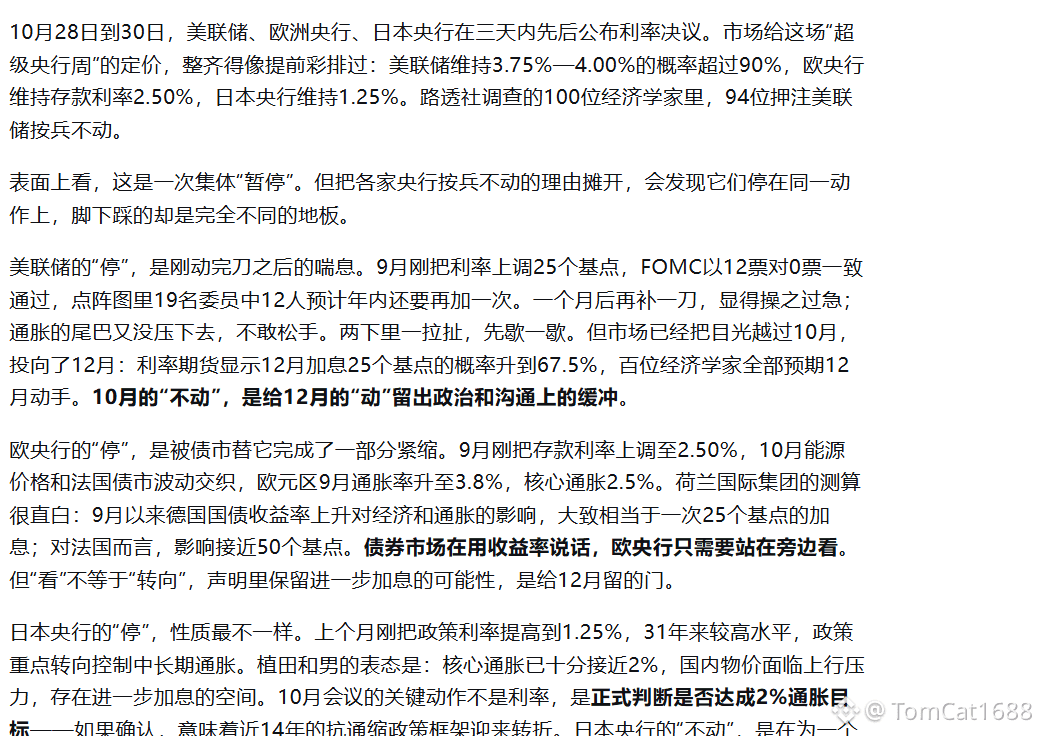
Am 29. Oktober um 2 Uhr morgens wird der FOMC-Beschluss bekanntgegeben. Weniger als 24 Stunden vorher rätselt der Markt noch: Erhöht die Fed die Zinsen oder nicht – und wenn ja, um wie viel? Doch die Richtung steht längst in den eigenen Dokumenten der Fed. Wer falsch liegt, wird für diese Nacht bezahlen.
Am 16. September fiel der Beschluss einstimmig: 12 zu 0 für eine Zinserhöhung um 25 Basispunkte. Der Leitzins stieg damit auf 3,75–4,00 %. Einstimmig. Niemand sagte: „Das reicht.“
Das damalige „Stillhalten“ am 29. Juli sagt noch mehr aus: 9 zu 3. Die drei regionalen Fed-Präsidenten Hammack, Kashkari und Logan forderten eine Zinserhöhung um 25 Basispunkte. Die Abweichler waren also für einen strafferen Kurs, nicht für einen lockereren. Von Tauben keine Spur.
Und die Inflation? Im Protokoll der September-Sitzung schätzten Fed-Mitarbeiter die PCE-Inflation im August auf 3,8 % im Jahresvergleich, die Kerninflation auf 3,4 %. Zieht man 3,8 % von einem Zinssatz von 3,75–4,00 % ab, liegt der Realzins nahe null – womöglich sogar im negativen Bereich. Soll das eine harte Straffung sein? Das ist Stillstand. Die Inflation brennt, und sie haben das Ventil nur eine halbe Umdrehung zugedreht.
Hält die Wirtschaft das aus? Die Prognosen der Fed sprechen für sich: 2,3 % BIP-Wachstum im Jahr 2026, eine Arbeitslosenquote von 4,1 %. Das Wachstum ist nicht schwach, der Arbeitsmarkt bricht nicht ein. Wenn nichts kaputt ist, warum dann die Zinsen senken? Diese Wirtschaft hält höhere Zinsen aus.
Das Punktdiagramm vom September ist noch deutlicher: Von 18 Mitgliedern rechnen 12 zum Jahresende mit einem Zinssatz von 4,00–4,25 %, vier sehen ihn bei 4,25–4,50 %. 17 halten die Inflationsrisiken für überwiegend aufwärtsgerichtet. Noch bitterer: Die Fed selbst prognostiziert für 2026 eine PCE-Inflation von 3,7 %; erst 2029 soll sie wieder bei 2 % liegen. 16 wollen höhere Zinsen, zwei wollen eine Pause. Ist die Richtung immer noch nicht klar?
Legt man die Dokumente nebeneinander, weisen sie nur in eine Richtung: nach oben, ohne Umkehr. Wer nach Zinssenkungen sucht, stößt im Punktdiagramm auf eine Mauer.
Warsh sitzt auf dem Stuhl des Vorsitzenden, aber ein taubenhaftes Drehbuch hat er nicht in der Hand. Neuer Vorsitzender, gleiche Richtung. Der Ausübungspreis der „Fed-Put“ wurde bereits auf über 4 % angehoben.