【10月28日 全球市场资讯与数据分析】
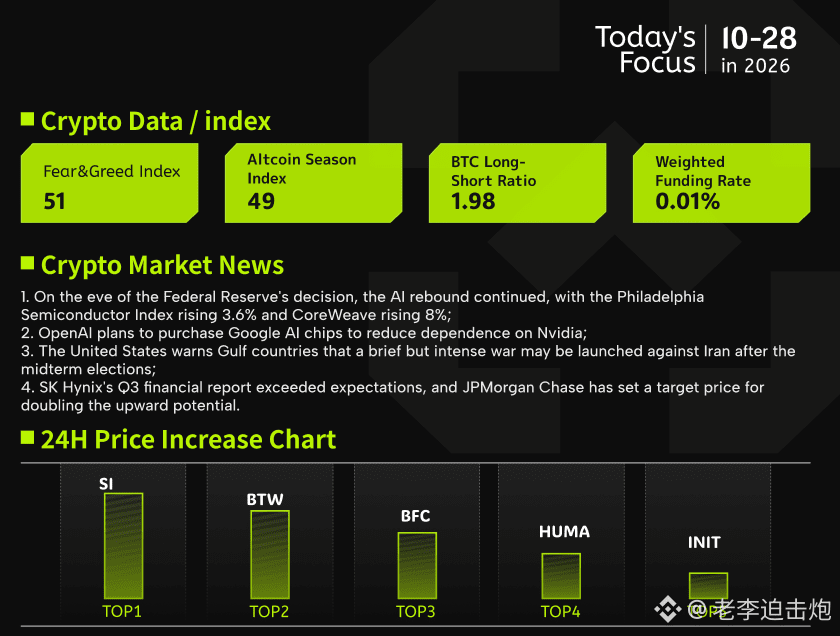
1、美联储决议前夕,AI反弹行情延续,费城半导体指数涨3.6%、CoreWeave涨8%;
2、OpenAI计划购买谷歌AI芯片,降低对英伟达依赖;
3、美国警告海湾国家,中期选举后或对伊朗发动短暂而猛烈的战争;
4、SK海力士Q3财报超预期,摩根大通给出翻倍上涨空间目标价。
美股延续涨势,AI相关板块成为主要拉动力量,半导体行业涨幅尤为突出,新兴云服务商与存储光通信类个股大面积走强。行情背后,融资面改善是关键催化:博通携手多家机构敲定大额融资安排,用于采购AI加速设备并租赁给Anthropic,甲骨文扩大与OpenAI的云合作,Meta增发也获超额认购。高盛将反弹归因于融资担忧缓解与财报预期向好。后续焦点转向美联储议息决议与科技巨头季报,利率大概率维持现状,但年底加息预期仍偏高;油价受中东局势降温预期拖累走低,美债收益率与美元指数维持高位。
加密市场则呈现不同图景,链上数据显示比特币买盘承接依然偏弱,需求类指标持续为负,美国与海外平台价差也反映出本土买力不足,短期持仓群体的账面浮盈明显收窄。不过综合评分仍处中性偏暖区间,多数细分指标维持看涨,当前更接近上涨途中的降温而非趋势逆转。对BTC而言,若本周美联储表态偏宽松、财报延续强势,风险偏好改善或利好资金回流加密资产;反之,美元与利率持续走强将继续压制其上行动能,短期或维持震荡整理格局。
1、美联储决议前夕,AI反弹行情延续,费城半导体指数涨3.6%、CoreWeave涨8%;
2、OpenAI计划购买谷歌AI芯片,降低对英伟达依赖;
3、美国警告海湾国家,中期选举后或对伊朗发动短暂而猛烈的战争;
4、SK海力士Q3财报超预期,摩根大通给出翻倍上涨空间目标价。
美股延续涨势,AI相关板块成为主要拉动力量,半导体行业涨幅尤为突出,新兴云服务商与存储光通信类个股大面积走强。行情背后,融资面改善是关键催化:博通携手多家机构敲定大额融资安排,用于采购AI加速设备并租赁给Anthropic,甲骨文扩大与OpenAI的云合作,Meta增发也获超额认购。高盛将反弹归因于融资担忧缓解与财报预期向好。后续焦点转向美联储议息决议与科技巨头季报,利率大概率维持现状,但年底加息预期仍偏高;油价受中东局势降温预期拖累走低,美债收益率与美元指数维持高位。
加密市场则呈现不同图景,链上数据显示比特币买盘承接依然偏弱,需求类指标持续为负,美国与海外平台价差也反映出本土买力不足,短期持仓群体的账面浮盈明显收窄。不过综合评分仍处中性偏暖区间,多数细分指标维持看涨,当前更接近上涨途中的降温而非趋势逆转。对BTC而言,若本周美联储表态偏宽松、财报延续强势,风险偏好改善或利好资金回流加密资产;反之,美元与利率持续走强将继续压制其上行动能,短期或维持震荡整理格局。