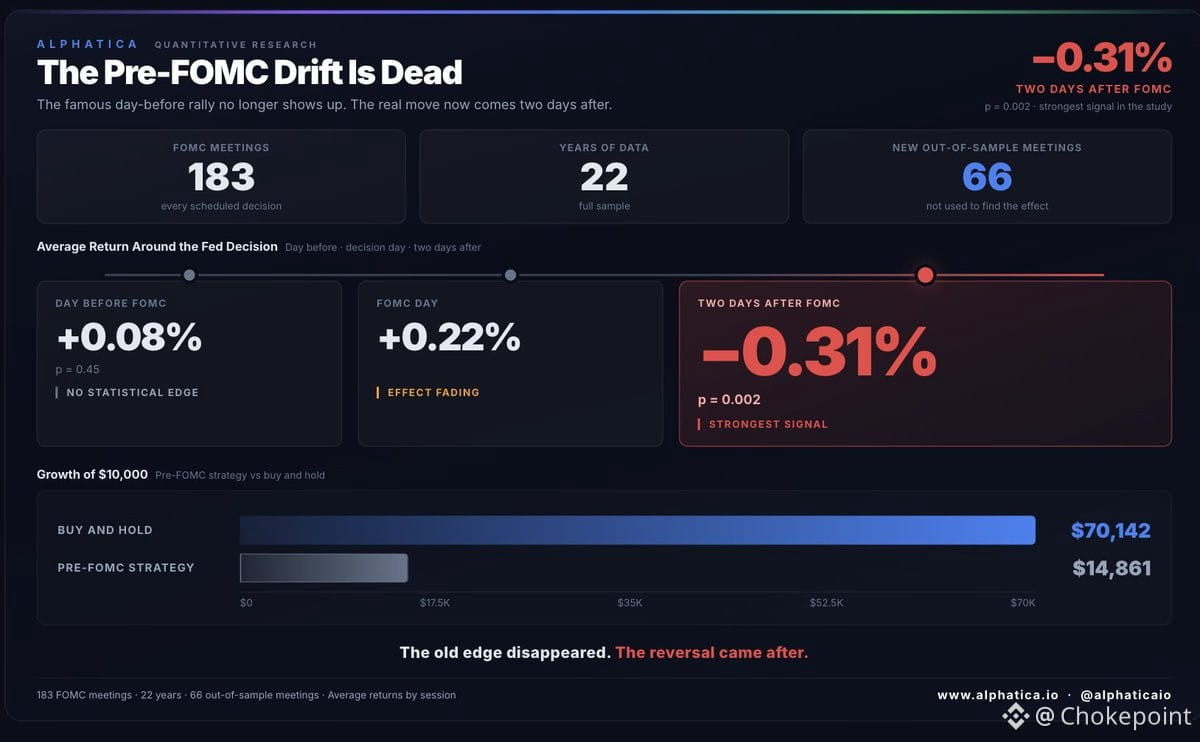
Der klassische Pre-FOMC-Drift-Trade – am Tag vor der Fed kaufen und 50 Basispunkte mitnehmen – ist statistisch tot. Wir haben 183 Sitzungen erneut untersucht, darunter 66 nach 2018, die in der ursprünglichen Studie von 2015 noch nicht berücksichtigt waren. Die Rendite vor dem FOMC liegt jetzt bei +0,08 %, p = 0,45 – nicht von Zufallsschwankungen zu unterscheiden. Aus einer Strategie mit 10.000 $ wurden 14.861 $. Mit Buy-and-Hold wären es 70.142 $ gewesen. Du hast also schlechter abgeschnitten als mit US-Schatzwechseln.
Doch die Daten haben das Signal verschoben. Der FOMC-Tag selbst weist weiterhin +0,22 % auf, aber in der darauffolgenden Sitzung werden -0,17 % wieder abgegeben und in den nächsten beiden Sitzungen zusammen -0,31 %, p = 0,002. Das ist statistisch signifikant.
Der neue Vorteil: Wenn $SPY nach dem Beschluss steigt, setze in den folgenden 48 Stunden auf eine Gegenbewegung. Die Mean-Reversion nach der Sitzung ist der Bereich, in den das Alpha gewandert ist. Die alte Strategie wurde wegarbitriert. Die neue setzt auf den Kater danach.