Immobilien oder Altersvorsorge – was ist wirklich sicherer?
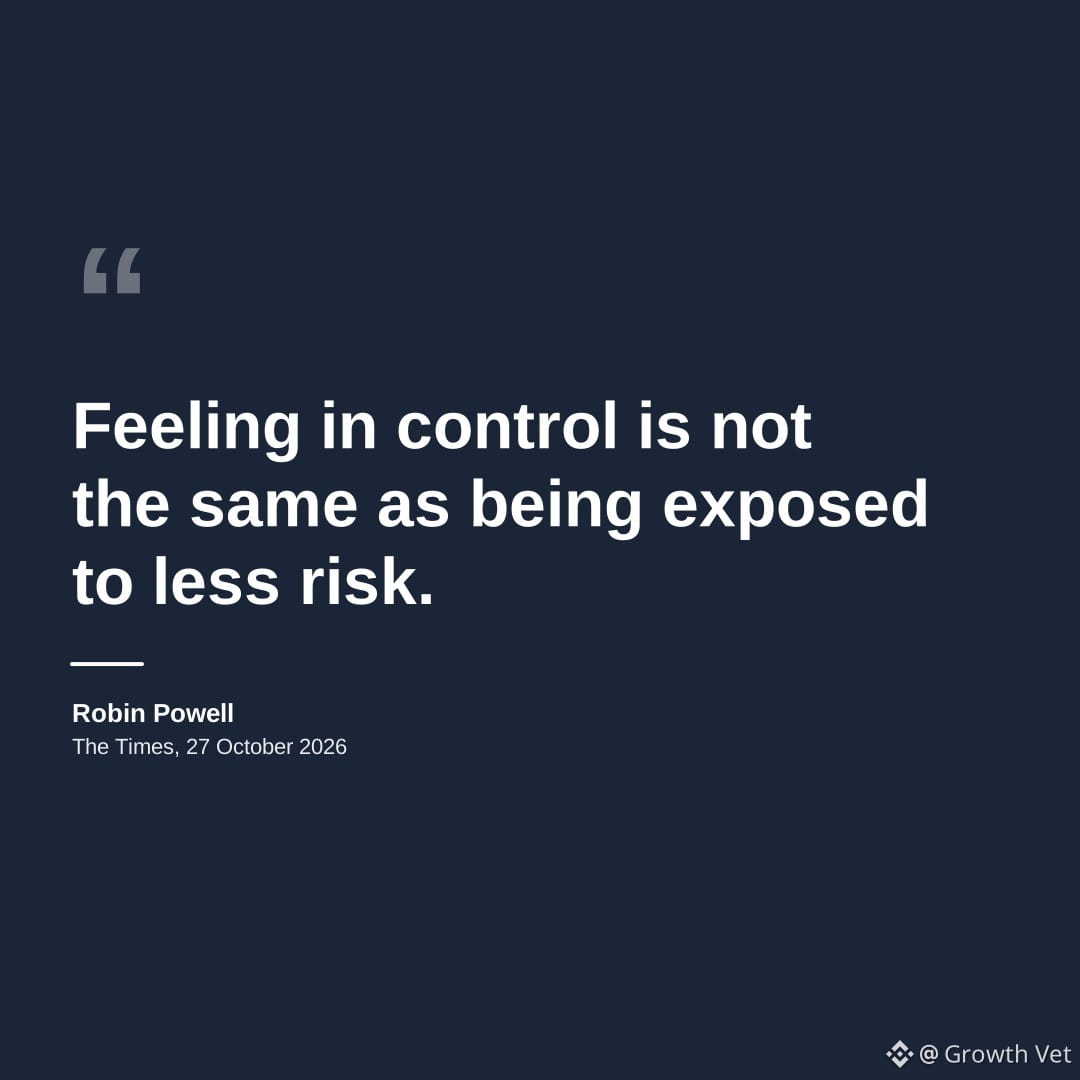
Viele Anleger zieht es zu Immobilien, weil sie sich *kontrollierbar* anfühlen. Man kann Mieter finden, Probleme beheben und Krisen aussitzen. Diese greifbare Kontrolle gibt psychologisch Sicherheit.
Doch die Erfahrung lehrt: Die größten Risiken bei Immobilien liegen völlig außerhalb der eigenen Kontrolle. Preise können einbrechen und jahrelang niedrig bleiben. Die Hypothekenzinsen schießen in die Höhe, wenn die Zinsbindung ausläuft. Regierungen ändern über Nacht die Steuergesetze. Problematische Mieter können einen in monatelange Räumungsstreitigkeiten verwickeln.
Ein breit gestreutes Aktienportfolio hingegen – etwa ein kostengünstiger globaler Indexfonds im Rahmen einer Altersvorsorge – verteilt das Kapital auf Tausende Unternehmen weltweit. Ja, man ist Marktschwankungen ausgesetzt und kommt erst später an das Geld. Aber man setzt nicht alles auf eine Immobilie, eine Straße oder einen Mieter.
Das Paradoxe daran: Die Anlage, die sich *sicherer* anfühlt (Immobilien), bündelt das Risiko. Die Anlage, die sich riskanter anfühlt (diversifizierte Aktien), streut es tatsächlich.
Nach Jahrzehnten, in denen ich Portfolios verwaltet habe, habe ich erlebt, wie beides funktionieren – und scheitern – kann. Entscheidend ist zu verstehen, was man wirklich kontrolliert und was man nur zu kontrollieren glaubt. Diversifizierung ist nicht aufregend, aber sie hat jeden Börsenzyklus überstanden, den ich miterlebt habe.
Was würden Sie lieber besitzen, wenn der nächste Abschwung kommt?