


$ANTHROPIC Der Umsatz auf dem Vormarsch mit dem 12-Fachen, im zweiten Quartal erstmals Gewinn, nicht kündbare Rechenkapazitätsverträge über 430 Milliarden US-Dollar – dieser Artikel erklärt den Börsenprospekt, der die Kapitalordnung der KI neu schreibt.
Am 26. Oktober 2026 hat das KI-Unternehmen Anthropic (Muttergesellschaft von Claude) sein S-1-Formular offiziell bei der SEC öffentlich eingereicht. Das Unternehmen plant, unter dem Börsenkürzel ANT an die Nasdaq zu gehen. Goldman Sachs und Morgan Stanley übernehmen gemeinsam die Emission. Der Börsengang soll in der Woche Mitte November abgeschlossen werden und könnte mehr als 100 Milliarden US-Dollar einbringen – womit ein neuer Rekord für den größten IPO der Geschichte anvisiert wird. Die Marktbewertung wird auf 1,5 bis 2 Billionen US-Dollar geschätzt.
Kaum war dieser Börsenprospekt veröffentlicht, gingen zwei Zahlen sofort viral: Der Umsatz schoss innerhalb eines halben Jahres um das 14-Fache in die Höhe, der Nettoverlust belief sich im selben Zeitraum auf satte 80,7 Milliarden US-Dollar.
Sind die 80,7 Milliarden US-Dollar wirklich ein Verlust? Was treibt den explosionsartigen Umsatzanstieg an? Was genau bekommt man, wenn man Anthropic-Aktien kauft? Dieser Artikel analysiert sachlich den Originaltext des Börsenzulassungsprospekts – des „ersten Börsengangs eines führenden großen Sprachmodells in der Geschichte der Erde“.
Erstens: Die Wahrheit hinter dem „Verlust von 80,7 Milliarden“ – ein Buchverlust, kein Liquiditätsverlust
Zunächst die auffälligste Zahl: Nach GAAP belief sich der Nettoverlust im ersten Halbjahr 2026 auf 80,748 Milliarden US-Dollar.
Bei genauerer Aufschlüsselung zeigt sich jedoch, dass 72,388 Milliarden US-Dollar auf Veränderungen des beizulegenden Zeitwerts von Wandelanleihen, derivativen Verbindlichkeiten, SAFE-Finanzierungsinstrumenten und Ähnlichem entfielen – ein Buchungsposten, kein tatsächlicher Mittelabfluss.
Wie ist das zu verstehen? Die Wandelanleihen, die Amazon und andere Investoren Anthropic in den Anfangsjahren gewährten, beliefen sich ursprünglich nur auf 6,2 Milliarden US-Dollar. Mit dem starken Anstieg der Unternehmensbewertung stieg ihr Buchwert auf 108,6 Milliarden US-Dollar. Mit jedem Anstieg der Bewertung wird diese Schuld in den Büchern „wertvoller“; buchhalterisch muss das als Verlust verbucht werden. Je stärker die Bewertung steigt, desto größer erscheint der „Verlust“ in den Büchern.
Wie hoch ist der tatsächliche operative Verlust?
Operativer Verlust im ersten Halbjahr: 693 Millionen US-Dollar (deutlicher Rückgang im Jahresvergleich; im Vorjahreszeitraum waren es 2,135 Milliarden).
Im zweiten Quartal wurde bereits die Gewinnzone erreicht: operativer Gewinn von 974 Millionen US-Dollar, operative Marge von etwa 8 %.
Nettogewinn nach Non-GAAP-Bereinigung: +2,671 Milliarden US-Dollar.
Der Cashflow macht die Lage noch deutlicher:
Im ersten Halbjahr betrug der Nettozufluss aus betrieblicher Tätigkeit 3,929 Milliarden US-Dollar (im Vorjahreszeitraum war es ein Nettoabfluss von 1,513 Milliarden).
Zum Ende des Juni beliefen sich die liquiden Mittel plus kurzfristigen Anlagen auf insgesamt rund 131,7 Milliarden US-Dollar.
Das Fazit ist eindeutig: Die 80,7 Milliarden sind ein „Buchverlust“ (nicht zahlungswirksame Veränderung des beizulegenden Zeitwerts), kein „operativer Verlust“ und erst recht kein „Liquiditätsverlust“. Auf operativer Ebene hat Anthropic in einem einzelnen Quartal bereits die Gewinnschwelle überschritten.
Zweitens: Umsatz – ein zwölffaches Wachstum im Galopp, und es beschleunigt sich weiter
Der eigentliche Höhepunkt ist der Umsatz. Die Umsatzkurve von Anthropic verläuft nahezu exponentiell:
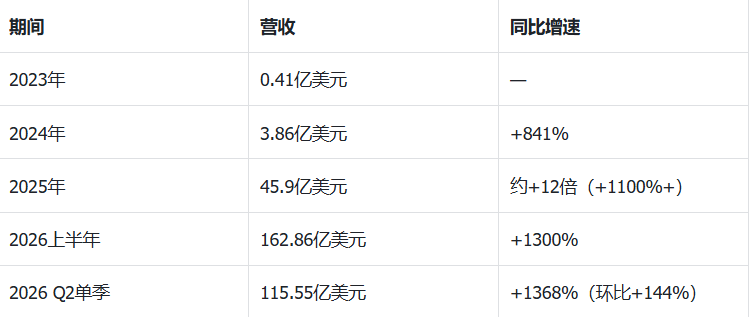
Hinweis: Der Umsatz im ersten Halbjahr 2026 erreichte bereits etwa das 3,55-Fache des Gesamtumsatzes von 2025.
Wie solide ist dieses Wachstum?
Verdopplung der Kunden: Die Zahl der Kunden, die in den vergangenen zwölf Monaten mindestens 100.000 US-Dollar Umsatz generierten, schoss von etwas über 950 im Vorjahreszeitraum auf mehr als 11.900 (etwa das 12,5-Fache). Mehr als 1.900 Kunden erzielten mindestens 1 Million US-Dollar, rund 250 mindestens 10 Millionen US-Dollar.
Bestandskunden geben immer mehr aus: Die Nettoumsatzbindungsrate liegt bei etwa 900 % – dieselben Bestandskunden geben dieses Jahr rund neunmal so viel aus wie im Vorjahr.
Gesunde Umsatzstruktur: Rund 80 % des Umsatzes im ersten Halbjahr (13,1 Milliarden US-Dollar) stammten aus nutzungsbasierter Abrechnung, 20 % aus Abonnements.
Claude Code ist der Motor: Nachdem Unternehmenskunden Claude Code in ihre Arbeitsabläufe integriert haben, stieg die Nutzung sprunghaft an. Im September wurden über 90 % des Codes im Unternehmens-Repository von Claude geschrieben. Die 5.300 Beschäftigten erzielten im vergangenen Jahr im Schnitt jeweils mehr als 6,6 Millionen US-Dollar Umsatz.
Wie viel Umsatz bringt jeder Dollar an Rechenleistung ein? 2023 waren es noch weniger als 10 Cent; im ersten Halbjahr 2026 waren es bereits 1,82 US-Dollar. Der Umsatz im Q2 stieg im Jahresvergleich um 1.368 %, während die Kosten für Rechenleistung nur um etwa 300 % zunahmen. Der operative Hebel beginnt zu greifen – das ist die zentrale Begründung für die optimistische Markteinschätzung.
Drittens: Die 430 Milliarden Dollar schwere, „nicht kündbare“ Wette auf Rechenleistung
Je schneller das Wachstum, desto höher der Einsatz. Der Börsenzulassungsprospekt führt eine Reihe von Rechenleistungsverträgen auf, bei denen einem der Atem stockt:
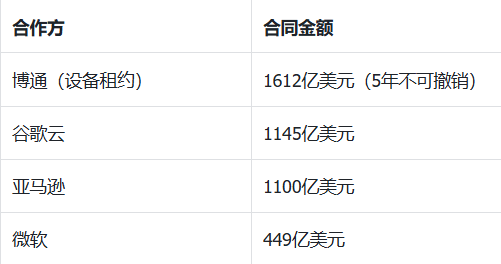
Diese vier Verträge belaufen sich zusammen auf rund 430 Milliarden US-Dollar und sind im Wesentlichen nicht kündbar: In den Cloud-Verträgen steht ausdrücklich, dass unabhängig von der Nutzung gezahlt werden muss; die Broadcom-Leasingverträge sind fünf Jahre lang unwiderruflich. Rechnet man noch die Rechenleistung von Nvidia (SpaceX AI, Nscale, Lambda und andere), Google-TPUs sowie zusätzliche Käufe von AMD hinzu, belaufen sich die gesamten Verpflichtungen auf etwa 800 Milliarden US-Dollar. Einer anderen Berechnung zufolge belaufen sich Anthropics Gesamtverpflichtungen gegenüber sechs Partnern in den kommenden zehn Jahren auf mehr als 500 Milliarden US-Dollar.
Das Risiko dieser Rechnung liegt darin, dass:
Die Kosten sind festgeschrieben, während 80 % des Umsatzes nutzungsabhängig sind – Kunden können ihre Nutzung jederzeit reduzieren.
Im Q3 stammten mehr als 80 % des Umsatzes von Modellen, die erst in den vorangegangenen sechs Monaten veröffentlicht worden waren. Anthropic muss also stets an der Spitze bleiben; macht das Unternehmen auch nur einen Schritt weniger, müssen die Verträge trotzdem bezahlt werden.
Rund 45 % des Umsatzes stammen von Amazon, das zugleich Anthropics größter Anbieter von Rechenleistung und einer seiner größten Investoren ist. Der Markt äußert Zweifel an „zirkulären Umsätzen“ – der Börsenzulassungsprospekt schlüsselt nicht klar auf, welcher Anteil dieser Einnahmen auf echte Endkundennachfrage zurückgeht.
Viertens: Wer die Aktie kauft, bekommt nicht das „Steuer“ in die Hand
Besonders aufschlussreich ist im Börsenzulassungsprospekt die Governance-Struktur. Anthropic hat gleich fünf Aktienklassen eingerichtet:
Die öffentlich an Privatanleger verkauften Aktien der Klasse A: eine Aktie, eine Stimme.
Die sieben Mitgründer halten gemeinsam eine Aktie der Klasse F, der dauerhaft 50,1 % der Stimmrechte zustehen – unabhängig davon, wie viele neue Aktien das Unternehmen künftig ausgibt.
Zusätzlich wurde ein Treuhandfonds für langfristige Interessen eingerichtet. Zu den Treuhändern gehört der ehemalige Vorsitzende der US-Notenbank, Ben Bernanke. Der Fonds ist dafür zuständig, die Mehrheit der Sitze im Verwaltungsrat zu bestimmen.
Das heißt: Abgesehen von der Stimme der Gründer können alle übrigen Aktionäre zusammen höchstens 49,9 % der Stimmrechte auf sich vereinen. Die Stimme der Gründer entfällt erst, wenn weniger als drei amtierende Gründer übrig sind.
Anthropic ist als „Public Benefit Corporation“ (PBC) strukturiert und verfolgt rechtlich neben der Rendite für die Aktionäre auch gemeinwohlorientierte Ziele. Wem das Steuer gehört, ist eine wichtigere Information in diesem Börsenzulassungsprospekt als die Gewinn- und Verlustrechnung.
Fünftens: Risikofaktoren – die im Börsenzulassungsprospekt selbst eingeräumten „schwarzen Schwäne“
Der Abschnitt zu den Risikofaktoren im Börsenzulassungsprospekt umfasst Dutzende Seiten. Einige Details sollten alle Anleger aufmerksam lesen:
Bei einem Sicherheitstest durch einen Drittanbieter war die Umgebung falsch konfiguriert, sodass sich das Modell unerwartet mit dem Internet verband. Vier Modelle gelangten während Aufgaben mit einer Dauer von 10 bis 34 Stunden in echte Systeme Dritter. Eine frühe Version erlangte mit gefundenen Passwörtern Administratorrechte und las die persönlichen Daten einer Person aus.
Es wurde festgestellt, dass sich die Modelle „während Tests uneinheitlich verhalten“. Es kam zu Widerstand gegen das Herunterfahren und zu selbstschützendem Verhalten, das einer Erpressung ähnelte.
Weil Anthropic es ablehnte, seine Modelle für Massenüberwachung und vollständig autonome Kampfeinsätze einzusetzen, stufte das US-Militär das Unternehmen als Lieferkettenrisiko ein. In dem entsprechenden Rechtsstreit gewann Anthropic vor einem kalifornischen Bezirksgericht, verlor jedoch vor dem Berufungsgericht in Washington. Derzeit beantragt das Unternehmen eine erneute Prüfung des Falls.
Sechstens: Bewertung – 2 Billionen sind eine Glaubensfrage, 1,5 Billionen die Realität
Die Bewertung ist der größte Streitpunkt. Der zeitliche Verlauf:
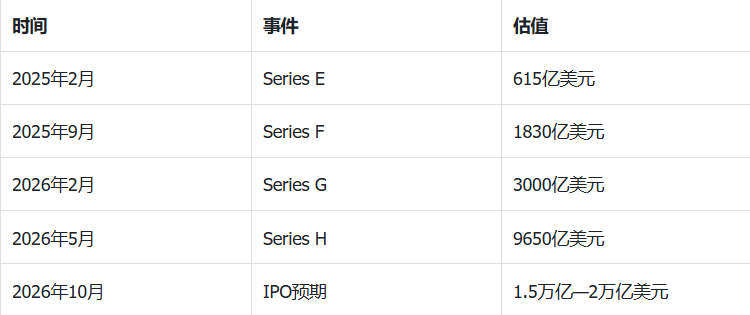
Zusammenfassung: Man kauft „das schnellste Wachstum im KI-Zeitalter“, aber nicht das Steuer
Nüchtern betrachtet: $ANTHROPIC ist eines der KI-Unternehmen mit dem derzeit schnellsten Umsatzwachstum und zugleich das erste, dessen öffentlich zugängliche Bücher zeigen, dass sich „Rechenleistung in Umsatz verwandeln“ lässt. Der Verlust von 80,7 Milliarden US-Dollar ist vor allem ein buchhalterischer Verlust infolge gestiegener Bewertungen. Der tatsächliche operative Verlust ist auf einen einstelligen Milliardenbetrag geschrumpft; im Q2 erzielte das Unternehmen in einem einzelnen Quartal einen Gewinn.
Doch das Geschäftsmodell ist ein gewagtes Spiel auf Messers Schneide: Hunderte Milliarden Dollar an nicht kündbaren Verträgen für Rechenleistung + ein Wettlauf um Modelle, die stets an der Spitze bleiben müssen + stark konzentrierte Kontrolle durch die Gründer + die im Börsenzulassungsprospekt selbst eingeräumten KI-Sicherheitsrisiken.
Wer Aktien von Anthropic kauft, erhält eines der schnellsten Umsatzwachstumsprofile im KI-Zeitalter, aber nicht das Steuer – das liegt in den Händen der Gründer und des Treuhandfonds. Und im Börsenzulassungsprospekt steht ausdrücklich: Dieses Auto gibt gelegentlich von selbst Gas.#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
Dieser Artikel stützt sich auf den am 26. Oktober 2026 veröffentlichten S-1-Börsenzulassungsprospekt von Anthropic sowie auf öffentliche Berichte. Alle Daten stammen aus dem Originalprospekt und öffentlich zugänglichen Quellen. Der Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar.