Die Märkte unterschätzen das Risiko, dass KI Arbeitsplätze für hoch qualifizierte Angestellte massiv verdrängt, drastisch.
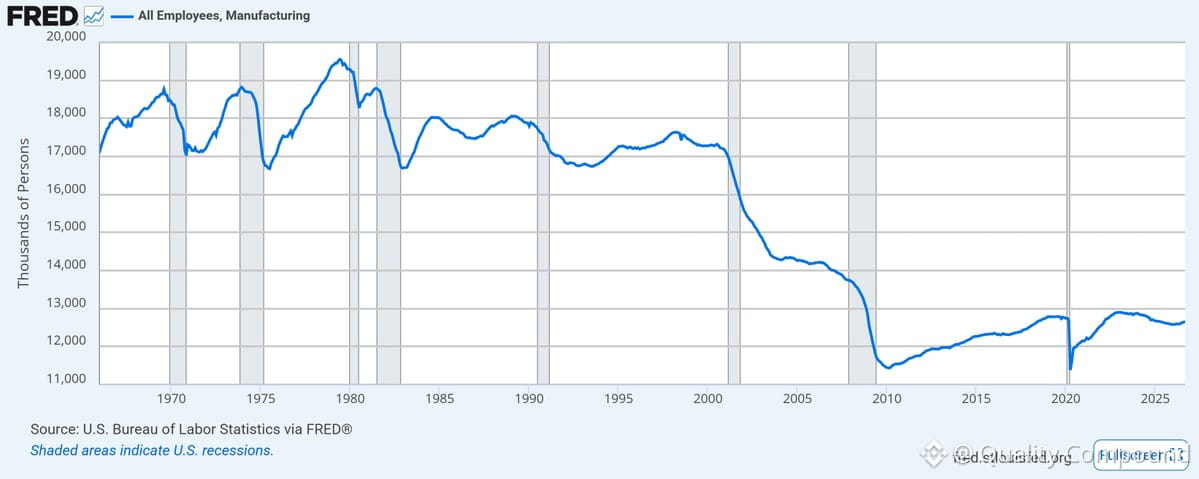
Als China der WTO beitrat – nennen wir das im Hinblick auf die Verdrängung von Arbeitskräften KI 1.0 –, brach die Beschäftigung im US-amerikanischen verarbeitenden Gewerbe um 30 % ein und erholte sich nie wieder. Das betraf Arbeiter in der Produktion.
Jetzt stehen wir vor KI 2.0, die auf Wissensarbeiter, Analysten, Programmierer, mittlere Führungskräfte – die gesamte Palette der Angestelltenberufe – abzielt. Dennoch gehen Aktienbewertungen, Anleiherenditen und die makroökonomische Positionierung von minimalen Verwerfungen aus.
Wenn KI 2.0 die Arbeitsplätze von Angestellten auch nur zu 20 % so stark beeinträchtigt wie die Verlagerung ins Ausland die Beschäftigung im verarbeitenden Gewerbe, ist fast jeder Kurs, den wir auf unseren Bildschirmen sehen, falsch. Gewinnprognosen, Modelle für Konsumausgaben, Steuereinnahmenschätzungen – sie alle beruhen auf einer Beschäftigungsstabilität, die es möglicherweise nicht geben wird.
Das ist keine Tech-Story. Es ist ein makroökonomisches Ereignis, das eine Neubewertung auslösen wird. Die Portfoliozusammenstellung muss dieser Realität Rechnung tragen.