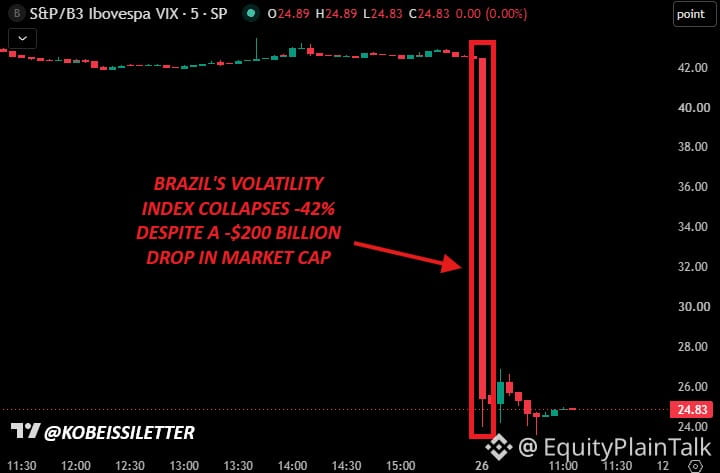
Brasiliens Markt hat nach der Präsidentschaftswahl gerade 200 Mrd. US-Dollar an Wert verloren und ist um 30 % eingebrochen.
Doch hier kommt der seltsame Teil: Der Volatilitätsindex ist um 40 % gefallen.
Normalerweise schießt die Volatilität in die Höhe, wenn die Märkte abstürzen. Die Menschen geraten in Panik, die Nachfrage nach Absicherungen steigt stark an und die Optionspreise explodieren.
Doch Brasiliens Volatilität bricht ein, während der Markt weiter blutet.
Das deutet darauf hin, dass im Hintergrund etwas Ungewöhnliches vor sich geht. Entweder:
• Der Absturz war erwartet worden und bereits in den Optionspreisen berücksichtigt
• Die implizite Volatilität war vor der Wahl künstlich aufgebläht
• Die Liquidität ist so stark versiegt, dass die Volatilitätsmessungen nicht mehr funktionieren
• Absicherungen werden schneller aufgelöst, als neue Angst aufkommt
Was auch immer der Grund ist: Wenn die Volatilität während eines Ausverkaufs sinkt, bedeutet das meist, dass die Bewegung geordnet und nicht von Panik getrieben ist. Institutionelle Anleger hatten sich wahrscheinlich schon im Voraus positioniert.
Das ist ein Lehrbuchbeispiel dafür, warum man nicht nur auf die Kursbewegung schauen darf. Man muss beobachten, wie sich der Markt bewegt, nicht nur, wohin er sich entwickelt.