Bei den Geschäftszahlen von Celestica schaue ich zuerst auf die Margen und dann darauf, ob der Umsatz weiter wachsen kann.
CLS veröffentlicht seine Ergebnisse für das dritte Quartal am 26. Oktober nach US-Börsenschluss, also in den frühen Morgenstunden des 27. Oktober Pekinger Zeit. Die Telefonkonferenz findet erst am 27. Oktober um 20:00 Uhr statt – die beiden Termine sollte man nicht verwechseln.
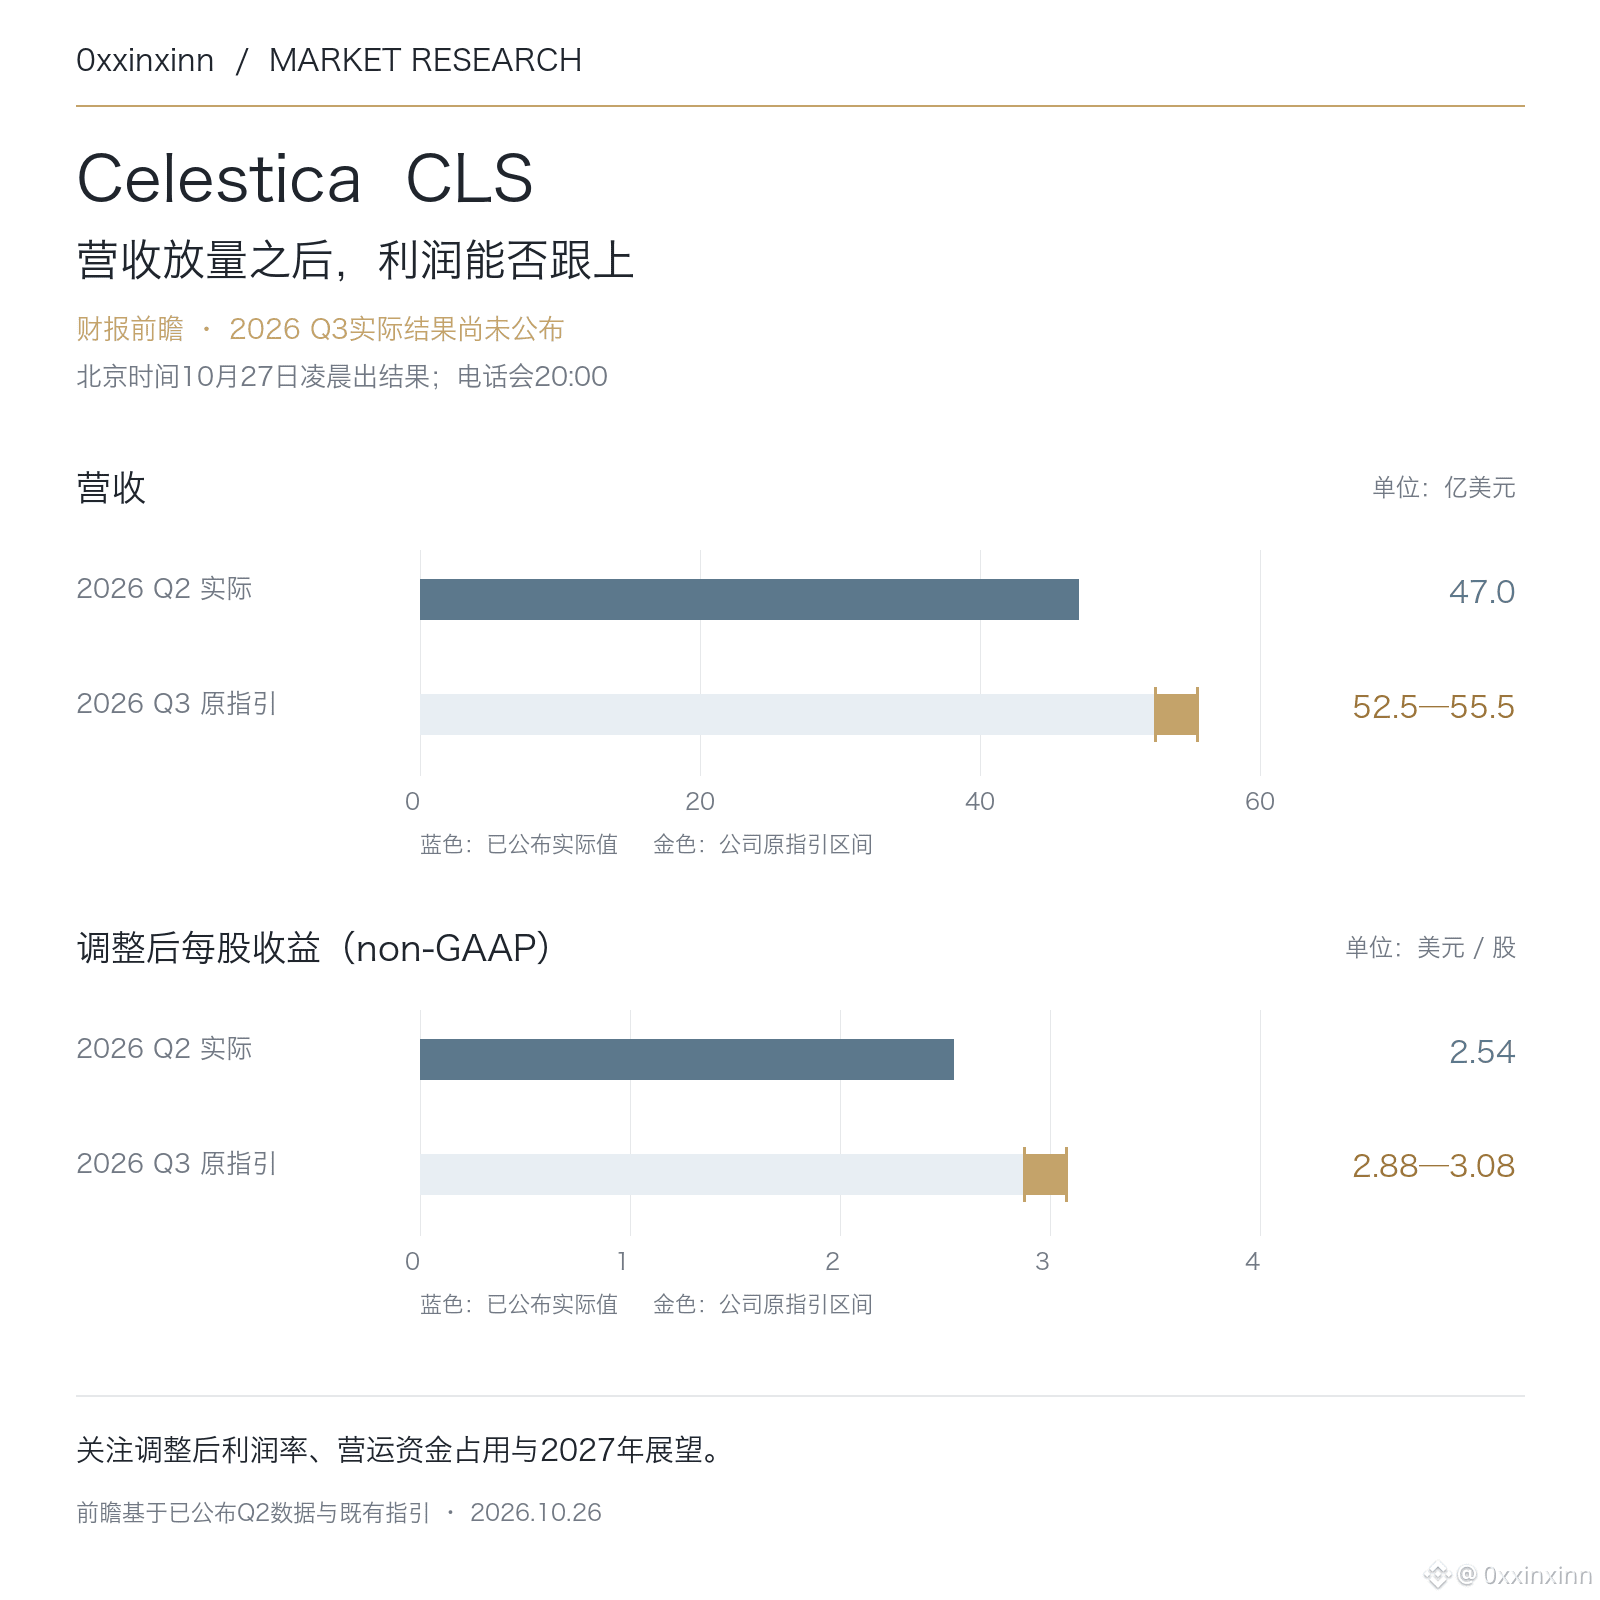
Im zweiten Quartal erzielte das Unternehmen einen Umsatz von 4,7 Milliarden US-Dollar, ein Plus von 62 % gegenüber dem Vorjahr. Der bereinigte Gewinn je Aktie lag bei 2,54 US-Dollar. Die ursprüngliche Prognose für das dritte Quartal lautete auf einen Umsatz von 5,25 bis 5,55 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 2,88 bis 3,08 US-Dollar. Letzterer Wert basiert auf Non-GAAP-Kennzahlen; bei den genannten Prognosen handelt es sich noch nicht um tatsächlich erzielte Ergebnisse.
Noch wichtiger als die Umsatzspanne ist die Marge: Die bereinigte operative Marge lag im zweiten Quartal bei 8,2 %, während der Mittelpunkt der ursprünglichen Prognosespanne für das dritte Quartal bei 8,4 % liegt. Steigt der Umsatz, zieht die Marge aber nicht mit, sollte man Kundenstruktur, Kosten und Lieferzeiten genauer unter die Lupe nehmen, statt allein aufgrund von KI-Aufträgen voreilige Schlüsse zu ziehen.
Das Unternehmen hatte zuvor außerdem prognostiziert, dass das Umsatzwachstum 2027 über den für 2026 erwarteten 65 % liegen werde. Ob dieser Ausblick Bestand hat, ist ebenfalls entscheidend. Ich achte darauf, ob die neuen Ergebnisse gegenüber der ursprünglichen Prognose eine Verbesserung erkennen lassen und ob Lagerbestände, Forderungen aus Lieferungen und Leistungen sowie der Cashflow mit dem größeren Geschäftsvolumen mithalten können.