Corning legt morgen Abend seine Zahlen vor. Mich interessiert vor allem, ob die Glasfaseraufträge auch die Gewinne angekurbelt haben.
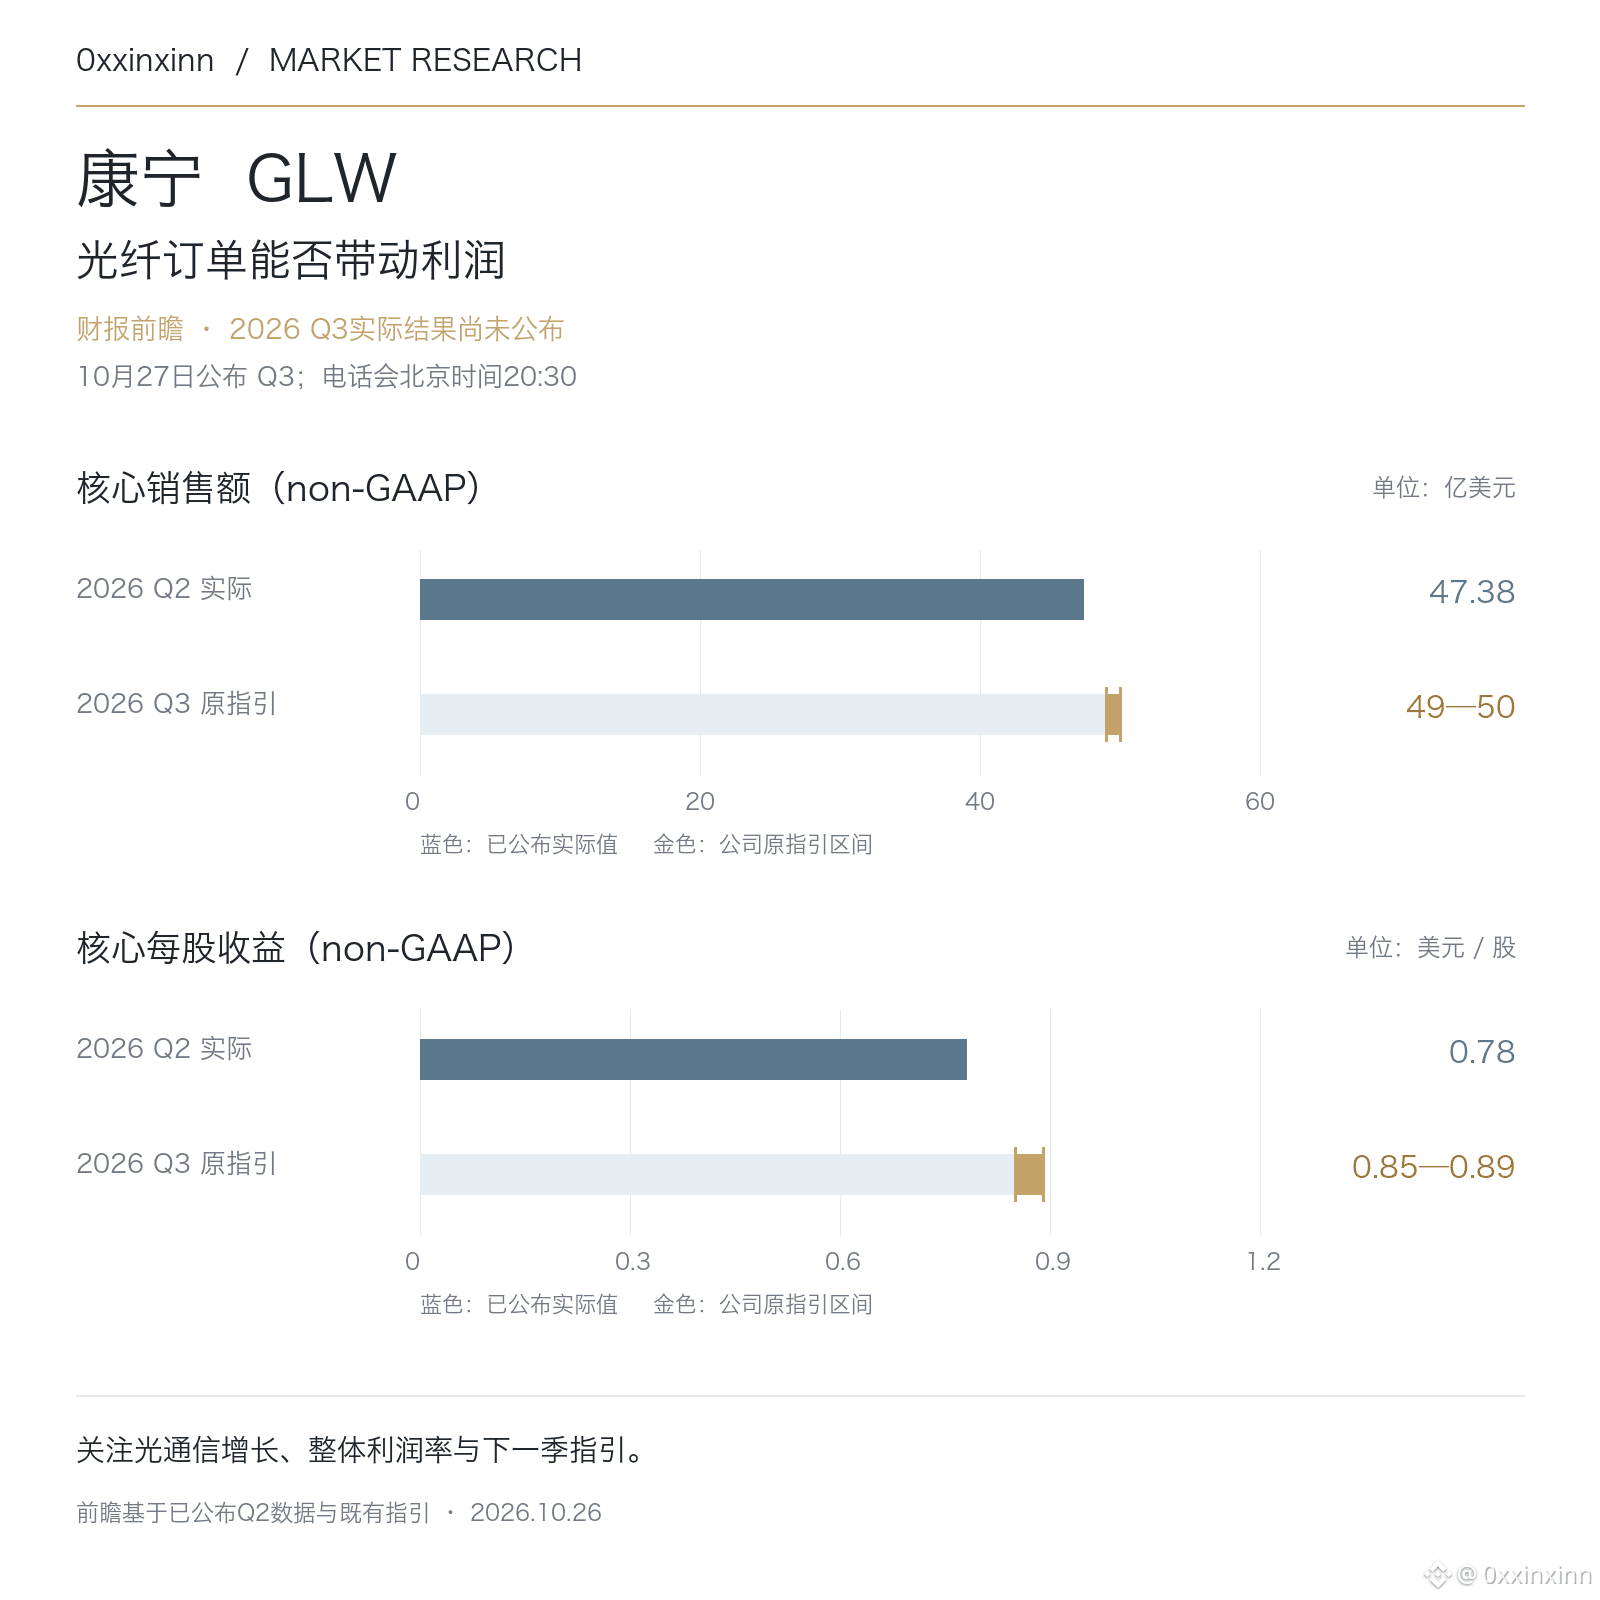
GLW veröffentlicht am 27. Oktober seine Ergebnisse für das dritte Quartal. Die Telefonkonferenz beginnt um 20:30 Uhr Pekinger Zeit. Zunächst ein Blick auf die bisherigen Vorgaben des Unternehmens: Im zweiten Quartal beliefen sich der Kernumsatz auf 4,738 Milliarden US-Dollar und der Kerngewinn je Aktie auf 0,78 US-Dollar. Die ursprüngliche Prognose für das dritte Quartal lag bei 4,9 bis 5,0 Milliarden US-Dollar beziehungsweise 0,85 bis 0,89 US-Dollar. Alle Angaben basieren auf Non-GAAP-Kennzahlen und sind noch keine tatsächlichen Ergebnisse.
Der Umsatz im Bereich optische Kommunikation stieg im vergangenen Quartal um 32 Prozent auf 2,07 Milliarden US-Dollar. Die Nachfrage von KI-Rechenzentren schlägt sich bereits in diesem Geschäftsbereich nieder. Wer jedoch nur auf Glasfaseraufträge schaut, übersieht leicht, wie sich andere Geschäftsbereiche und der Kapazitätsausbau auf den Gesamtgewinn auswirken.
Diesmal werde ich das Wachstum der optischen Kommunikation, die Gesamtmarge und die Prognose für das nächste Quartal gemeinsam betrachten. Liegt der Umsatz lediglich innerhalb der ursprünglichen Prognosespanne, kann man das nicht einfach als „besser als erwartet“ bezeichnen. Ohne vergleichbare und nachvollziehbare Markterwartungen sollte man dieses Urteil auch nicht stellvertretend für den Markt fällen.
Überzeugender wäre eine Kombination aus anhaltendem Wachstum in der optischen Kommunikation und einer entsprechenden Entwicklung von Gewinn und Cashflow. Sind die Umsätze dagegen erfreulich, während die Margen unter Druck geraten, bleibt zu klären, wie lange es dauert, bis die zusätzlichen Aufträge tatsächlich zu Gewinnen führen.