



Wenn viele Devs einen Token auf den Markt bringen, kaufen sie über mehrere Wallets oft schon im Voraus große Mengen. Sobald das Projekt Aufmerksamkeit bekommt und der Preis steigt, verkaufen sie diese Token an diejenigen, die später einsteigen.
Deshalb wirkt die Tokenverteilung bei vielen Memecoins zum Start so breit gestreut, und trotzdem kann es nach einer Weile mit steigenden Kursen plötzlich zu einem massiven Abverkauf kommen.
Am meisten reizt mich an Robinhood Chain, dass dort neben der Anbindung etablierter DeFi-Protokolle auch zahlreiche Projekte mit innovativen Designs entstanden sind.
Die Lösung von Mosh setzt bei der Frage an, wer diese frühen Token hält und wie sie wieder aussteigen. Anders gesagt: Das Ganze wird als [gebündeltes Handelsgeschäft] in ein [automatisiertes Tresorprodukt] verpackt.
I. Was genau macht Mosh?
Zunächst sollte man klären, in welcher Beziehung es zu $PONS steht.
Wenn Pons für Robinhood Chain das ist, was Pump.fun für Solana ist, dann ist Mosh ein darauf aufbauendes System für frühe Finanzierungen und automatisiertes Market Making.
Es ist keine Launch-Plattform, sondern ein darauf aufbauendes Geschäftsmodell. Außerdem nutzt es nicht nur Pons – vielmehr bestehen zum jetzigen Zeitpunkt besonders enge geschäftliche Beziehungen zu Pons.
Wie genau funktioniert das angebotene Modell? Ein Beispiel:
Angenommen, ein Team möchte einen Token herausgeben. Es kann zunächst auf Mosh ein Bundle erstellen und ein Finanzierungsziel sowie Teilnahmebedingungen festlegen. Andere Nutzer überweisen dann ETH oder passende Vermögenswerte an dieses Bundle. Der so entstehende Finanzierungspool dient als anfänglicher Kapitalpool;
Anschließend verwendet Mosh das Kapital aus diesem Pool, um auf der Ausgabekurve von Pons frühe Token zu kaufen. Diese Token werden den Nutzern nicht direkt zurückgegeben, sondern gelangen in eine von einem KI-Agenten verwaltete Treasury und unterliegen den Einschränkungen des Smart Contracts;
Was erhalten diejenigen, die früh Geld bereitstellen? Sie erhalten das Recht auf einen entsprechenden Anteil an den Gebühren. Im Grunde werden frühe Token, die jederzeit hätten verkauft werden können, in Market-Making-Kapital umgewandelt, das langfristig im Markt verbleibt. Im Gegenzug gibt es einen Anspruch auf einen Anteil an den Gebühren.
Im Großen und Ganzen funktioniert es also so: Verändert wird nicht nur die Art, wie die Token gehalten werden, sondern auch, wie die Geldgeber Geld verdienen. Sie müssen auf Gebühren aus dem späteren Handelsgeschehen setzen, um nach und nach ihr eingesetztes Kapital zurückzuerhalten und Gewinne zu erzielen.
Damit kommen wir zur Frage des [Market Makings durch KI-Agenten]. Aus meiner Sicht ist das ziemlich undurchsichtig. Außerdem werden die Token, die der Agent früh kauft, durchaus auch auf dem Markt verkauft. Im Vergleich zu einem Menschen führt der Mosh-Agent das Market Making jedoch nach zuvor festgelegten Regeln aus.
Ein typisches Design sieht vor, in einer bestimmten Preisspanne Verkaufsorders zu platzieren. Kommt es am Markt zu anhaltendem Kaufdruck und steigt der Preis in diese Spanne, verkauft der Kapitalpool nach und nach Token und erhält dafür ETH oder andere passende Vermögenswerte zurück.
Umgekehrt kann der Kapitalpool, wenn er über Vermögenswerte zum Kaufen verfügt, in einer niedrigeren Preisspanne Kauforders platzieren. Fällt der Markt, kaufen diese Orders Token zurück und bieten zugleich eine gewisse Unterstützung.
Der gesamte Vorgang ähnelt einer automatisierten Strategie, die Gewinne schrittweise mitnimmt und Positionen wieder aufstockt.
Das ist die Hauptaufgabe von Mosh. Der grundlegende Unterschied dazu, dass Entwickler Token direkt auf den Markt werfen, liegt darin, dass die vom Agenten durch Verkäufe erzielten Mittel weiterhin in der Treasury verbleiben und für den Handel am Markt verwendet werden, anstatt von Entwicklern oder frühen Investoren abgezogen zu werden.
II. Wie verdient Mosh Geld?
Mosh hat zwei Einnahmequellen vorgesehen:
1. Einmalige Gebühr bei der Token-Ausgabe
Laut der offiziellen Dokumentation behält Mosh 5 % der eingesammelten Mittel ein, wenn ein Bundle die Finanzierung abgeschlossen hat und der Token offiziell gestartet wird.
2. Langfristige Beteiligung an den Handelsgebühren
Angenommen, ein Token-Pool wurde über Pons gestartet und hat den Launch-Prozess abgeschlossen. Die Gebühr beträgt 1 %. Diese 1 % werden folgendermaßen aufgeteilt:
(1) 30 % davon gehen an Pons.
(2) Die übrigen 70 % gehen an den Ersteller. Davon erhält Mosh wiederum 20 %, während nur die restlichen 80 % dem Bundle zufallen. 0,7 × 0,8 = 0,56. Das bedeutet, dass letztlich 56 % der 1-%-Gebühr (also 0,56 %) in dieses Bundle fließen. (Das Projektteam kann beim Erstellen des Bundles möglicherweise auch einen zusätzlichen Anteil für sich festlegen.)
Für diejenigen, die früh Geld in das Bundle einzahlen, stellt sich also die Frage: Welches Handelsvolumen muss dieser Token erreichen, damit sie ihre Kosten wieder hereinholen?
Ohne einen Anteil für das Projektteam sieht die Rechnung folgendermaßen aus:
Angenommen, ein Bundle sammelt in der Frühphase insgesamt 10 ETH ein.
Wenn man das eingesetzte Kapital vollständig über den oben genannten Anteil von 0,56 % an den Gebühren zurückerhalten will, muss ein kumuliertes Handelsvolumen von etwa 1.786 ETH entstehen, damit die Geldgeber ihre ursprünglichen Kosten zurückerhalten (10 ÷ 0,56 % = 1.785,71).
Das ist nur eine vereinfachte Berechnung. Zusätzliche Gebühren, verschiedene Handelsphasen und Änderungen der Gebührenhöhe sind dabei nicht berücksichtigt. Rechnet man das jedoch einmal durch, wird deutlich, dass dieses Design für die Geldgeber selbst möglicherweise nicht besonders attraktiv ist.
Denn um die Kosten wieder hereinzuholen und Gewinne zu erzielen, ist man vor allem darauf angewiesen, dass der Markt das Projekt dauerhaft beachtet und mit ihm handelt – und nicht darauf, wie hoch seine Marktkapitalisierung ist.
III. Was ist eigentlich ein IBO?
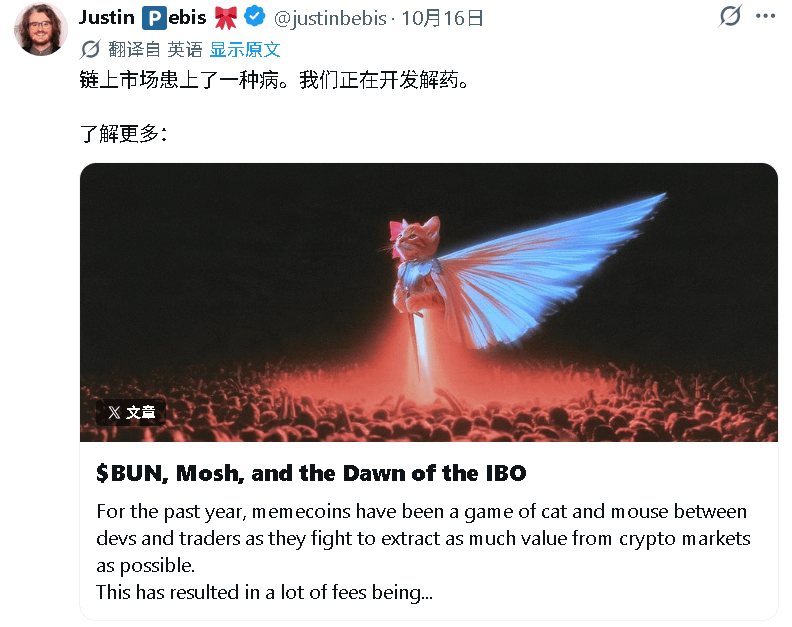
In einem längeren Artikel in diesem Monat stellte Mosh-Gründer Justin Bebis die nächste Produktphase vor: Er präsentierte das Konzept eines IBO (Initial Bundle Offering), das man als eine frühe Finanzierungs- und Ausgabemethode rund um ein Bundle verstehen kann.
Das Team kann für ein bestimmtes Projekt einen Finanzierungsplan entwerfen, eine Whitelist öffnen und externen Investoren ermöglichen, sich am anfänglichen gebündelten Kauf zu beteiligen. Im Grunde wird der ICO damit in den Prozess des gebündelten Launches verlagert.
Darüber hinaus wird eine sogenannte [Launch-Kurve] eingeführt. Sie abstrahiert den Anteil an der Finanzierung weiter und ermöglicht es, diesen Anteil bereits während der Finanzierungsphase vorab zu handeln.
Das ähnelt den derzeit am Markt beliebten [Pre-Launch-Produkten]. Grundsätzlich kann der Preis umso höher sein, je später man einen Anteil kauft. Frühe Teilnehmer haben außerdem die Möglichkeit, vor Abschluss der Bundle-Finanzierung auszusteigen. Man kann sich dieses Design als [Binnenmarkt im Binnenmarkt] vorstellen – gehandelt werden hier allerdings die Finanzierungsanteile des gebündelten Launches.
Dieser Schritt schließt gewissermaßen die Lücke, die ich am Ende des zweiten großen Abschnitts angesprochen habe: Er verbindet den Vorteil transparenter On-Chain-Finanzierung mit niedrigen Einstiegshürden und schafft zugleich spekulative Nachfrage nach den frühen Anteilen selbst.
IV. Was haben $BUN und Mosh miteinander zu tun?
BUN ist eines der ersten experimentellen Projekte für den Mosh-Mechanismus und eine Meme-Figur. Laut Justin hat BUN derzeit zwei Hauptfunktionen:
Erstens dient es dazu, den Ausgabe- und Market-Making-Mechanismus von Mosh zu erproben;
zweitens ist es Teil des Designs der mit UV Labs verbundenen Ansprüche und Rechte.
Für diese Rechte wurde noch kein konkretes Modell vorgestellt. UV Labs verdient aber eine kurze Vorstellung: Das Unternehmen wurde ebenfalls von Justin gegründet. Sein Kerngeschäft ist die Entwicklung von KI-Agenten, die in realen Finanzmärkten handeln können, sowie der Infrastruktur, auf der diese Agenten aufbauen.
Das ist das Herzstück des Market-Making-Betriebs von Mosh.
Fest steht, dass BUN derzeit als Kern des Mosh-Ökosystems konzipiert ist und möglicherweise auch einen Beteiligungstausch mit UV Labs ermöglicht (der Gründer hat dies erwähnt, umgesetzt wurde es bislang jedoch nicht).
Man kann es so verstehen: Wer vom Design von Mosh überzeugt ist, kann durch das Halten von $BUN am Wert teilhaben, der durch das Wachstum entsteht.
V. Zum Schluss
Oben habe ich das Design insgesamt eher optimistisch beschrieben. Es gibt jedoch eine äußerst zentrale Frage, die am Ende dieses Artikels unbedingt angesprochen werden muss.
1. Verhindert Mosh Entwickler nicht grundsätzlich daran, einen gebündelten Launch durchzuführen?
Das stimmt. Mosh verbietet Entwicklern einen gebündelten Launch nicht auf Protokollebene von Pons. Es nimmt lediglich beim Bündeln einen Platz ein. Das bedeutet nicht, dass Entwickler nicht gleichzeitig eigene Wallets vorbereiten und außerhalb des Systems unabhängig weitere Token kaufen können.
Mosh kann nur die von ihm verwalteten Token beschränken, nicht aber das gesamte umlaufende Angebot des Tokens. Das ist eine Einschränkung eines [ergänzenden Protokolls]: Es kann sicherstellen, dass Geldgeber das von ihm verwaltete Bundle nicht direkt abziehen und auf den Markt werfen, aber nicht verhindern, dass Entwickler dafür andere Wallets nutzen.
2. Dieses Modell von Mosh ist für frühe Geldgeber möglicherweise nicht so attraktiv wie gedacht
Das ist auch die Frage, die ich am Ende des zweiten großen Abschnitts angesprochen habe: Wenn wir früh in ein Projekt einsteigen und es glücklicherweise die Aufmerksamkeit des Marktes gewinnt und schnell von 5K auf 500K steigt, können wir sagen, dass wir mit dem Geld verdienen, was ich [Aufmerksamkeits-Alpha] nenne.
Entsprechend verdienen wir, wenn wir mit Mosh früh in die Token einsteigen, selbst wenn das Projekt schließlich 50M erreicht, möglicherweise nur am [Aufmerksamkeits-Beta].
Dahinter steckt eine grundlegende Frage: Wenn ich bereit bin, das Risiko gleich beim Launch eines Projekts einzugehen, warum kaufe ich die Token dann nicht einfach direkt auf dem Pons-Binnenmarkt?
Deshalb denke ich, dass das aktuelle Design von Mosh für Projekte vorteilhafter ist, die langfristig verwaltetes Kapital und Liquidität aufbauen möchten.
Wenn dieses Konzept große Aufmerksamkeit am Markt bekommt, erleben wir vielleicht eine Rückkehr in die Ära der [Whitepaper-ICOs]. Für die Marktteilnehmer wäre das dann ein PVE-Spiel.