Tesla TSLA: Was du kaufst, ist kein Auto, sondern eine Zukunft, die noch nicht eingelöst wurde
Zunächst ein Blick auf die Kursentwicklung (Börsenschluss an der US-Börse am vergangenen Freitag, dem 23. Oktober; der letzte Schlusskurs vor der heutigen Börseneröffnung in Peking):
TSLA schloss bei 372,22 US-Dollar, ein Minus von 2,36 US-Dollar (-0,63 %); der vorherige Schlusskurs lag bei 374,58 US-Dollar. Die Spanne der vergangenen 52 Wochen beträgt 297,38–498,83 US-Dollar. Der aktuelle Kurs liegt damit noch rund 25 % unter dem Höchststand. Die Marktkapitalisierung beläuft sich auf etwa 1,48 Billionen US-Dollar. In den vergangenen fünf Tagen stieg die Aktie um 4,93 %, seit Jahresbeginn liegt sie jedoch weiterhin 17,23 % im Minus – und ist damit dieses Jahr die schwächste der „Magnificent Seven“. Die Autoverkäufe laufen eher mittelmäßig, die Story wird aber immer größer.
Der Quartalsbericht sorgt zunächst für Ernüchterung: Der Nettogewinn im dritten Quartal sank im Jahresvergleich um 43 % auf 787 Millionen US-Dollar. Der Umsatz lag mit 28,05 Milliarden US-Dollar praktisch unverändert, der operative Gewinn fiel um 56 % auf 718 Millionen US-Dollar. Die Auslieferungen gingen um etwa 2 % zurück. Gleichzeitig stiegen die Forschungs- und Entwicklungsausgaben um 69 % auf 2,76 Milliarden US-Dollar, während sich die Investitionsausgaben auf 4,73 Milliarden US-Dollar mehr als verdoppelten. Wohin fließt das Geld? Die Antwort lautet: Optimus und Cybercab.
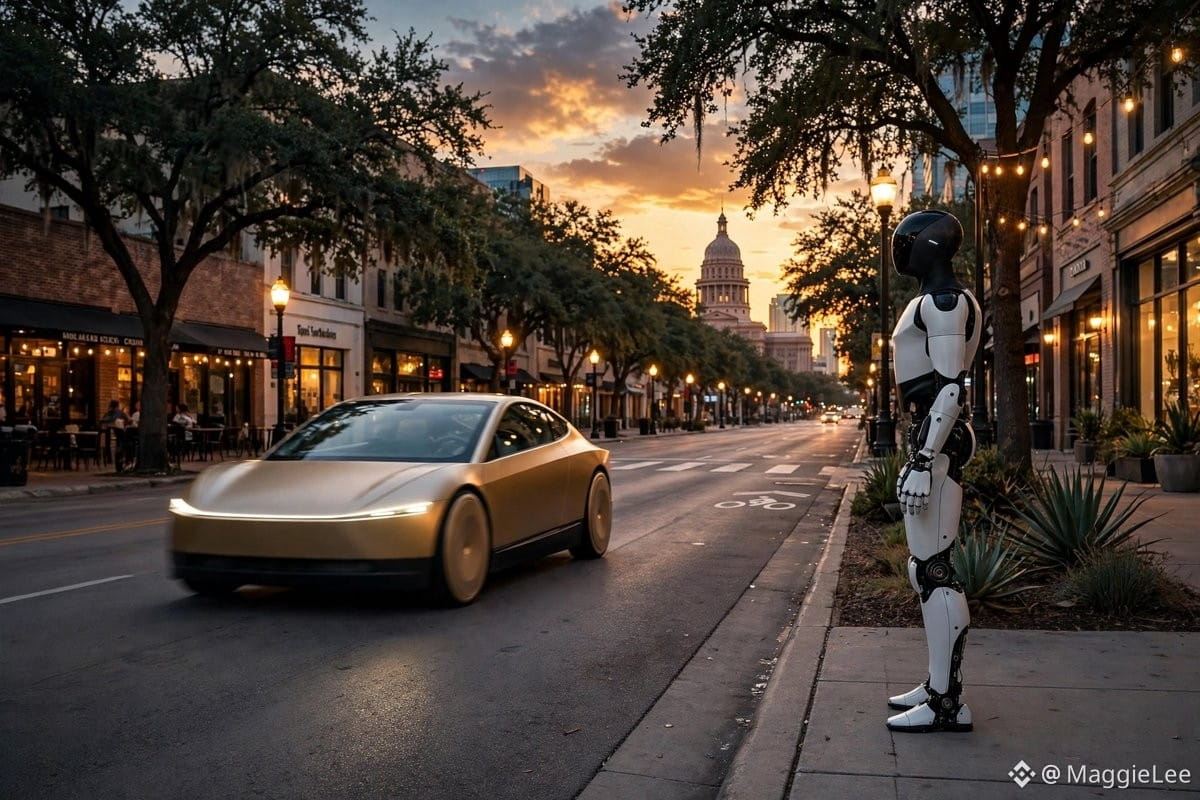
Das ist der eigentliche Schwerpunkt dieses Beitrags. Bei der Telefonkonferenz zu den Quartalszahlen am 21. Oktober bestätigte Tesla, dass im Werk Fremont die Produktion der ersten serienreifen Optimus-Roboter angelaufen ist. Die Auslieferung an externe Kunden ist für Ende 2027 geplant. Musk rief außerdem das Ziel aus, bis Ende 2027 wöchentlich 20.000 Einheiten zu produzieren. Selbst wenn man diese Prognose mit Vorsicht betrachtet, hat sich die Richtung geändert: weg vom „Autoverkauf“, hin zum „Verkauf von Roboter-Produktionskapazität“. Das Cybercab wiederum soll bis Ende 2026 an Kunden verkauft werden. Zunächst ist eine Kleinserienproduktion geplant; die aktuelle Produktion soll erst einmal die eigene Flotte versorgen. Die Flotte in Austin ist innerhalb von 30 Tagen seit dem Start auf das Achtfache angewachsen. Die unbeaufsichtigte FSD-Version soll im zweiten Quartal des kommenden Jahres bereitgestellt werden.
Kein Wunder also, dass die Meinungen so weit auseinandergehen: Am 19. Oktober aktualisierte ARK sein Modell und nannte für 2031 einen Basisfall von 4.400 US-Dollar (Bärenfall: 3.300 US-Dollar, Bullenfall: 5.000 US-Dollar). Robotaxis machen darin rund 80 % des Unternehmenswerts aus. Die Sum-of-the-Parts-Bewertung von Seeking Alpha vom 26. Oktober kommt dagegen nur auf 375 US-Dollar – 285 US-Dollar für Autos und Energie, 90 US-Dollar für die KI-Wette – und schließt daraus: „fair bewertet, kaum Aufwärtspotenzial“. Am 22. Oktober bekräftigte die Bank of America ihre Kaufempfehlung mit einem Kursziel von 460 US-Dollar. Dieselbe Aktie, drei verschiedene Weltbilder.
Die technische Analyse liefert einen Anhaltspunkt: Der aktuelle Kurs liegt über dem 50-Tage-Durchschnitt von 364,01 US-Dollar. Kurzfristig entscheidet sich an dieser Linie, ob die Bullen oder die Bären die Oberhand behalten. Hält sie nicht, kann der Kurs die Gewinne der vergangenen fünf Tage von 4,93 % schnell wieder abgeben.
Zu den Risiken: Erstens untersucht die NHTSA das Zulassungsverfahren des Cybercab. Für ein Auto ohne Lenkrad und Pedale sind die geltenden US-Bundesstandards eigentlich nicht ausgelegt. Das Ergebnis der Untersuchung entscheidet darüber, ob es legal auf die Straße darf und verkauft werden kann. Zweitens sind der Hochlauf der Optimus-Massenproduktion und die Montagequalität der Hände große technische Herausforderungen; die für Ende 2027 geplanten Auslieferungen könnten sich weiterhin verzögern. Drittens wurde die unbeaufsichtigte FSD-Version bereits mehrfach verschoben. Viertens basiert die Bewertung nach wie vor auf Zukunftserwartungen. Die Aktie schwankt deutlich stärker als der Gesamtmarkt und reagiert rund um Quartalsberichte besonders heftig.
Meine Einschätzung: TSLA ist derzeit eine „Zukunftsoption“ – das Autogeschäft bietet eine Untergrenze, Robotaxis und Optimus bestimmen das Potenzial nach oben. Wer zum aktuellen Kurs kauft, setzt darauf, dass sich zumindest Teile von ARKs Weltbild bewahrheiten. Wer daran nicht glaubt, sieht in der fairen Bewertung von etwa 375 US-Dollar wohl die Obergrenze. Es ist stabiler, die Position schrittweise aufzubauen und erst nach den Auslieferungen des Cybercab zum Jahresende und dem Start der unbeaufsichtigten FSD-Version nachzukaufen, statt jetzt alles auf einmal zu setzen.
$TSLA #特斯拉 #Robotaxi #人形机器人 #US-Aktien
Persönliche Analyse, keine Anlageberatung.