
Die Fed tut im Oktober nichts – sind die Zinserhöhungen damit wirklich vorbei?
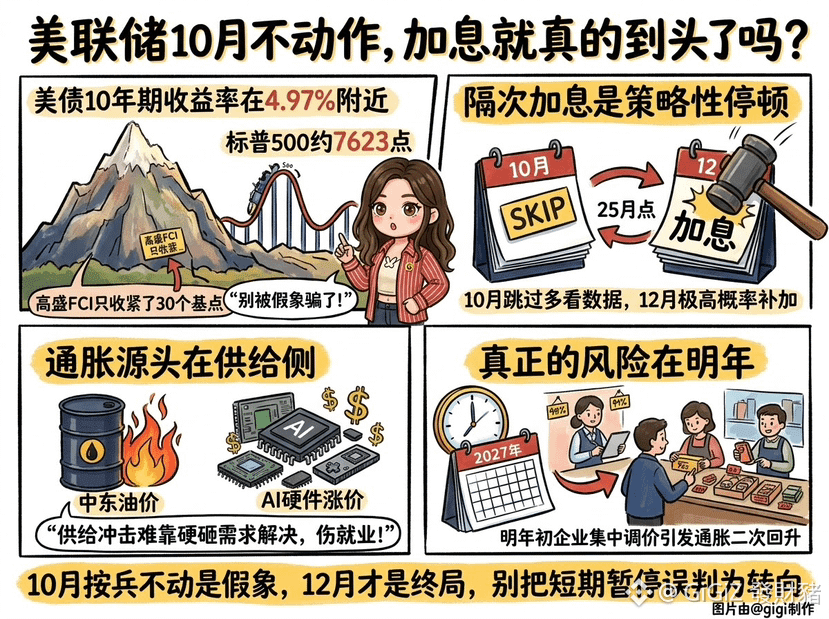
Die Rendite zehnjähriger US-Staatsanleihen liegt bei etwa 4,97 %, der S&P 500 bei rund 7.623 Punkten. Der Markt verarbeitet die Erwartungen an eine weitere Straffung offensichtlich noch. Der Goldman-Sachs-FCI hat sich nur um 30 Basispunkte verschärft. Das liegt vor allem daran, dass der Markt Zinserhöhungen vorweggenommen hat – für die Fed ist das kein Grund, direkt die Hände in den Schoß zu legen.
Eine ausgelassene Zinserhöhung ist eine strategische Pause
Im Oktober auszusetzen, dient nur dazu, zwei weitere Monate an Daten abzuwarten. Die Wahrscheinlichkeit ist sehr hoch, dass die Fed im Dezember die letzte Zinserhöhung dieses Zyklus um 25 Basispunkte nachholt.
Die Inflation hat ihren Ursprung auf der Angebotsseite
Die Lage im Nahen Osten treibt die Ölpreise nach oben, und die Nachfrage nach KI-Rechenleistung verteuert Hardware. Solche Kostentreiber lassen sich kaum allein durch kräftige Zinserhöhungen bekämpfen. Eine drastische Dämpfung der Nachfrage würde stattdessen den Arbeitsmarkt belasten.
Das eigentliche Risiko liegt im nächsten Jahr
Noch mehr als vor einer unveränderten Zinspolitik in diesem Monat sollte man sich vor einem erneuten Inflationsanstieg zu Beginn des nächsten Jahres hüten, wenn Unternehmen geballt ihre Preise anheben.
Dass die Fed im Oktober stillhält, ist nur eine Täuschung – der Dezember ist die letzte Runde. Verwechselt eine kurzfristige Pause nicht mit einer Kurswende.
DYOR