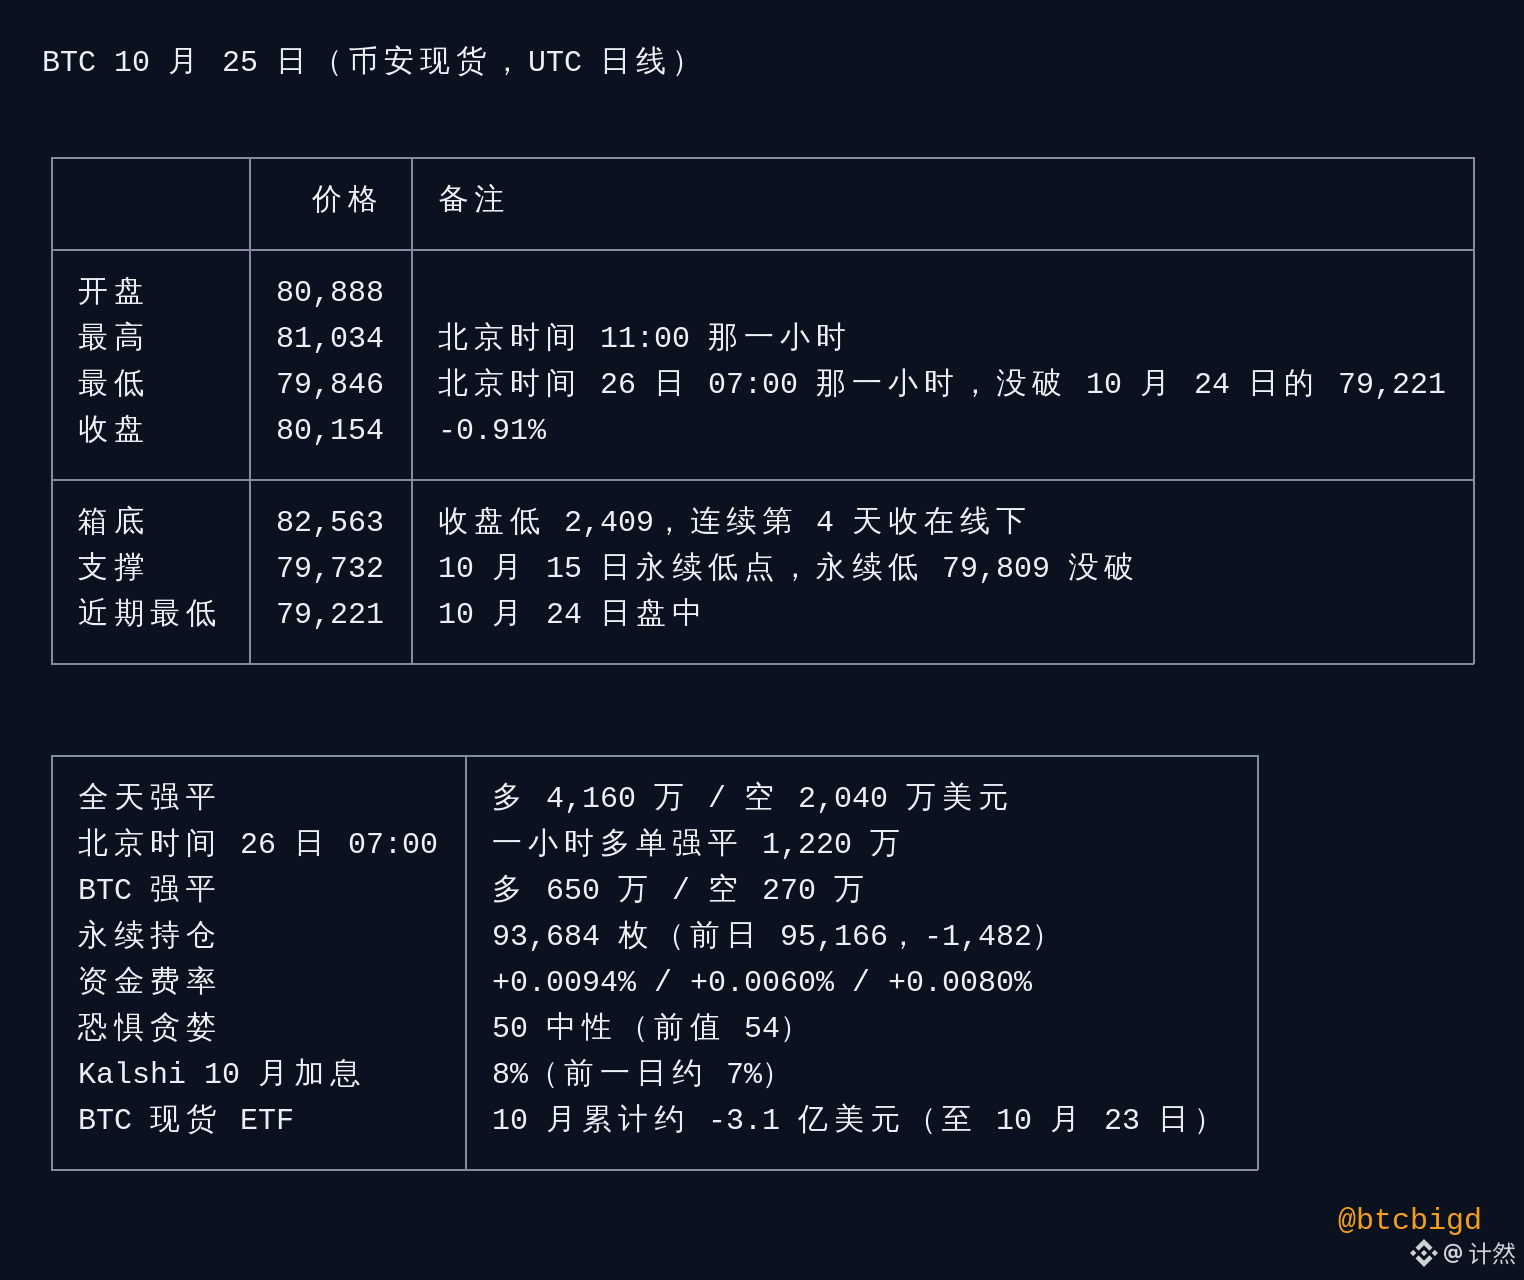
Marktüberblick vom 25. Oktober: Am Sonntag ging es in einer engen Handelsspanne leicht abwärts. $BTC schloss bei 80,154 und damit den vierten Tag in Folge unter der Unterkante der Handelsspanne. Nach Eröffnung der US-Aktienfutures am Morgen des 26. Oktober (Pekinger Zeit) fiel der Kurs auf 79,846, unterschritt aber nicht das Tief vom 24. Oktober.
【Gesamtmarkt】
- „BTC 80,154“, −0.91 %; Hoch bei 81,034 (in der Stunde ab 11:00 Uhr Pekinger Zeit), Tief bei 79,846 (in der Stunde ab 07:00 Uhr am 26.); Tief bei den Perpetuals: 79,809 und damit weiterhin über dem Perpetual-Tief vom 15. Oktober bei 79,732
- Schlusskurs 2,409 unter der Unterkante der Handelsspanne bei 82,563; den vierten Tag in Folge darunter geschlossen, der 12. Tag in diesem Monat
- Kursverlauf: Tagsüber seitwärts zwischen 80,300 und 81,000, mit sehr geringer Schwankungsbreite; nach Eröffnung der US-Aktienfutures im Nachtmarkt am 26. um 07:00 Uhr ging es abwärts. In dieser Stunde wurden Long-Positionen im Wert von 12.2 Mio. US-Dollar liquidiert
- Liquidationen des Tages: Long 41.6 Mio. / Short 20.4 Mio. US-Dollar, deutlich weniger als die 240 Mio. am 24. Oktober. BTC: Long 6.5 Mio. / Short 2.7 Mio.
- Offene Perpetual-Positionen: 93,684 Coins, binnen eines Tages −1,482; der Großteil der am 24. Oktober hinzugekommenen 1,900 Coins wurde wieder abgegeben. Die Funding Rates waren in allen drei Intervallen leicht positiv
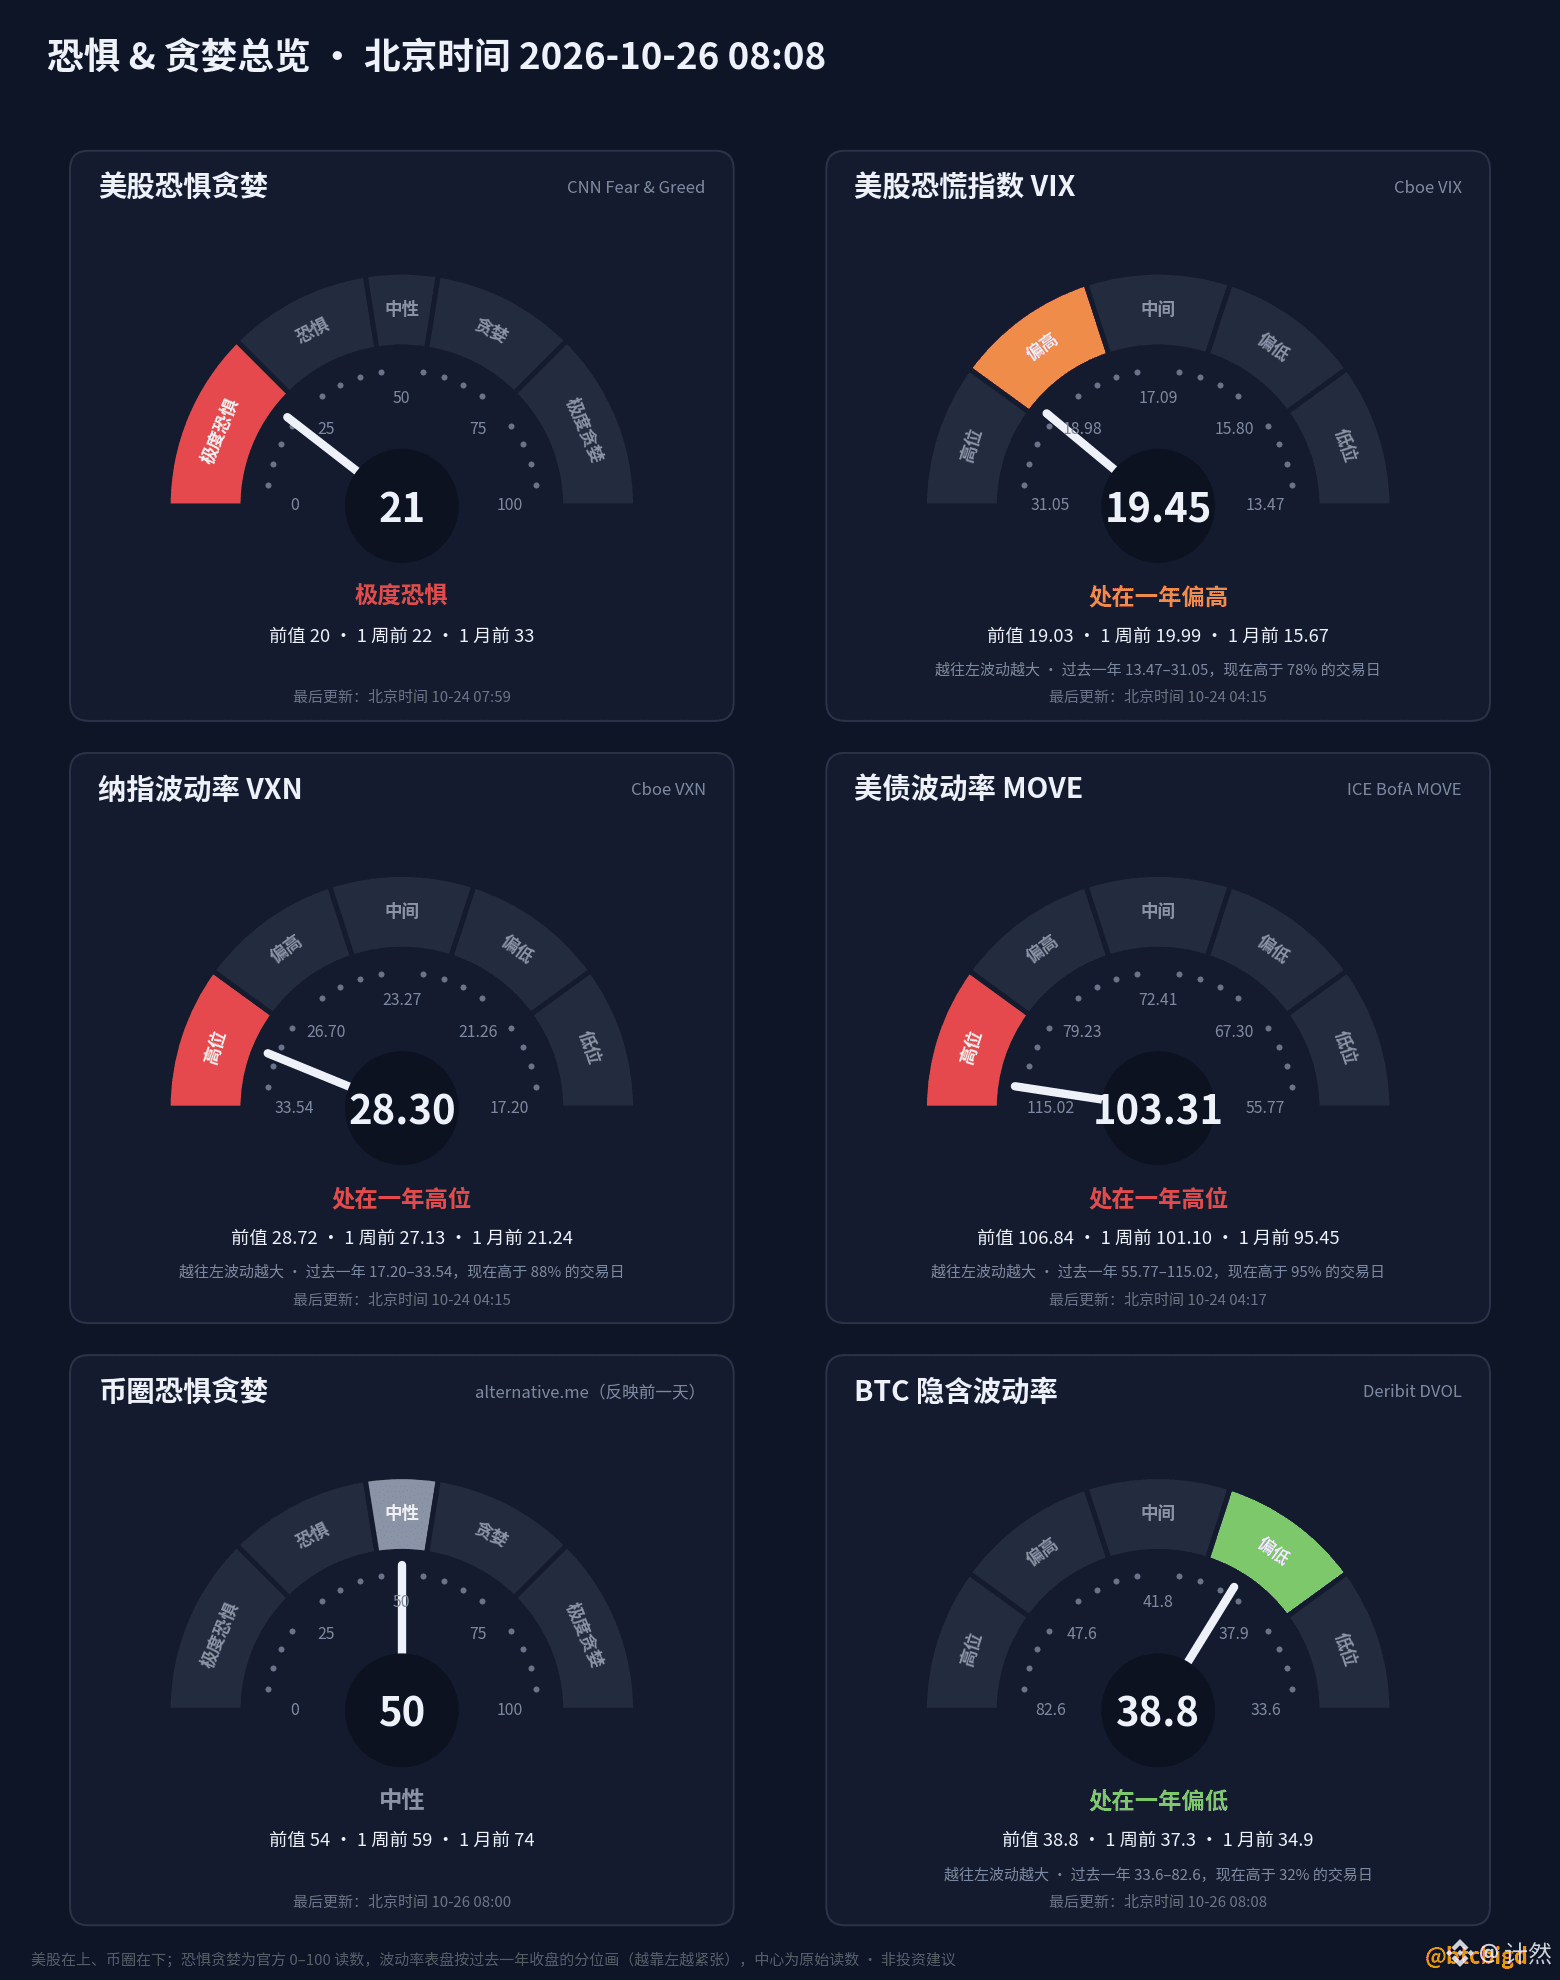
- Fear & Greed Index: 50, neutral; zuvor 54. Wahrscheinlichkeit einer Zinserhöhung im Oktober laut Kalshi: 8 %
- BTC-Spot-ETFs im Oktober bisher insgesamt etwa −310 Mio. US-Dollar (bis zum 23. Oktober)
【Wochenendmärkte】
- US-Aktien- und Anleihemärkte geschlossen. Am Sonntagabend notierten S&P- und Nasdaq-Futures ungefähr unverändert gegenüber dem Schlusskurs vom Freitag. Rohöl im Roll-over-Zeitraum: Brent bei etwa 110.6, WTI bei etwa 102.1; Gold bei etwa 4,012, unverändert
- Aktienkontrakte auf Binance: SK Hynix +1.5 %, KORU +0.9 %, Micron +0.6 %, QQQ +0.1 %, MSTR −0.8 %
- Im Fokus am Wochenende standen die Äußerungen der USA und des Iran: Trump sagte am 24. Oktober, er erwäge, Iran bereits „morgen“ erneut anzugreifen; auch eine Einigung sei möglich. Bislang gibt es keine Berichte über einen Angriff
【Altcoins】
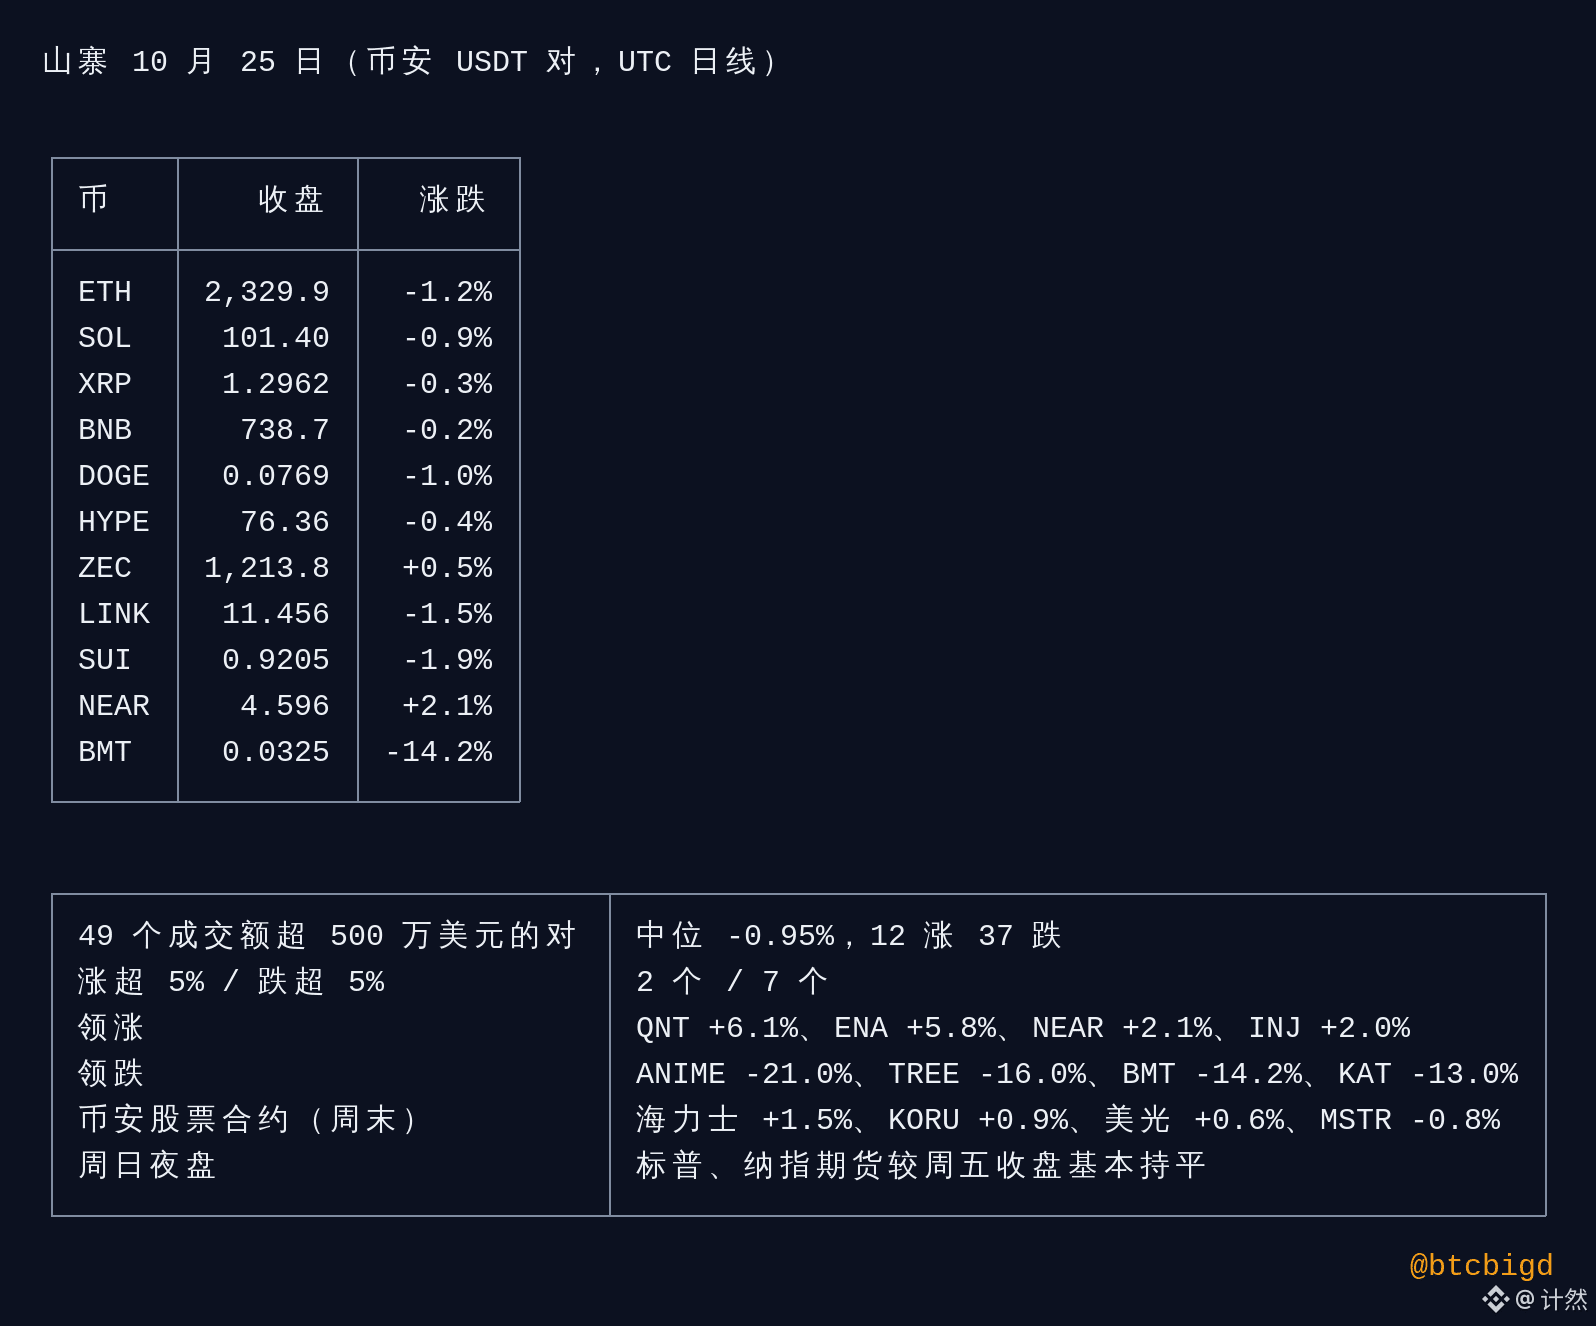
- 49 USDT-Paare mit einem Handelsvolumen von über 5 Mio. US-Dollar: Median −0.95 %, 12 im Plus und 37 im Minus; 2 stiegen um mehr als 5 %, 7 fielen um mehr als 5 %
- „$ETH 2,329.9“ −1.2 %, SOL −0.9 %, XRP −0.3 %, BNB −0.2 %, DOGE −1.0 %, HYPE −0.4 %, ZEC +0.5 %, LINK −1.5 %, SUI −1.9 %
- Größte Gewinner: QNT +6.1 %, ENA +5.8 %, NEAR +2.1 %, INJ +2.0 %; größte Verlierer: ANIME −21.0 %, TREE −16.0 %, KAT −13.0 %. Ursache nicht verifiziert, daher keine Zuordnung
- BMT −14.2 %: Nach einem Anstieg um 68 % am 24. Oktober, dem ersten Handelstag des KRW-Paares auf Upbit, gab der Kurs ab dem Folgetag wieder nach
【Im Blick】Zum Asien-Handelsstart am Montag, dem 26. Oktober, zunächst den KOSPI beobachten; SK Hynix und die Kontrakte auf koreanische Aktien entwickelten sich am Wochenende relativ stark. BTC hat vier Tage in Folge nicht wieder über 82,563 geschlossen; 79,732 bleibt darunter eine wichtige Marke. Das Intraday-Tief vom 24. Oktober bei 79,221 ist das jüngste Tief. Diese Woche stehen der Zinsentscheid der US-Notenbank und die Quartalszahlen großer Technologiekonzerne an.