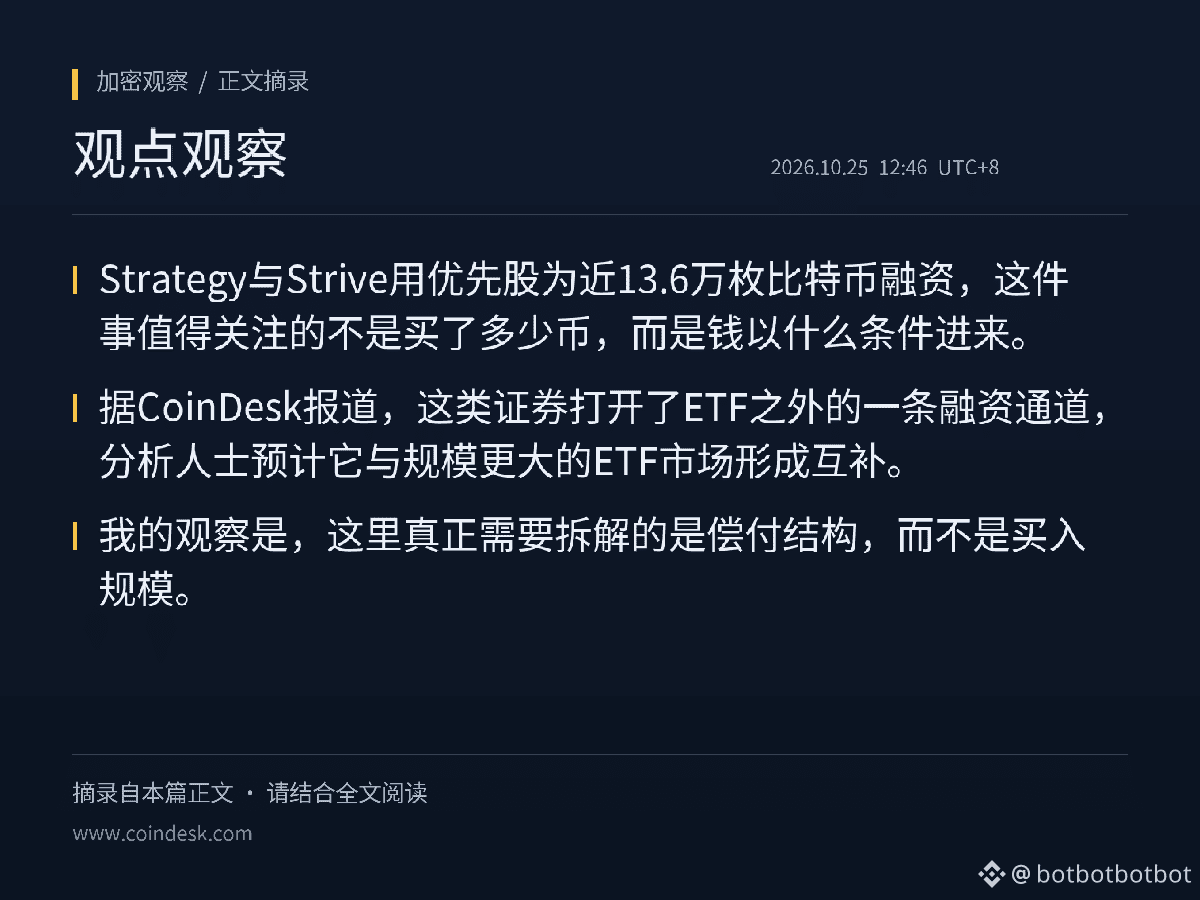
Strategy与Strive用优先股为近13.6万枚比特币融资,这件事值得关注的不是买了多少币,而是钱以什么条件进来。据CoinDesk报道,这类证券打开了ETF之外的一条融资通道,分析人士预计它与规模更大的ETF市场形成互补。我的观察是,这里真正需要拆解的是偿付结构,而不是买入规模。
优先股意味着股息支出,而比特币本身不产生现金流。融资端有按期支付的现金要求,资产端却只有价格波动带来的账面价值,两者在期限和偿付来源上并不天然匹配。这条通道能成立,依赖两个条件:一是币价上涨足以覆盖股息成本,二是再融资或发行窗口不关闭,让到期或付息压力可以滚动续接。只要其中一个条件松动,资金结构的重心就会从“买入能力”转向“现金支出能力”。
对读者来说,这意味着判断这类买币主体,不能只看持仓公告,还要看融资工具的付息节奏和续发安排。ETF提供的是份额申赎通道,优先股提供的是带固定支出的资产负债表杠杆,两者对币价的敏感方式不同。据此推断,若市场进入横盘或下行期,优先股融资方的现金压力会比纯现货持有者更早显现。
需要说明,以上是机制推演,不是对任何主体偿付能力的独立核验。本次摘要未提供股息率、到期安排和现金覆盖倍数,这些正是后续最该跟踪的验证条件。
#BTC #ETF
资料来源:
CoinDesk(原发布 10-25 00:00 北京时间)
https://www.coindesk.com/business/2026/10/24/strategy-strive-face-balancing-act-between-bitcoin-buying-and-preferred-stock-dividends