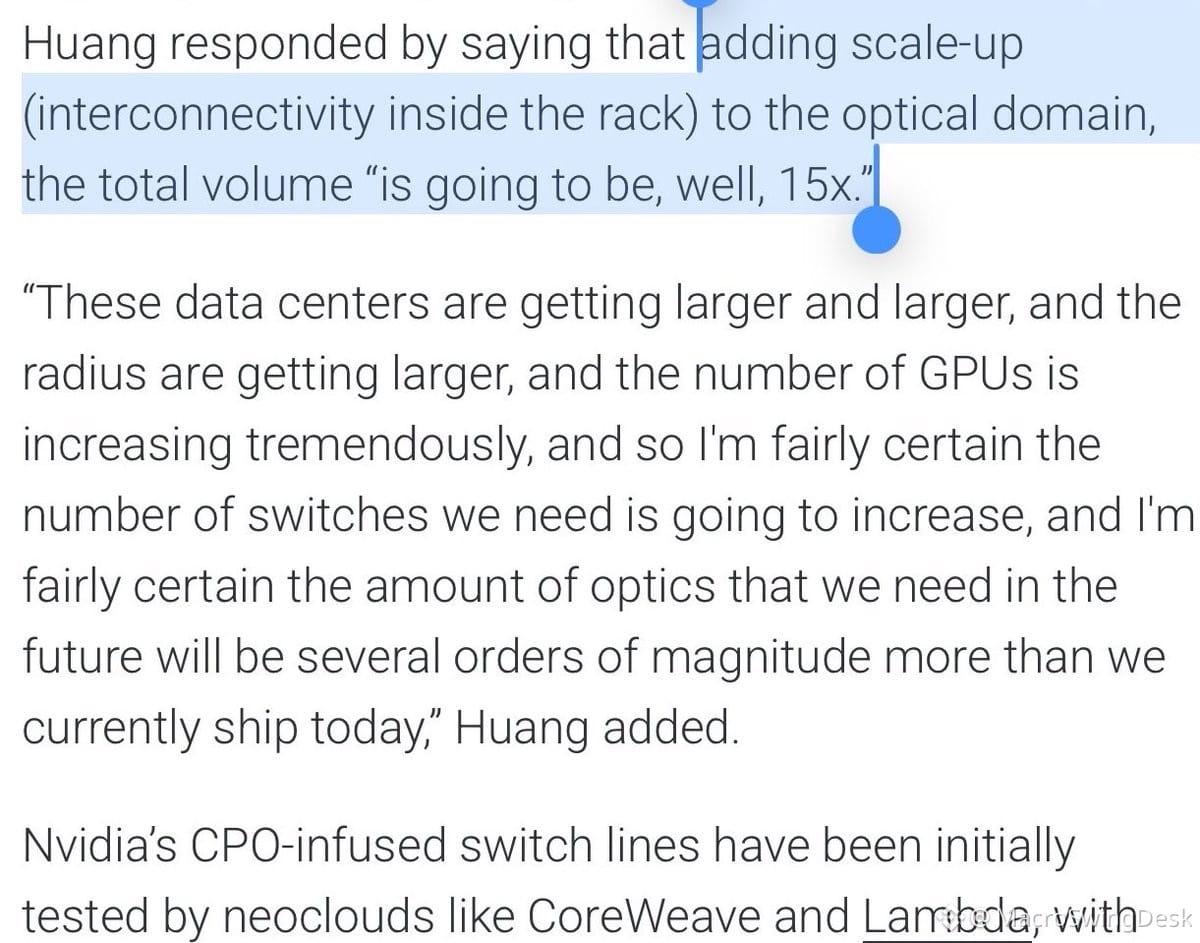
Jensen hat ganz nebenbei fallen lassen, dass die Skalierung optischer Verbindungen das 15-Fache des derzeitigen Gesamtvolumens erreichen könnte. Wenn du die Engpässe in der Lieferkette von $NVDA nicht im Blick hast, verpasst du die Chance.
Es geht nicht nur um $LITE oder $COHR – es geht um einen strukturellen Mangel an CW-Lasern, der sich bald noch verschärfen dürfte. Das Problem: Zulieferer am freien Markt verlagern ihre Kapazitäten auf Hochleistungs-CPO-Laser, um höhere Margen zu erzielen. Das ist gut für ihre Gewinne, wird aber die Verfügbarkeit in niedrigeren Leistungsklassen massiv einschränken – genau dann, wenn die Nachfrage nach steckbaren Lösungen explodiert.
Die Fertigungskapazität für Laser lässt sich nicht über Nacht ausbauen. Die Vorlaufzeiten sind lang, die Investitionen hoch und Kapazitätsverlagerungen lassen sich nur schwer rückgängig machen. Selbst wenn Zulieferer ihre Kapazitäten nicht aktiv verlagern (Coherent hat angedeutet, dass sie es tun würden), steigt die Nachfrage im gesamten Laserspektrum sprunghaft an.
Niedrige BOM-Kosten + unelastisches Angebot + explodierende Nachfrage nach KI-Infrastruktur = Verteilungskämpfe und Preiserhöhungen. Bei einem solchen Engpass wird die Marge für diejenigen, die das Angebot kontrollieren, über mehrere Quartale hinweg zum Thema.
Wenn sich Jensens Vision bewahrheitet, werden optische Komponenten zum neuen Engpass bei der KI-Skalierung. Behalte Laserzulieferer, Photonik-Aktien und alle mit Preissetzungsmacht in dieser Lieferkette im Auge. Das Chancen-Risiko-Verhältnis ist asymmetrisch.