Ich habe Binance AI Pro heute einmal richtig ausprobiert und war ehrlich gesagt ziemlich verblüfft.
(Der Strategie-Prompt steht am Ende)
Vor ein paar Tagen dachte ich noch, die KI könne nur Fragen beantworten. Heute habe ich den gesamten Ablauf durchgespielt und festgestellt, dass sie tatsächlich eine Strategie erstellen und sie sogar für den Live-Handel einsetzen kann 😂
Ich meine genau das Hynix-Beispiel, das ich verwendet habe:
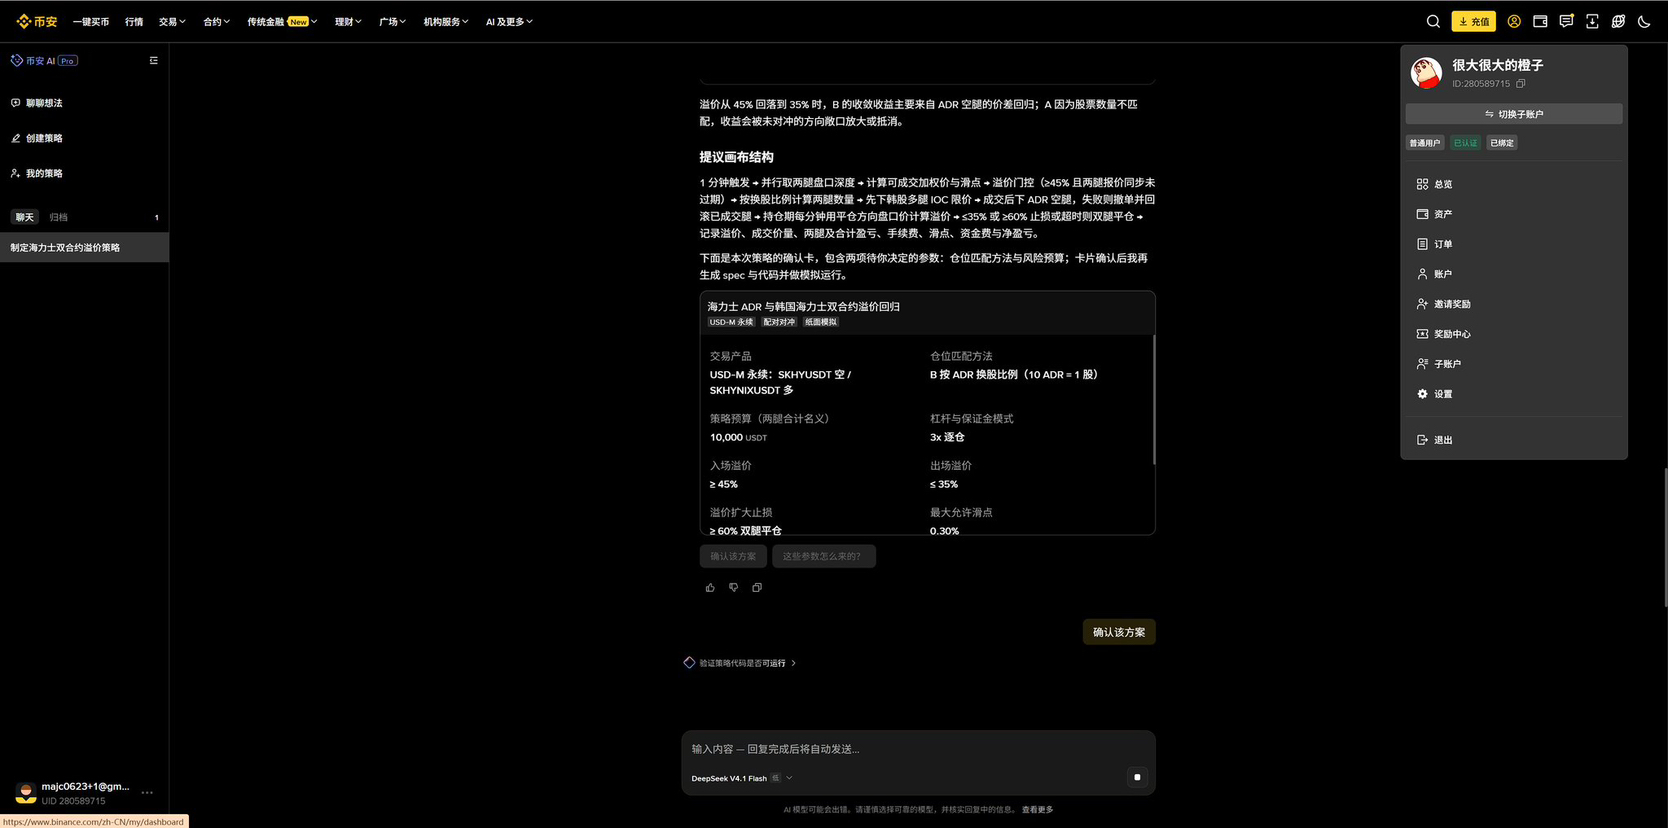
Wenn der ADR-Aufschlag gegenüber der koreanischen Hynix-Aktie 45 % erreicht, den ADR leerverkaufen und die koreanische Aktie kaufen; wenn der Aufschlag auf 35 % zurückgeht, beide Positionen gemeinsam schließen. Das Umtauschverhältnis und die Preisgrundlage müssen zuerst vereinheitlicht werden.
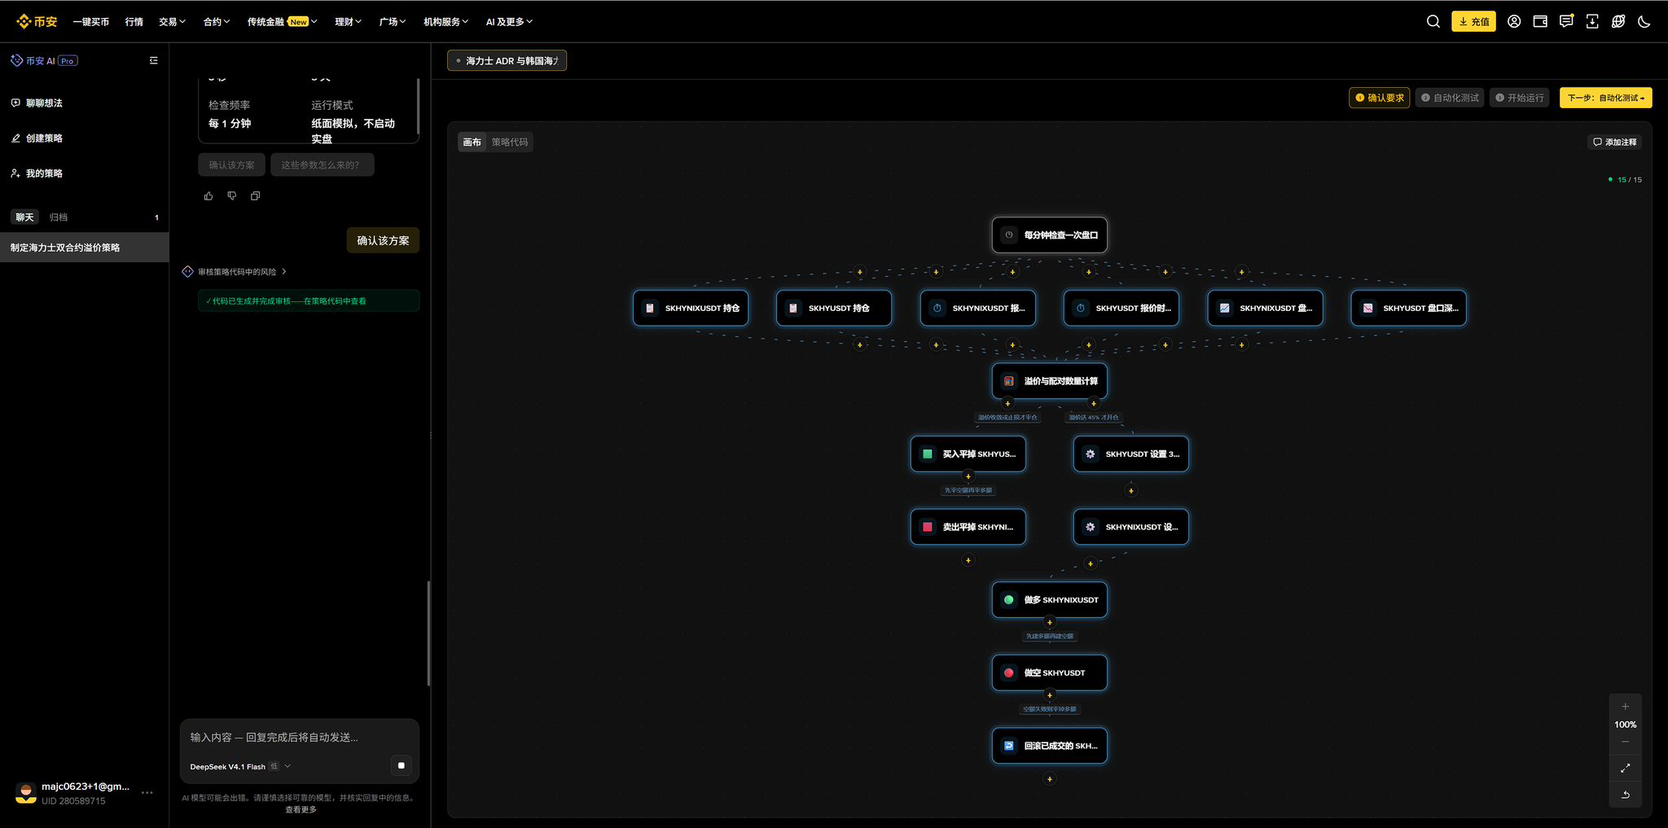
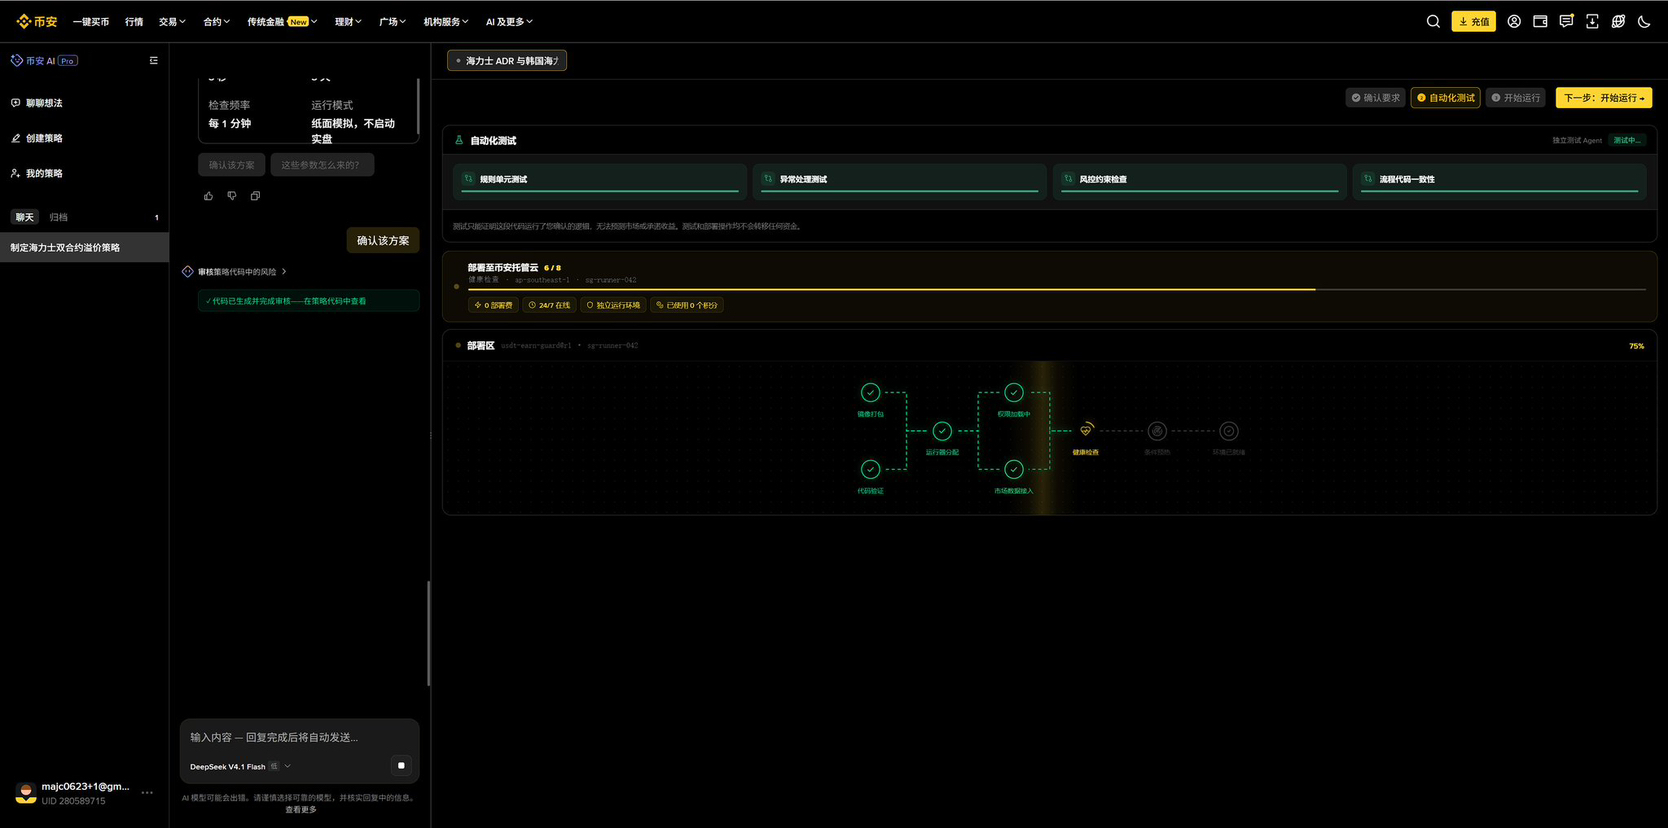
Ich teile der KI meine Idee mit und kläre die Bedingungen mit ihr. Dann erstellt sie den Code und die Strategie-Leinwand, führt Tests durch und nimmt die Strategie schließlich in Betrieb. Die gesamte Strategie läuft dann auf meinem Konto. Der ganze Vorgang war viel einfacher, als ich erwartet hatte.
Wer schon einmal programmiert hat, weiß: Eine solche Strategie klingt in zwei Sätzen simpel, aber sie selbst umzusetzen ist alles andere als einfach. Marktdaten, Handelsschnittstellen, Server, verschiedenste Fehlermeldungen – jeder einzelne Schritt kostet Zeit.
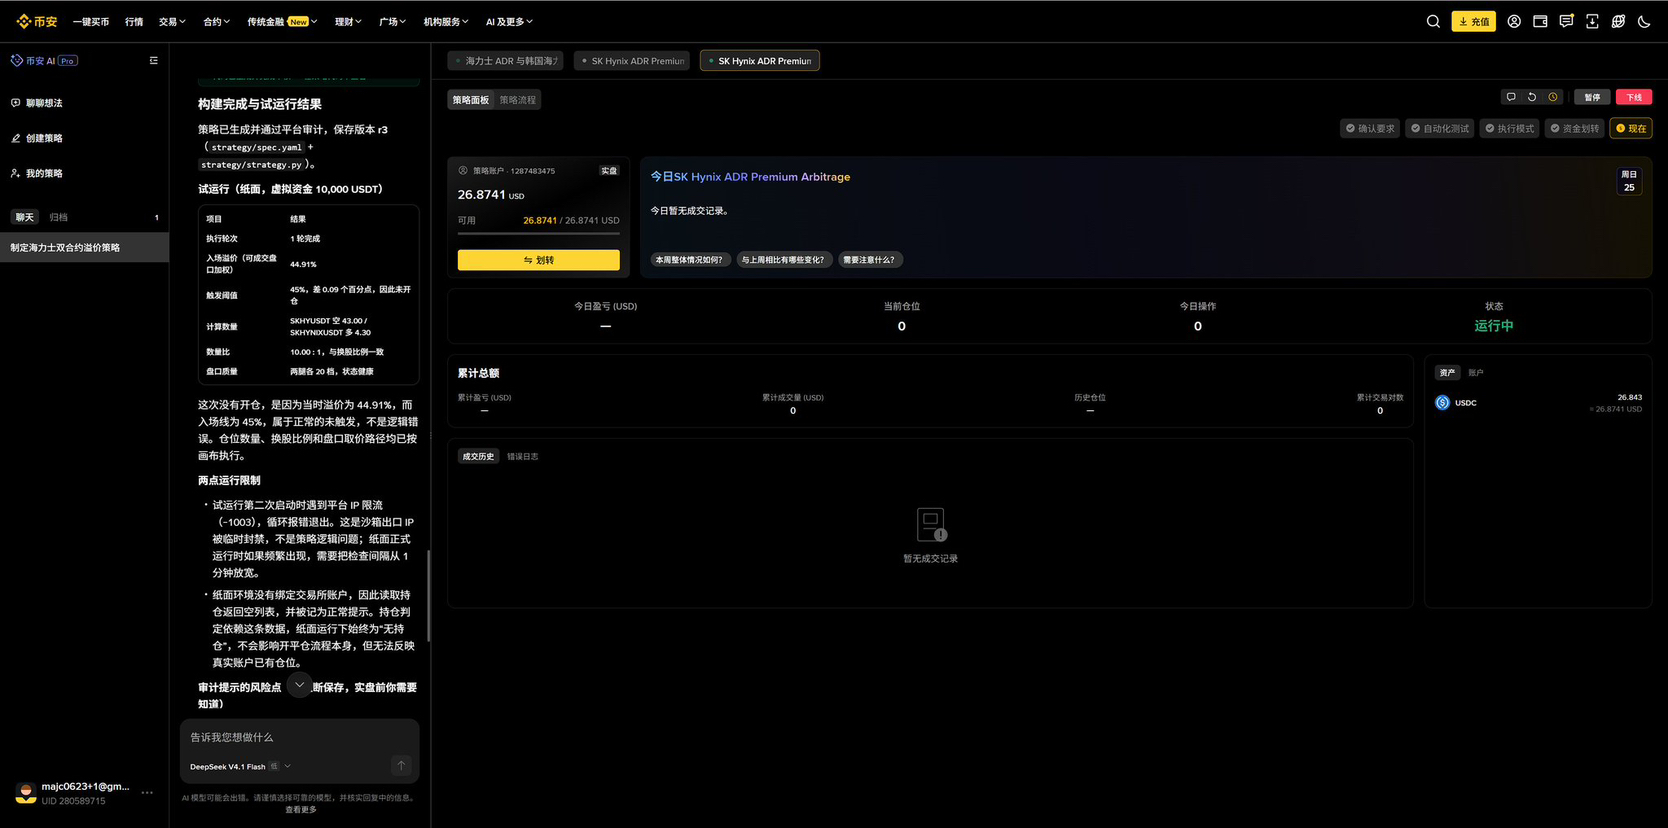
Diesmal ließ sich der gesamte Ablauf auf einer einzigen Seite erledigen. Als am Ende „Wird ausgeführt“ angezeigt wurde, dachte ich wirklich: Das ist schon ziemlich interessant.
Nach meiner Erfahrung mit diesem Test ist dies die bislang benutzerfreundlichste KI für den Kryptohandel, die ich verwendet habe. Vom Entwickeln der Strategie bis zum Einsatz im Live-Handel war der gesamte Ablauf spürbar fortschrittlicher.
Genau das wollte ich schon immer: Wenn ich eine Handelsidee habe, möchte ich nicht erst wieder die ganze Infrastruktur aufbauen müssen. Die KI soll sie direkt für mich umsetzen, damit ich sehen kann, ob sie tatsächlich funktioniert.
Jetzt ist das tatsächlich möglich.
Natürlich wurde die Strategie bisher nur erfolgreich eingerichtet und gestartet. Zum Zeitpunkt des Screenshots war noch kein Trade ausgelöst worden. Ob die Ausführung auch künftig zuverlässig ist und ob die Strategie Gewinne erzielt, muss sich noch zeigen. Ein benutzerfreundliches Tool und eine profitable Strategie sind zwei verschiedene Dinge.
Aber zumindest werde ich künftig eine Strategie, die mir einfällt, sofort damit ausprobieren wollen. Früher habe ich viele Ideen einfach liegen lassen, weil mir die Umsetzung zu mühsam erschien – und irgendwann wurde nichts mehr daraus.
Wer ernsthaft handelt und eigene Strategieideen hat, sollte dieses Produkt von Binance unbedingt ausprobieren. Die Beschreibung zu lesen und den ganzen Ablauf selbst durchzuspielen, ist ein großer Unterschied.
--------------------------------------------------
【Prompt】zum Testen dieser Strategie mit einem Klick kopieren:
Bitte erstelle eine Strategie zur „Rückkehr der Prämie zwischen Hynix-ADR und der koreanischen Hynix-Aktie“. Erstelle zunächst die Strategie-Leinwand und führe eine Simulation durch. Starte keinen Live-Handel.
I. Verfügbarkeit und Preisgrundlage zunächst überprüfen
Handelspaare:
SKHYUSDT: Perpetual-Kontrakt auf den Hynix-ADR.
SKHYNIXUSDT: Perpetual-Kontrakt auf die in Korea notierte Hynix-Aktie.
Bitte zuerst bestätigen:
Ob die Plattform derzeit beide Kontrakte innerhalb derselben Strategie handeln und anhand ihres Preisverhältnisses Trades mit zwei Legs auslösen kann.
Die Kurswährung, den Kontraktmultiplikator und die Anzahl der Aktien je Einheit für beide Kontrakte sowie, ob der Preis der koreanischen Aktie bereits in eine andere Währung umgerechnet wurde.
Das aktuelle Umtauschverhältnis zwischen dem ADR und der koreanischen Stammaktie. Öffentlich verfügbaren Informationen zufolge entsprechen 10 ADRs einer koreanischen Stammaktie. Bitte prüfen, ob das noch gilt.
Wenn notwendige Daten fehlen oder eine der wesentlichen Funktionen nicht unterstützt wird, weise ausdrücklich darauf hin. Triff keine eigenen Annahmen und ersetze das Handelspaar nicht.
II. Berechnung der Prämie
Die Prämie des ADR gegenüber der koreanischen Aktie berechnen, nachdem die Preise beider Legs auf dieselbe Währung und dieselbe Anzahl zugrunde liegender Aktien umgerechnet wurden.
Sofern bestätigt wird, dass die Kontraktkurse keiner zusätzlichen Skalierung unterliegen und der koreanische Aktienkontrakt in USDT je Aktie notiert ist, gilt:
Prämienrate = 10 × Preis von SKHYUSDT ÷ Preis von SKHYNIXUSDT − 1.
Zeige in der Strategie-Leinwand die tatsächlich verwendete Formel und die Grundlage für die Umrechnung, damit ich sie überprüfen kann.
III. Regeln für das Eröffnen von Positionen
Wenn keine Position dieser Strategie besteht und die ADR-Prämie 45 % oder mehr erreicht:
SKHYUSDT leerverkaufen.
Gleichzeitig SKHYNIXUSDT kaufen.
Beide Legs als eine Paarposition verwalten.
Während die Position gehalten wird, weder erneut eröffnen noch aufstocken.
Eine Position darf nur eröffnet werden, wenn für beide Legs gültige, zeitgleiche und ausführbare Kurse vorliegen.
Bei der Triggerprüfung müssen die Markttiefe und der Slippage für die tatsächliche Ordergröße berücksichtigt werden. Der letzte gehandelte Preis allein reicht nicht aus.
IV. Regeln für das Schließen von Positionen
Wenn die Prämie während des Haltens der Paarposition auf 35 % oder weniger sinkt:
Die SKHYUSDT-Shortposition durch einen Kauf schließen.
Die SKHYNIXUSDT-Longposition durch einen Verkauf schließen.
Nur die Positionen dieser Strategie schließen, ohne andere Strategien zu beeinflussen.
Für die Entscheidung zum Schließen müssen die ausführbaren Kurse in der tatsächlichen Schließungsrichtung verwendet werden.
V. Positionsgröße und Ausführung
Bitte erläutere den Unterschied zwischen den folgenden beiden Absicherungsmethoden:
A. Gleicher USDT-Nominalwert für beide Legs.
B. Abgleich der Anzahl der zugrunde liegenden Aktien anhand des ADR-Umtauschverhältnisses.
Zeige für beide Methoden Beispiele der Positionsgrößen bei einem Einstieg mit einer Prämie von 45 %, das verbleibende Risiko und die Unterschiede bei den Erträgen. Lass mich bestätigen, welche Methode verwendet werden soll, und setze nicht voraus, dass beide identisch sind.
Bitte erläutere den konkreten Mechanismus für die Orderaufgabe beider Legs. Wenn ein Leg ausgeführt wird und das andere fehlschlägt oder nur teilweise ausgeführt wird, müssen die verbleibenden Orders storniert und das nicht abgesicherte Exposure gemäß zuvor bestätigten Regeln beseitigt werden. Es darf weder unbegrenzt erneut versucht noch dauerhaft eine einzelne Leg-Position gehalten werden.
VI. Simulation und noch zu bestätigende Parameter
Stelle zunächst den vollständigen Handelsablauf mit virtuellem Kapital dar und protokolliere jeweils:
die Prämie beim Einstieg und Ausstieg;
Ausführungspreis und -menge beider Legs;
Gewinn und Verlust der beiden Legs jeweils einzeln und zusammen;
Gebühren, Slippage, Finanzierungskosten und den endgültigen Nettogewinn bzw. -verlust.
Das Strategiebudget, den Hebel, den maximal zulässigen Slippage, die Kriterien für veraltete Kurse, die maximale Haltedauer sowie die Stop-Loss-Bedingungen für den Fall, dass sich die Prämie weiter ausweitet, als von mir noch zu bestätigende Parameter aufführen.
Gib zuerst das Ergebnis der Funktionsprüfung und die Strategie-Leinwand aus. Solange die oben genannten Parameter nicht bestätigt wurden, darf die Strategie nicht im Live-Handel eingesetzt werden.