

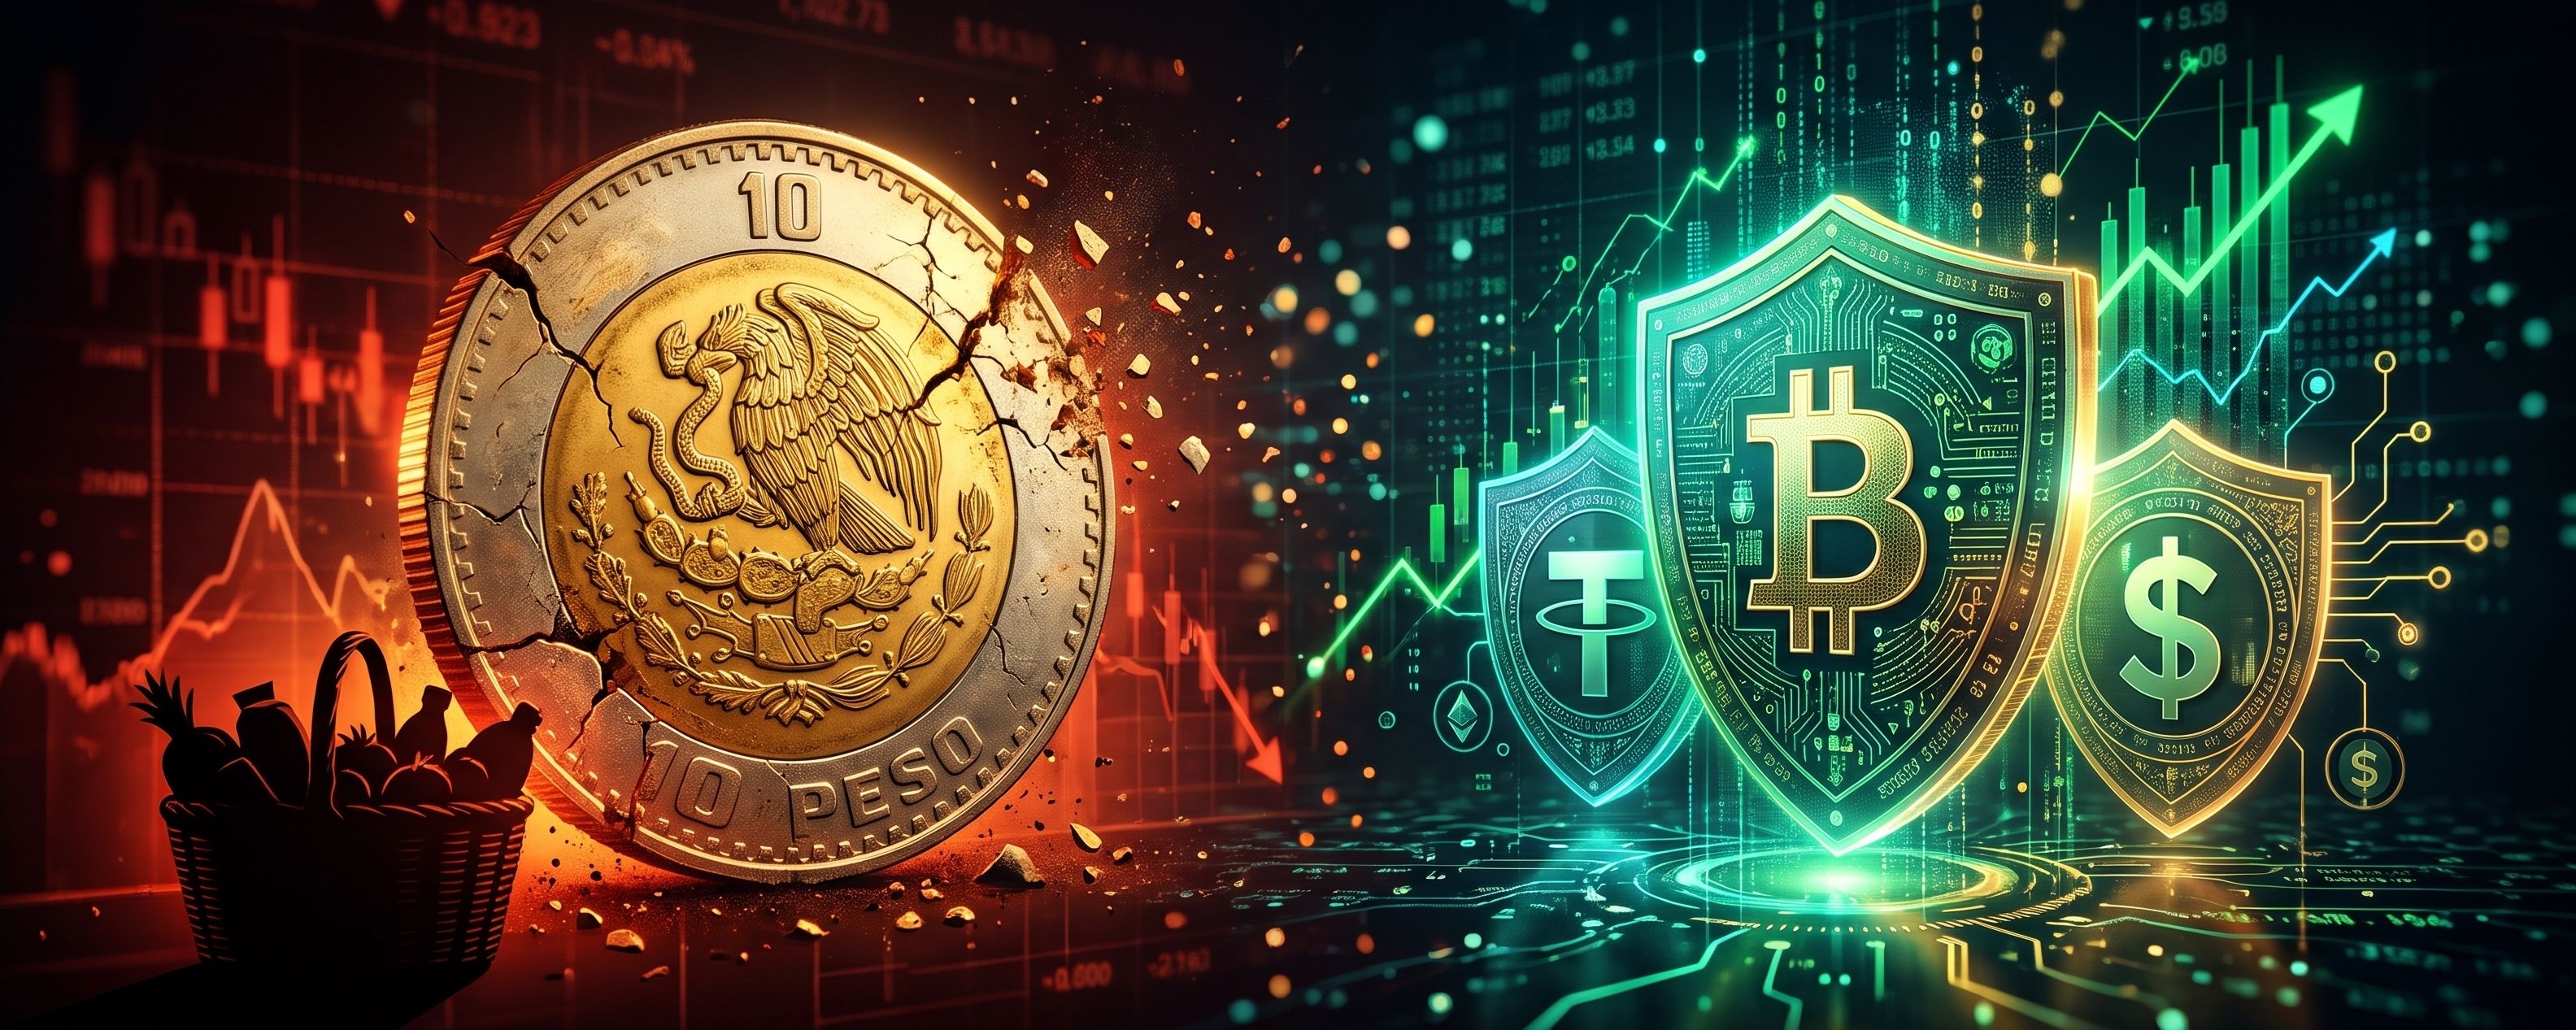
A nivel macroeconómico, los reportes internacionales suelen catalogar a México como un caso ejemplar de resiliencia. Sin embargo, detrás de las gráficas de estabilidad cambiaria existe una disonancia crítica: el ingreso real de millones de familias no alcanza a cubrir las necesidades básicas indispensables.
Esta brecha entre el discurso oficial y la economía de a pie explica por qué México escaló al puesto #11 global en adopción de criptomonedas, de acuerdo con el índice de Chainalysis: los ciudadanos buscan preservar el valor que el dinero fiduciario diluye a diario.
La anatomía del espejismo financiero
🔴 La erosión interna (La debilidad real)
Poder adquisitivo pulverizado: Aunque la paridad cambiaria frente al dólar proyecte solidez en los mercados globales, la inflación en alimentos y servicios básicos impacta directo en el salario. El peso es nominalmente fuerte en el exterior, pero se diluye en el supermercado.
El techo del endeudamiento: Para compensar este déficit cotidiano, los hogares recurren cada vez más al crédito de corto plazo. Depender del financiamiento para costear el consumo básico sitúa a las finanzas familiares en una posición de alta fragilidad ante cualquier choque imprevisto.
🟢 El mecanismo de mercado (La fortaleza artificial)
La trampa del diferencial de tasas: Las tasas de referencia elevadas de Banxico han atraído enormes flujos de capital golondrina (carry trade), apreciando la moneda en el mercado cambiario spot. El costo secundario lo pagan los ciudadanos con financiamiento productivo más caro e hipotecas restringidas.
Remesas castigadas: Las familias receptoras de remesas padecen el efecto adverso de un tipo de cambio apreciado: reciben menos pesos por cada dólar enviado, mermando su capacidad de compra frente a un costo de vida que no retrocede.
Criptoactivos: El doble frente de resguardo patrimonial
Frente a la depreciación del poder de compra local, el ahorro digital se consolida mediante dos tesis operativas bien diferenciadas:
1. Stablecoins: Dolarización táctica del flujo mensual
Las monedas vinculadas al dólar (como $USDT y USDC) operan como el vehículo de defensa más ágil contra la volatilidad del costo de vida:
Dolarización directa: Permiten a cualquier usuario adquirir liquidez en dólares de forma instantánea mediante rieles digitales, eludiendo montos de apertura mínimos, comisiones burocráticas o las restricciones de divisas de la banca comercial.
Protección del flujo y rendimiento: Permiten blindar capital frente a presiones inflacionarias locales y colocarse en protocolos o instrumentos de rendimiento dentro del ecosistema digital, ofreciendo alternativas eficientes frente a productos tradicionales de captación.
2. Bitcoin: Soberanía y reserva a largo plazo
Frente al deterioro acumulativo de las monedas fiduciarias, Bitcoin ($BTC ) se consolida como un estándar de preservación patrimonial:
Escasez matemática: Su emisión programada y el límite inmutable de 21 millones de unidades eliminan el riesgo de dilución discrecional propio de cualquier banco central.
Horizonte temporal: Dada su volatilidad de corto plazo, BTC no está diseñado como fondo de emergencia inmediata; su efectividad radica en absorber ciclos multianuales como reserva de valor para dinero paciente.
¿Cómo ves el impacto en tu economía? ¿Usas stablecoins para tus gastos o acumulas BTC, $ETH o diversas Altcoins a largo plazo? Déjalo en los comentarios.
#Mexico #Superpeso #Macroeconomia #Bitcoin #Stablecoins #CryptoEducation #BinanceSquare #USDT #USDC #FDUSD