Die Fünfjahres-Festgeldzinsen der Großbanken lagen bei 1,3. Das Video über finanzielle Freiheit auf dem Handy sagte 4 Prozent. Bei denselben jährlichen Ausgaben von 60.000 Yuan ergibt die Division der beiden Zahlen einen Unterschied von drei Millionen.
Drei Millionen – das müsste eine Person allein durch Sparen fünfzig Jahre lang ansammeln.
Bengen schlug diese 4 Prozent 1994 vor, damals war er Finanzberater. Vier Jahre später machten drei Professoren der Trinity University in Texas daraus eine Studie. Sie nahmen die 70-jährige Bilanz des US-Aktienmarkts und verwendeten nur ein 30-Jahres-Fenster.
Die Schlussfolgerung war: Von 50 Prozent Aktien und 50 Prozent Anleihen bis hin zu 75 Prozent Aktien konnten 4 Prozent Entnahme pro Jahr in 95 Prozent der Zeiträume 30 Jahre lang durchgehalten werden.
Der Punkt ist nicht die 4.
Wichtig ist, dass sie ein Nebenprodukt jener historischen Phase ist. Ich habe die Zusammenfassung dieser Studie gelesen: In diesen 70 Jahren entwickelte sich der US-Aktienmarkt nun einmal genau so, und erst deshalb ergibt sich diese 95-Prozent-Zahl. Nimm eine andere historische Phase, und dieselbe Formel liefert eine andere Antwort.
Bengen selbst hob den Wert später tatsächlich auf 4,7 an. Die Institutionen, die Vorwärtsprognosen machten, kamen im Gegenzug auf 3,9. Die Regel stammt von derselben Person, der Gründer korrigiert sie nach oben, die Modelle nach unten – dazwischen liegen 20 Prozent.
Diese Zahl ist kein Naturgesetz.
Der eigentliche Nenner ist die Rendite, die du erzielen kannst. Ein Fünfjahres-Festgeldschein einer Großbank mit 1,3 Prozent: Teilt man die Ausgaben von 60.000 Yuan dadurch, braucht man 4,6 Millionen. Nicht die Formel ist falsch, sondern dieser Nenner trägt schlicht nicht.
Manche werden sagen: Dann leg das Geld eben nicht auf ein Sparbuch.
Gut. Dann muss man akzeptieren, dass der Nenner zu springen beginnt.
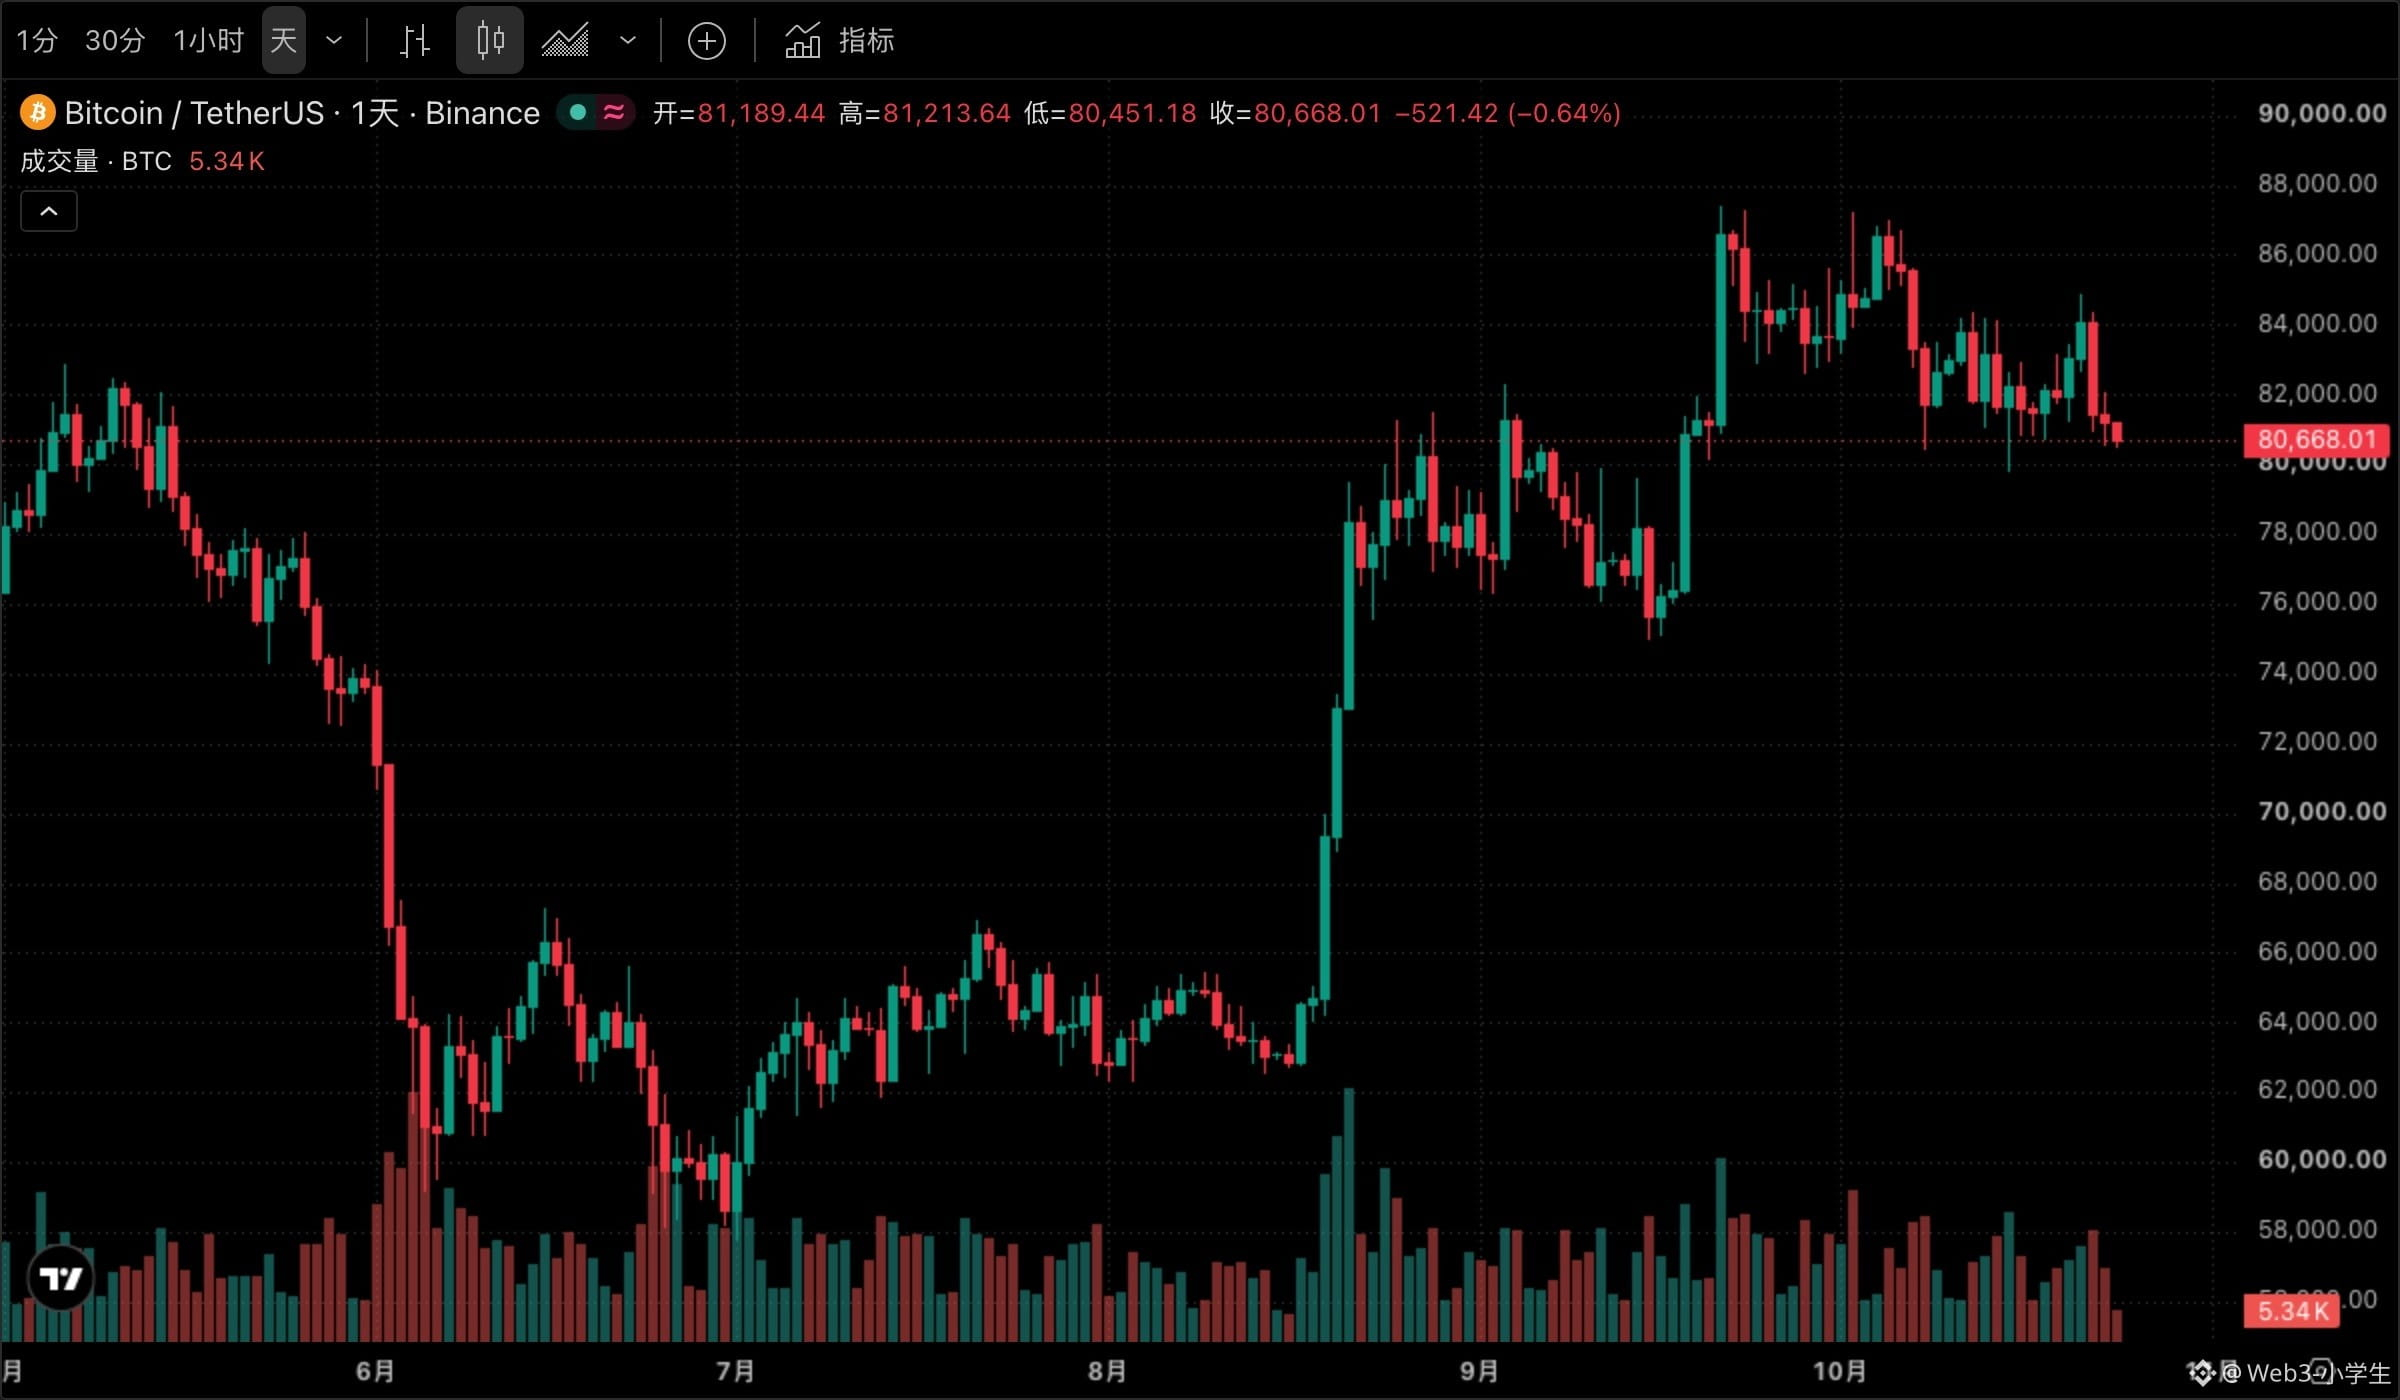
Und zwar heftig. Bitcoin ist im vergangenen Jahr um 27 Prozent gefallen. In diesem Jahr lag der Höchststand bei 114.000, der Tiefststand bei 58.000 – dazwischen war ein klassischer Halbierungsabsturz. Die jährliche Volatilität liegt bei 44 Prozent, also mehr als dem Dreißigfachen dieser 1,3 Prozent auf dem Sparkonto. Die Ethereum-Linie ist noch steiler; der Rückgang von $ETH war historisch noch tiefer. Wer darauf hofft, mit so etwas auf die Zahl zu kommen, muss sich zuerst fragen, ob er es aushält, wenn sein Konto innerhalb eines Jahres halbiert wird, ohne loszulassen.
Bei 25-fach gerechnet käme man auf 1,5 Millionen; legt man die gesamte Summe in solch eine Volatilität, bleiben auf dem Papier zwischenzeitlich nur noch rund 700.000 übrig. Ob man dann verkauft oder nicht, ist die eigentliche Frage dieser Aufgabe. Würdest du das aushalten?
Wenn du verkaufst, ist alles umsonst. Nur wer es aushält, zählt.
Wer die Schwankungen nicht tragen will, hat noch einen dritten Weg: US-Dollar in Stablecoins tauschen und Zinsen erwirtschaften. Die Rendite von $USDC liegt über der von Festgeld; der Preis dafür ist, das Vertrauen dem Emittenten zu überlassen – man verdient an der Zinsdifferenz und trägt die Bilanz eines anderen.
Ob man das aushält, lässt sich im Voraus nicht berechnen. Derselbe Mensch sagt im Bullenmarkt, er könne einen Drawdown von 30 Prozent ertragen; wenn es dann um drei Uhr morgens tatsächlich so weit ist, bewegt sich die Hand von selbst. Niemand hat eine verlässliche Antwort darauf.
Wirklich wichtig ist diese Struktur. Jede Aussage, die so tut, als ließe sich „reicht es oder reicht es nicht“ als fester Multiplikator ausdrücken, stößt am Ende auf dieselbe Frage: Aus welchem Stück Geschichte wurde dieser Multiplikator gemessen? Denn Geschichte liefert Durchschnittswerte, du aber musst genau dieses eine Jahr überstehen. Bitcoin steht heute bei 80.720, fällt in 24 Stunden um 1,4 Prozent; die Tageslinie von $BTC zeigt genau diese Form. Erst ein ganzes Jahr ansehen, dann entscheiden, wie groß dein Nenner sein soll.
#比特币 #美股 #币安广场