Der jüngste Rückgang bei $NBIS macht mich für sich genommen nicht optimistischer.
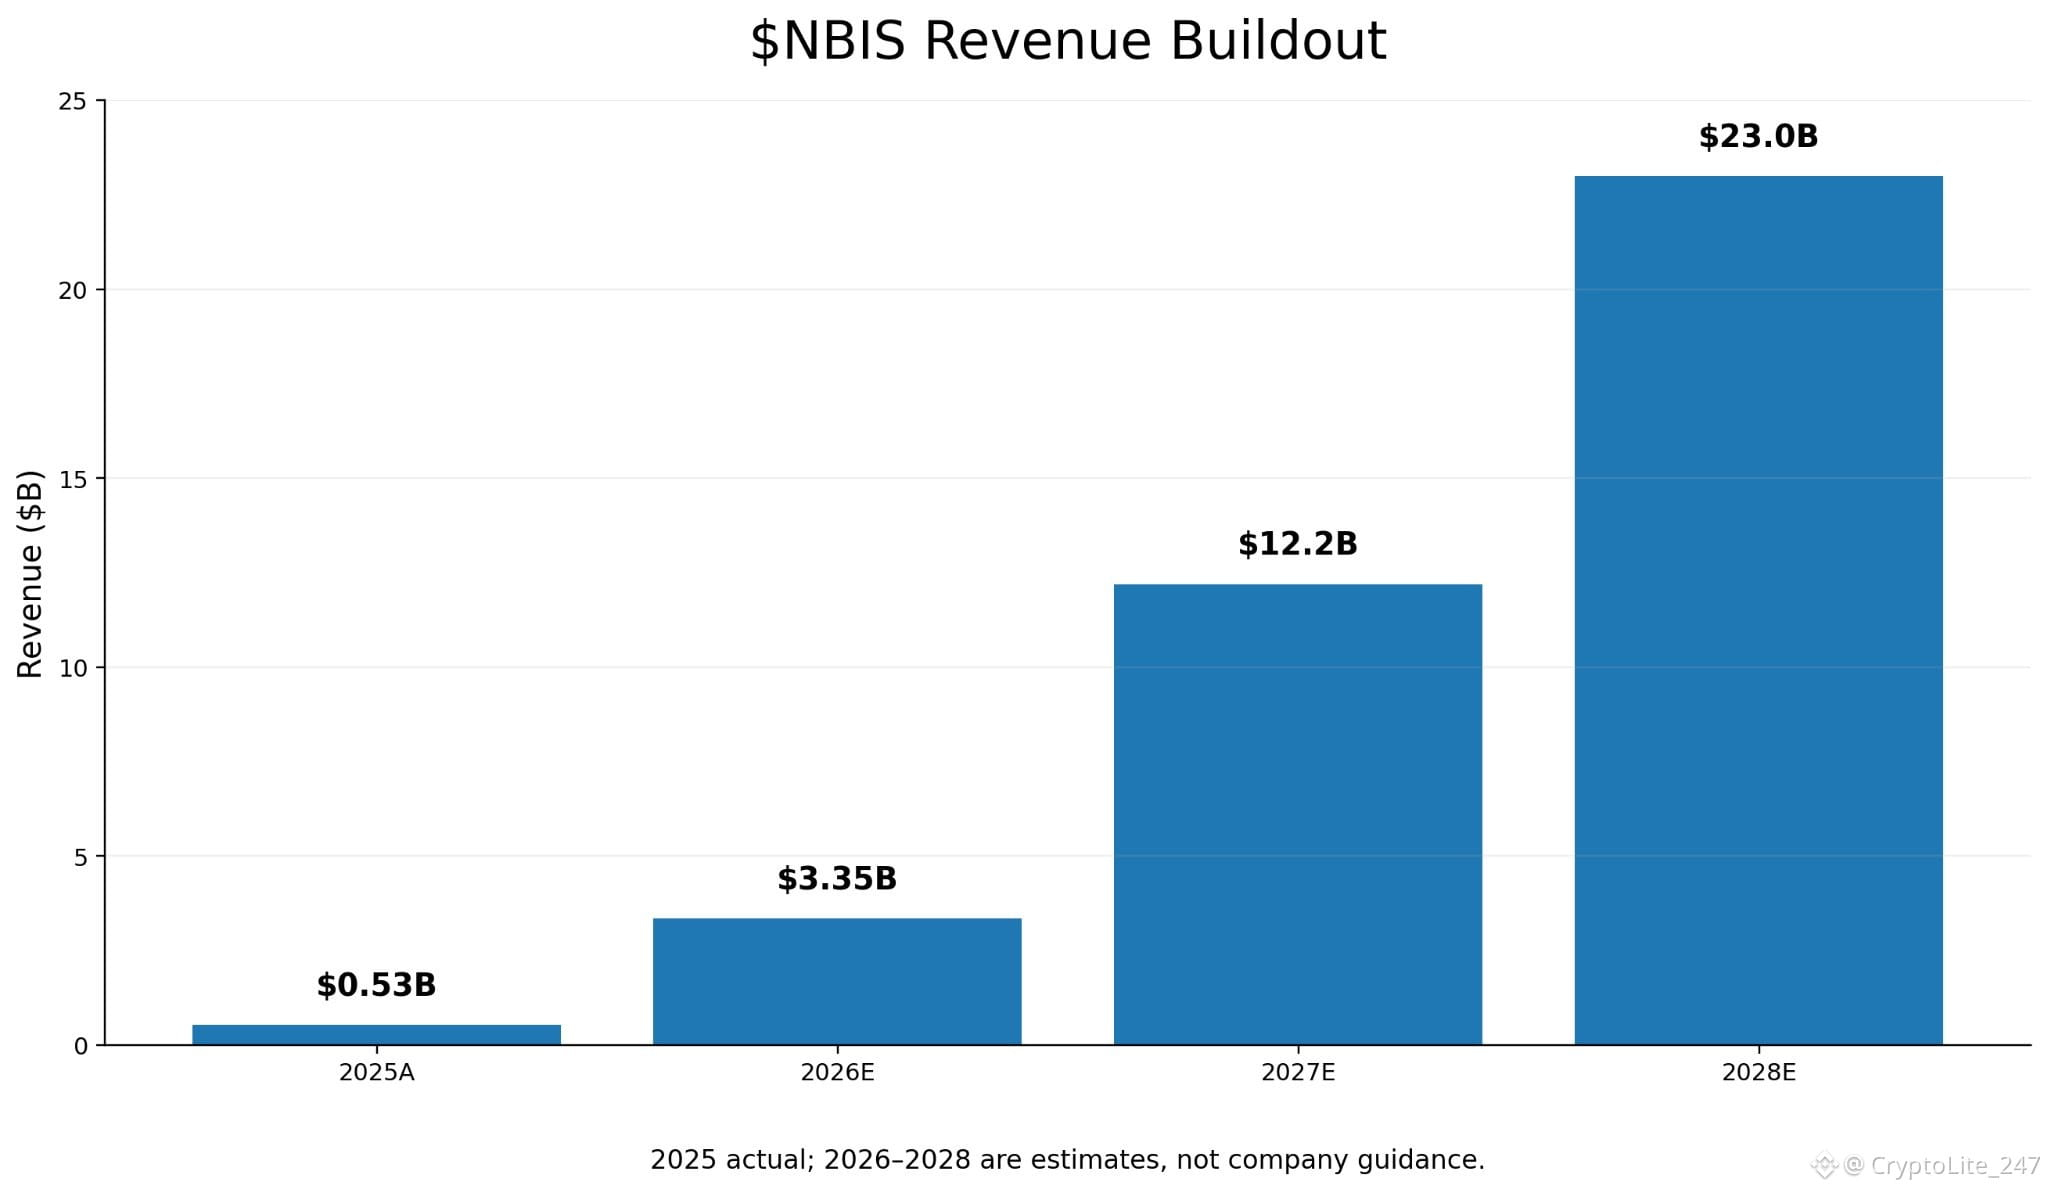
Was mein Interesse stärker weckt, ist, dass das Unternehmen uns endlich Zahlen liefert, anhand derer wir es beurteilen können, statt nur über zukünftige Kapazitäten zu sprechen.
Der Umsatz im zweiten Quartal erreichte 582,3 Mio. US-Dollar, das bereinigte EBITDA lag bei 236,2 Mio. US-Dollar. Gleichzeitig gibt Nebius weiterhin aggressiv Geld aus, beschafft neue Finanzierungen und baut Kapazitäten auf, die in tatsächliche Nutzung umgewandelt werden müssen.
Genau darin liegt meiner Meinung nach jetzt der Kern der ganzen Geschichte.
Die Nachfrage scheint stark genug zu sein. $MSFT , META und andere Kunden haben bereits gezeigt, dass sie bereit sind, erhebliche Summen zu investieren.
Die größere Herausforderung ist, was Nebius mit dieser Nachfrage macht.
Wenn neue Megawatt-Kapazitäten rechtzeitig ans Netz gehen, die Auslastung hoch bleibt und Kundenverträge weiterhin eine günstigere Anlagenfinanzierung ermöglichen, kann sich die Wirtschaftlichkeit sehr schnell verbessern.
Wenn sich die Inbetriebnahme jedoch verzögert oder zu viel Kapital gebunden wird, bevor die Umsätze nachziehen, wird dieselbe Wachstumsgeschichte für die Aktionäre deutlich weniger attraktiv.
Das Unternehmen gefällt mir besser als die Idee, die Aktie blind zu kaufen.
Für mich ist die nächste Etappe klar: Das Unternehmen muss beweisen, dass jeder neu investierte Dollar mehr Umsatz und mehr Wert je Aktie schafft – und nicht nur eine größere Rechenzentrumsfläche.