Gestern war der US-Aktienmarkt zweigeteilt. Der Dow Jones stieg um 372 Punkte und schloss bei 52.867. Der Nasdaq verlor 416 Punkte und schloss bei 26.008. Der S&P 500 gab um 0,64 Prozent nach.
Ein Handelstag, dasselbe Kapital.
Die Schlagzeile des Wall Street Journal von gestern traf es ziemlich genau: „Gesundheitsaktien steigen – und senden dem Rest des Marktes eine Warnung.“ Im Morgen-Newsletter von CNBC hieß es, die Verkäufer kehrten zu Tech-Aktien zurück. Die Financial Times brachte es knapp auf den Punkt: Der Nasdaq gibt nach, US-Staatsanleihen legen kräftig zu, und Meta schürt erneut Sorgen über KI-Ausgaben. Drei Medien schauten auf dasselbe: Das Geld wechselt den Besitzer. Und zwar wirklich.
Räumen wir erst mit einem Missverständnis auf. Der Grund für den Rückgang liegt diesmal kaum bei den Zinsen. Das Problem liegt auf der Gewinnseite.
Ein Blick auf die Zahlen: Die Rendite zehnjähriger US-Staatsanleihen ist in den vergangenen zwei Tagen von 5,11 auf 4,95 Prozent gesunken. Nach dem Lehrbuch sollten davon die Wachstumsaktien mit der längsten Duration am meisten profitieren, wenn der risikofreie Zins fällt. Der Nasdaq hat davon überhaupt nicht profitiert. Er verlor 1,57 Prozent.
Wenn der Diskontsatz sinkt, die Aktienkurse aber trotzdem nachgeben – was sagt uns das?
Dass der Markt den Zähler nach unten korrigiert. Genau das beschäftigt mich in diesen Tagen.
Die Logik ist nicht kompliziert. Die Bewertung eines Unternehmens lässt sich in zwei Teile zerlegen: wie viel es künftig verdienen kann und mit welchem Abschlag diese künftigen Einnahmen auf ihren heutigen Wert umgerechnet werden. Die Zinsen bestimmen den Abschlag, die Gewinne den Zähler. Wenn der Abschlag sinkt, die Aktienkurse aber trotzdem fallen, kann das nur bedeuten, dass die Gewinnerwartungen nach unten korrigiert werden. Die Gründe liegen eigentlich offen auf dem Tisch: Tesla hat seine Investitionsprognose für dieses Jahr gekürzt. Meta hat zwar die Erwartungen bei den Geschäftszahlen übertroffen, den Aktionären aber zugleich gesagt, dass es künftig noch mehr ausgeben wird. Sowohl die Zahlenden als auch die Empfänger fangen diesmal an zu rechnen, ob sich diese Ausgaben lohnen.
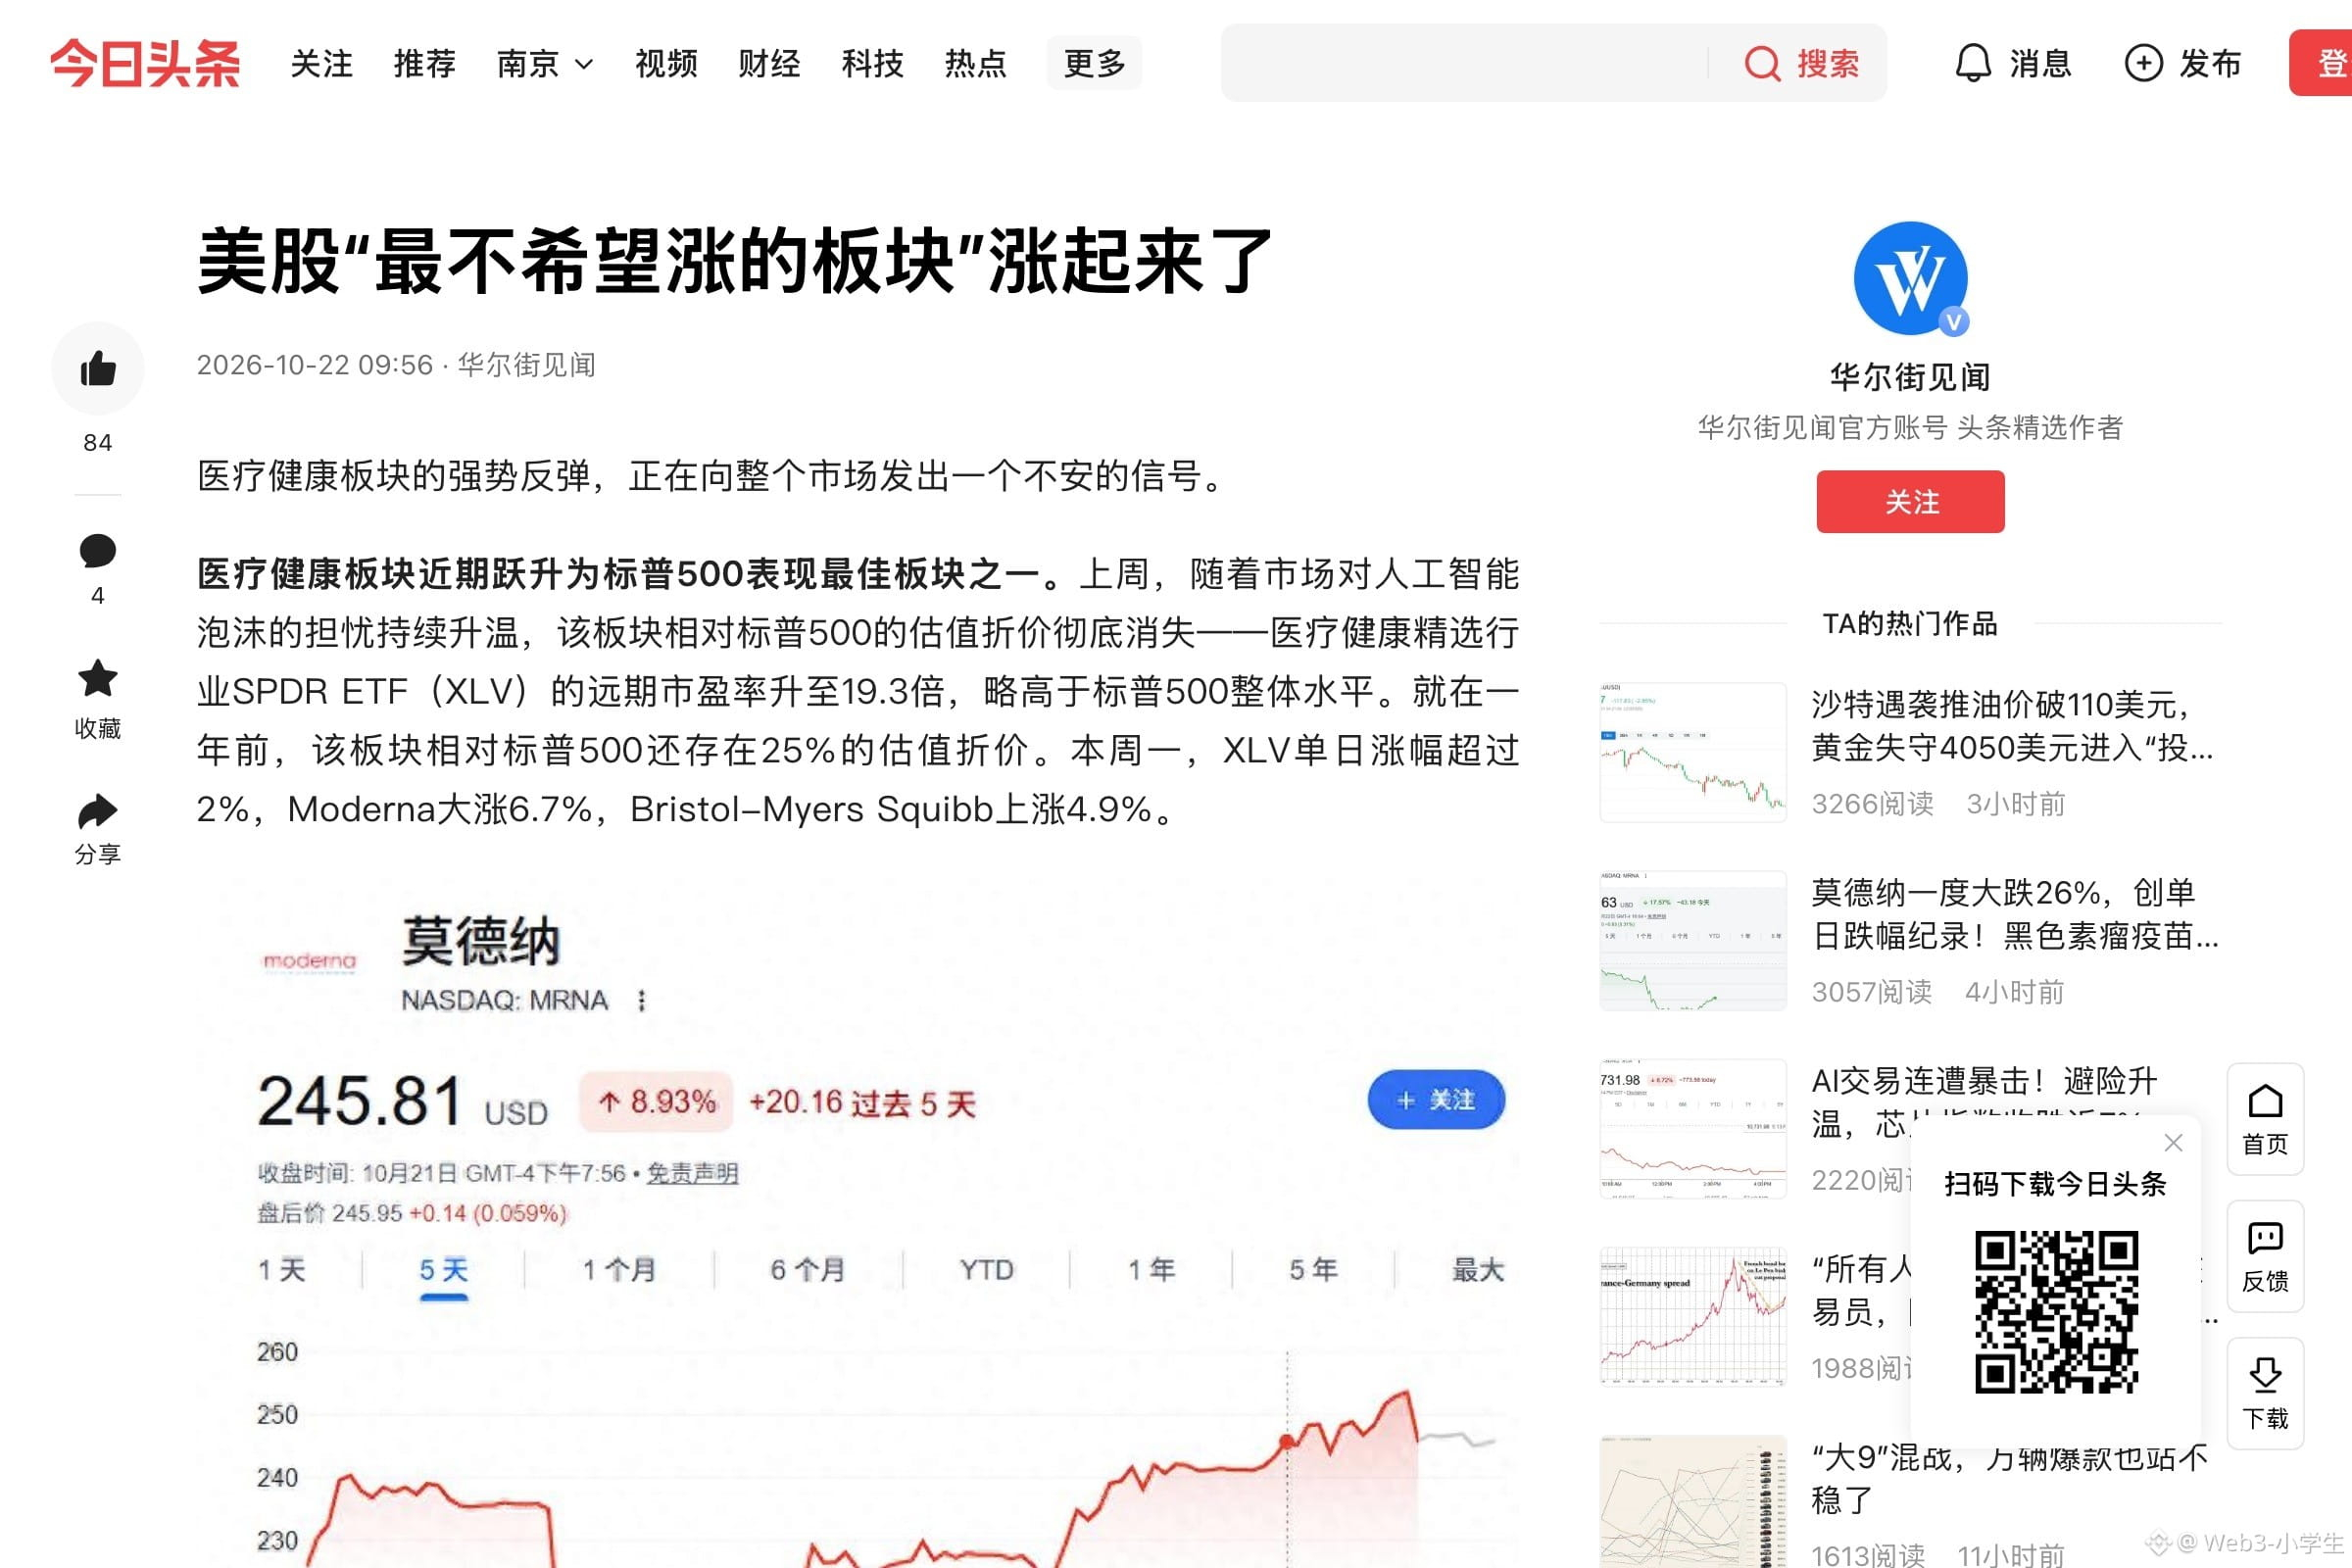
Die Daten zeigen klarer als jeder Kommentar, wohin das Geld fließt. Der Gesundheitssektor stieg gestern um 3,22 Prozent, der Technologiesektor fiel um 1,67 Prozent. Das ist keine kleine Verschiebung. Das vorausschauende Kurs-Gewinn-Verhältnis im Gesundheitssektor liegt inzwischen bei 19,3 – ein klein wenig über dem Gesamtmarkt. Vor einem Jahr war der Sektor noch ein Viertel günstiger als der Markt. Der Abschlag ist verschwunden. In nur einem Jahr aufgeholt. Das ging erschreckend schnell.
Diese Versicherung gibt es nicht mehr zum Schnäppchenpreis. Die Prämien sind bereits kräftig gestiegen.
Auch die Gegenargumente müssen auf den Tisch. Manche ziehen Vergleiche mit dem Jahr 2000, aber die Situationen sind wirklich verschieden. Damals hatten viele Unternehmen nicht einmal Umsätze, und ihre Bewertungen wurden von Klickzahlen getragen. Die großen Konzerne von heute verdienen in einem Quartal Hunderte Milliarden an Barmitteln. Das Geld ist real; dieses Szenario lässt sich nicht wiederholen.
Ein anderer historischer Vergleich passt jedoch besser: Von 2004 bis 2007 sank das vorausschauende Kurs-Gewinn-Verhältnis des S&P 500 langsam von 18 auf 15 – über drei Jahre hinweg. Der Gesundheitssektor profitierte damals dank stabiler Gewinne von einem Bewertungsaufschlag. Der Index brach nicht ein. Er gab einfach stetig nach. Am schwersten war diese Phase für diejenigen, die hoch bewertete Wachstumsaktien hielten.
Eine Frage ist bis heute ungeklärt. Die Rendite ist an einem Tag um 16 Basispunkte gefallen. War das eine Flucht in sichere Anlagen, bei der Geld in US-Staatsanleihen strömte, oder wurden die Inflationserwartungen nach unten korrigiert? Für beide Erklärungen gibt es öffentlich vorgebrachte Daten, und keine Seite kann die andere widerlegen. Es herrscht Patt. Im ersten Fall ist der Anstieg der Anleihekurse nur ein Schutz vorübergehendem Regen. Im zweiten Fall könnte der Bewertungsabschlag bei Tech-Aktien noch weiter sinken. Diese Weggabelung wird entscheiden, ob es weiter langsam abwärtsgeht oder wieder nach oben schnellt.
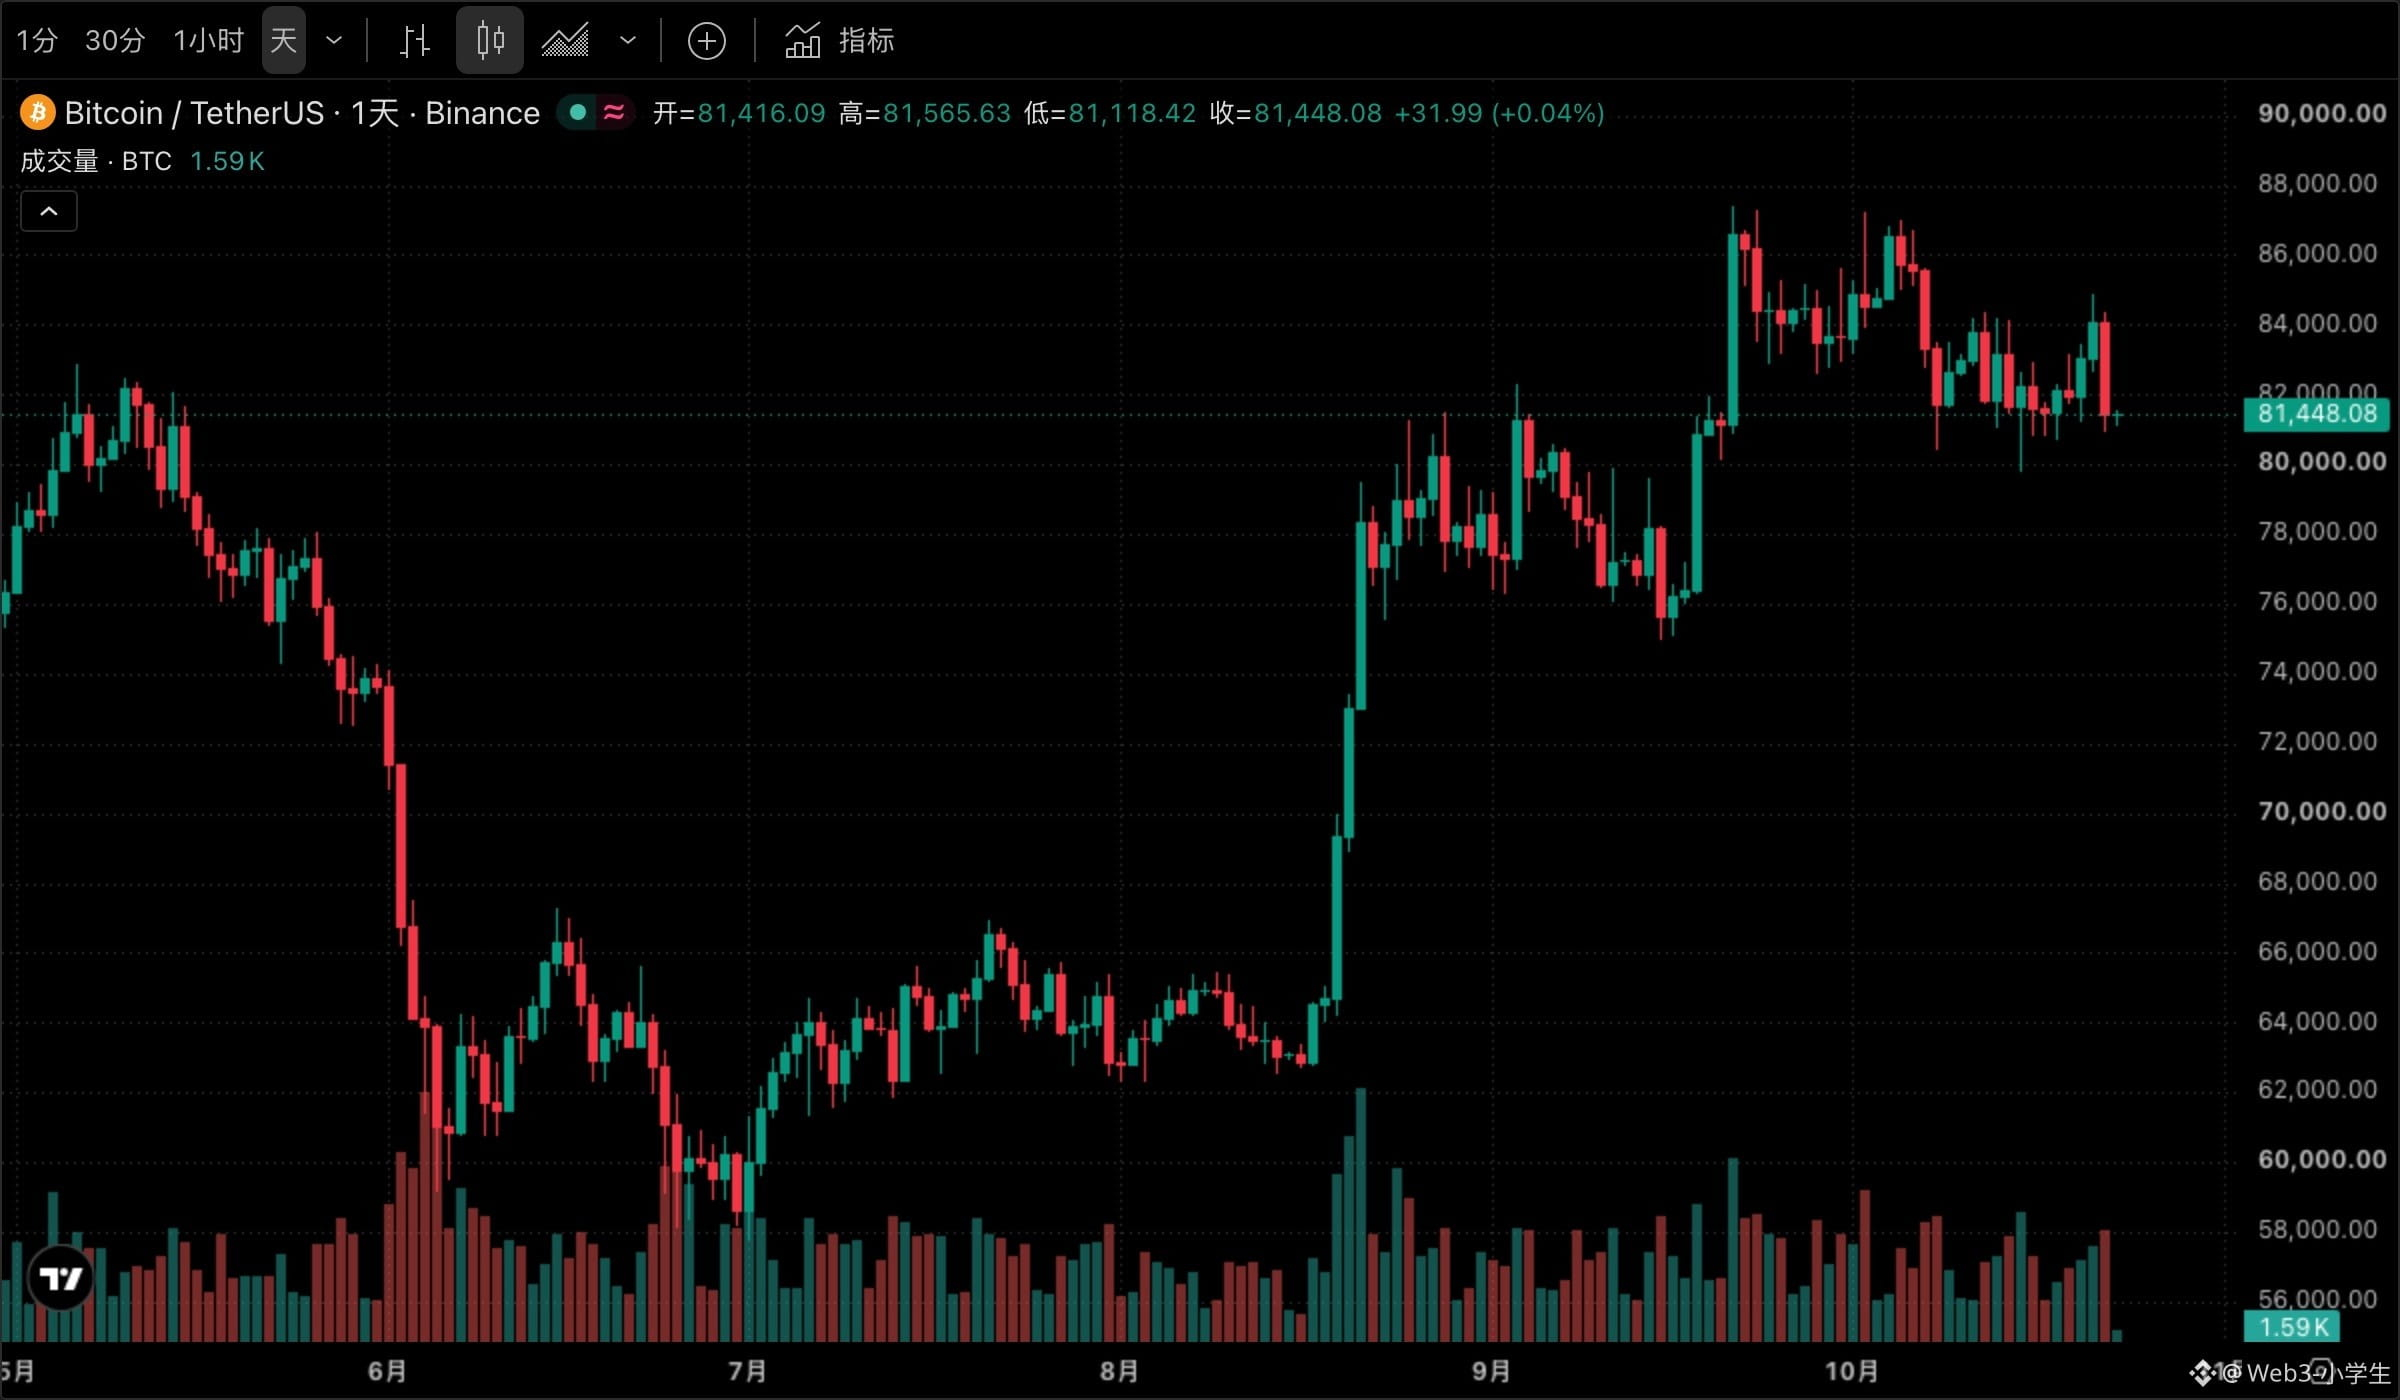
Im Kryptomarkt notiert BTC bei 81.448 US-Dollar, ein Minus von 3,49 Prozent in 24 Stunden. ETH steht bei 2.389 US-Dollar, minus 3,58 Prozent. Die Richtung ist dieselbe wie beim Nasdaq: abwärts.
Als Nächstes sollte man vier Dinge im Auge behalten. Erstens: Schafft es die Rendite zehnjähriger US-Staatsanleihen wieder über 5 Prozent? Das ist der Schalter für diese Umschichtung. Zweitens: Brent-Öl liegt weiterhin über 111 US-Dollar. Solange der Ölpreis nicht sinkt, gibt die Inflationslinie nicht nach. Drittens: Hält der Bewertungsaufschlag des Gesundheitssektors? Beobachtet, wohin sich die Zahl von 19,3 bewegt. Und viertens: die Berichtssaison. Wer als Nächstes seine Zahlen vorlegt, muss dieselbe Frage beantworten: Wann wird sich das ausgegebene Geld auszahlen?
Der Markt spricht für sich. Man sollte sich nicht voreilig festlegen.
Keine Anlageberatung.
$SPYB $QQQB $BTC
#美股 #股票财报季 #BinanceSquare