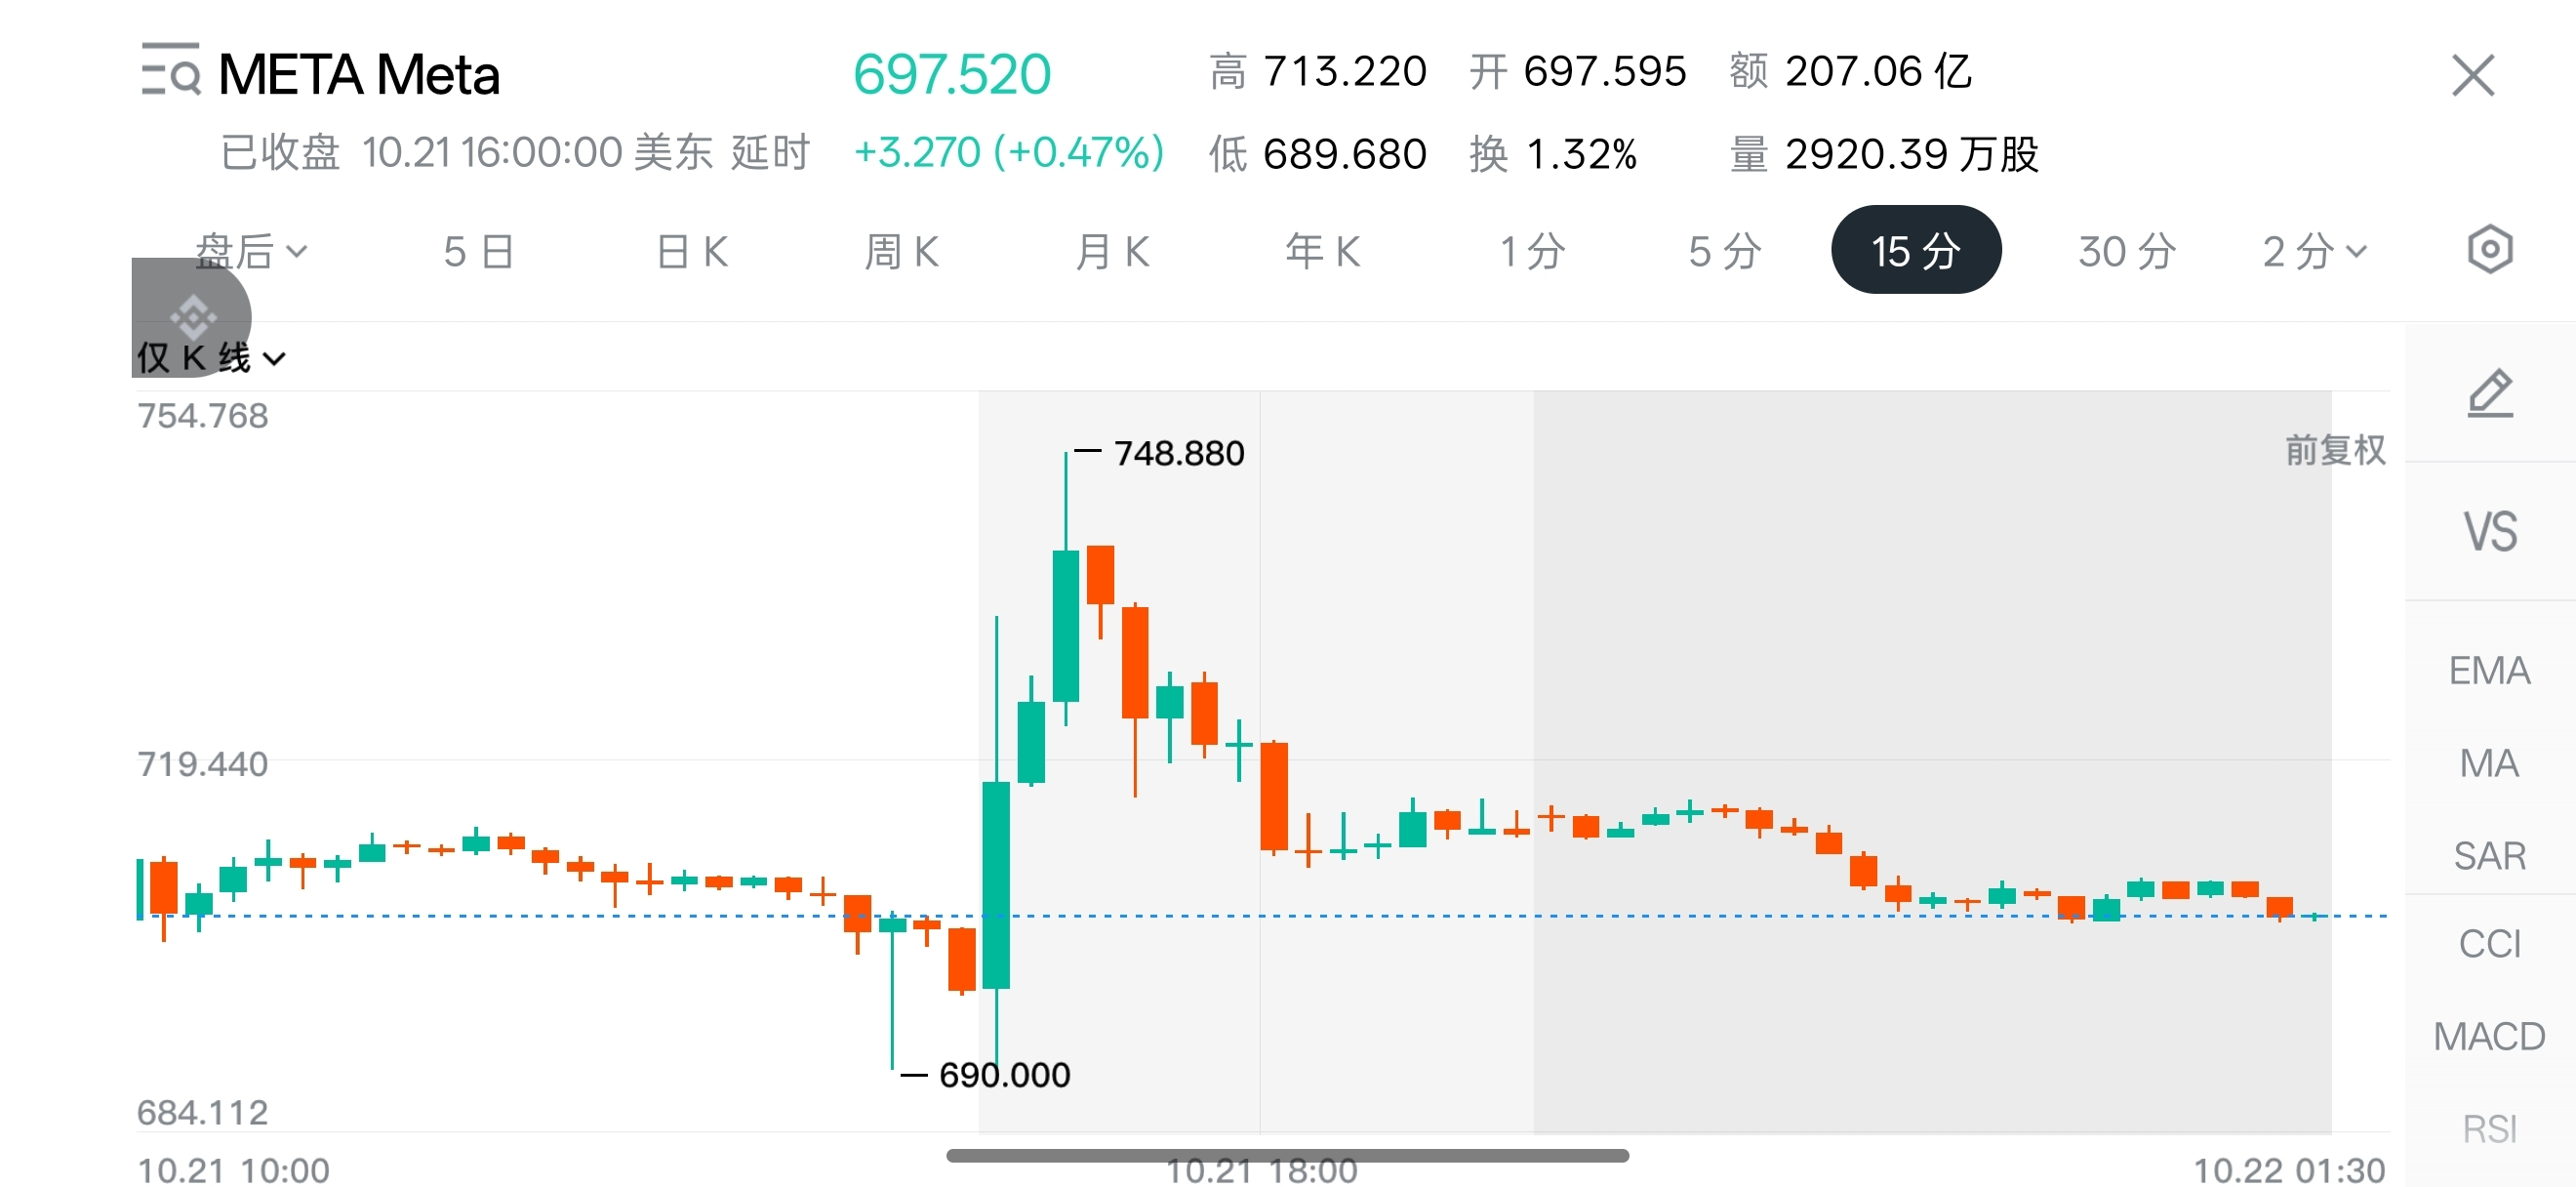
Dem Anschein nach sind die Kursgewinne nach dem Geschäftsbericht von $META fast wieder aufgezehrt.
Ein kurzer Exkurs:
Die Erwartungen des Marktes an KI sind inzwischen nicht mehr so hoch wie früher; der Fokus richtet sich wieder auf die Tech-Aktien selbst.
Bei den anderen großen Tech-Konzernen lässt sich das jeweilige Kerngeschäft leicht verstehen, bei Meta ist es dagegen weniger klar.
Das letzte Mal, dass mir die Story von Meta „sexy“ vorkam, war bei der Umbenennung. Schade, dass sich das Metaverse vorerst als Fehlschlag erwiesen hat (oder vielleicht einfach seiner Zeit voraus war).
In den Jahren danach setzte Meta neben dem Metaverse auch auf verschiedene Bereiche wie Virtual Reality, KI-Brillen, große Sprachmodelle und KI-Agenten.
Bislang ist dabei allerdings kaum etwas wirklich vorangekommen.
Der Großteil von Metas Einnahmen stammt nach wie vor aus Werbung.
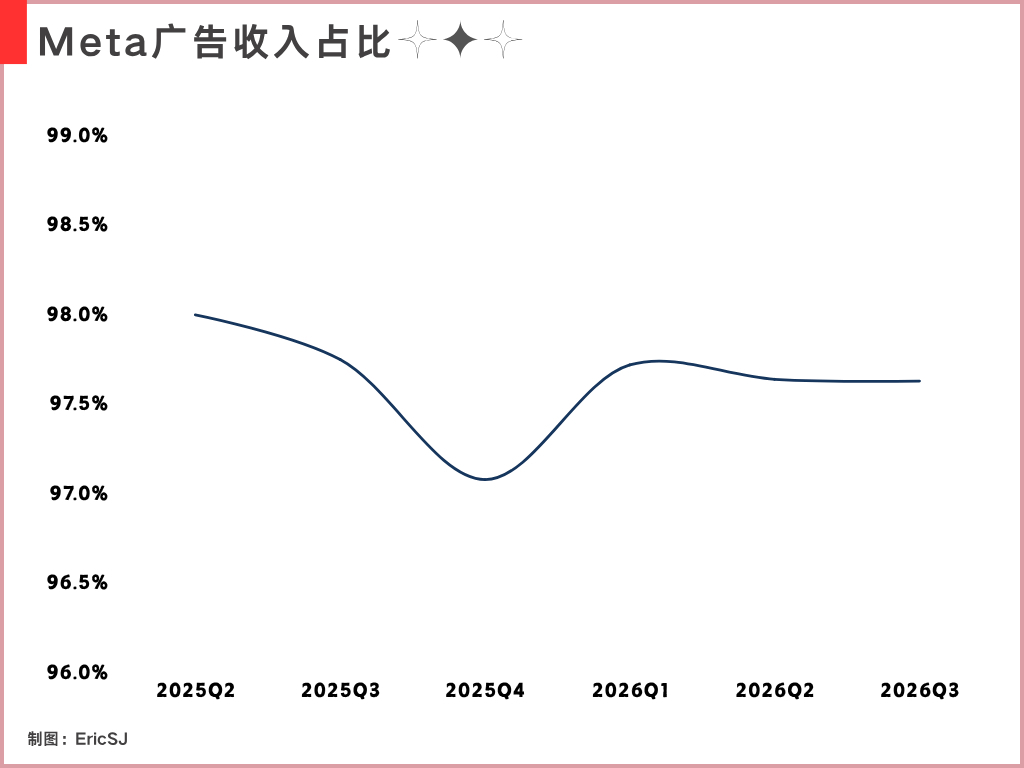
Das wurde im gerade veröffentlichten Geschäftsbericht für das dritte Quartal besonders deutlich: Das Werbegeschäft macht fast 98 Prozent des Gesamtumsatzes von Meta aus.
Ein Blick auf die Umsatzstruktur von Meta in den vergangenen sechs Quartalen zeigt, dass sich dieser Anteil nur minimal verändert hat. Im Vergleich zum Vorjahresquartal sank er im dritten Quartal lediglich um 0,12 Prozentpunkte.
Googles Werbeeinnahmen sind zwar höher, aber Meta ist zweifellos stärker von diesem Geschäft abhängig und damit auch anfälliger für Änderungen der Plattformregeln (im Geschäftsbericht für das vergangene Jahr führte das Unternehmen seine Abhängigkeit von Drittanbieterplattformen wie Android und iOS ausdrücklich als wesentliches Geschäftsrisiko auf).
Vielleicht liegt es auch daran, dass mich Metas Produkte im Vergleich zu denen anderer großer Tech-Konzerne einfach nicht besonders ansprechen.
Deshalb ist Meta für mich zwar ein sehr profitables Werbeunternehmen, wirkt unter den großen Tech-Konzernen aber insgesamt am gewöhnlichsten.
#股票财报季