


#earningsseason #TeslaVsMeta 🌍#PositiveMindsGlobalResults | Binance Square | 22. Oktober 2026
Die Berichtssaison der Magnificent Seven ist in vollem Gange, und Tesla und Meta Platforms senden den globalen Märkten zwei unterschiedliche Botschaften. Tesla zeigt Anzeichen einer Erholung der Margen und einer stärkeren Cashflow-Generierung, während Meta trotz hoher Rechtskosten ein kräftiges Wachstum im Werbegeschäft vorweisen kann. Beide Unternehmen investieren massiv in künstliche Intelligenz, doch Anleger müssen entscheiden, ob das künftige Wachstum die Kosten rechtfertigen kann.
Tesla: Kann KI die Gewinnaussichten verändern?
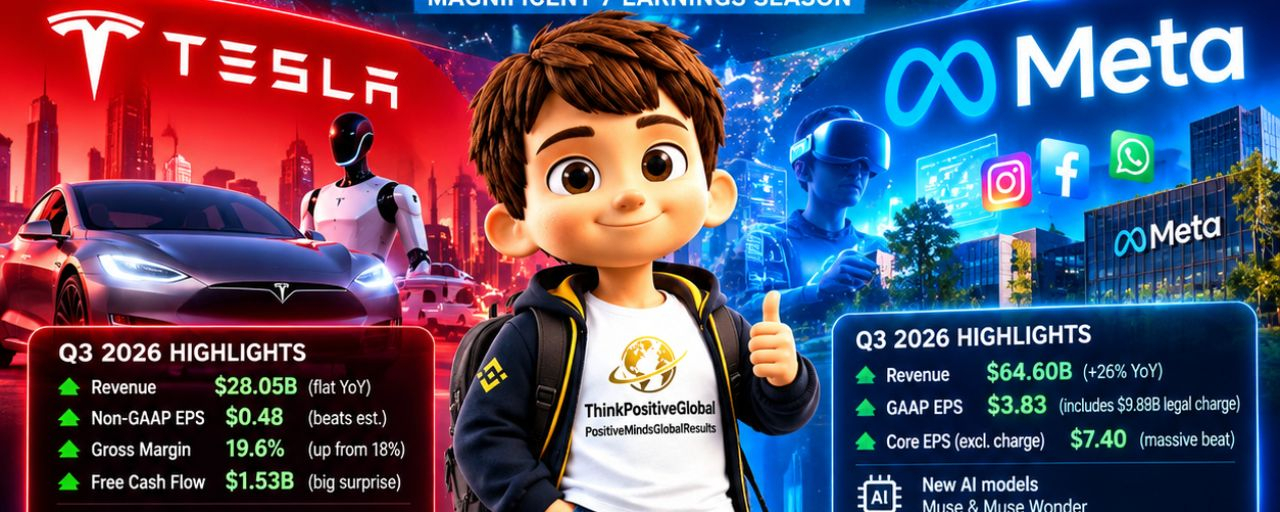
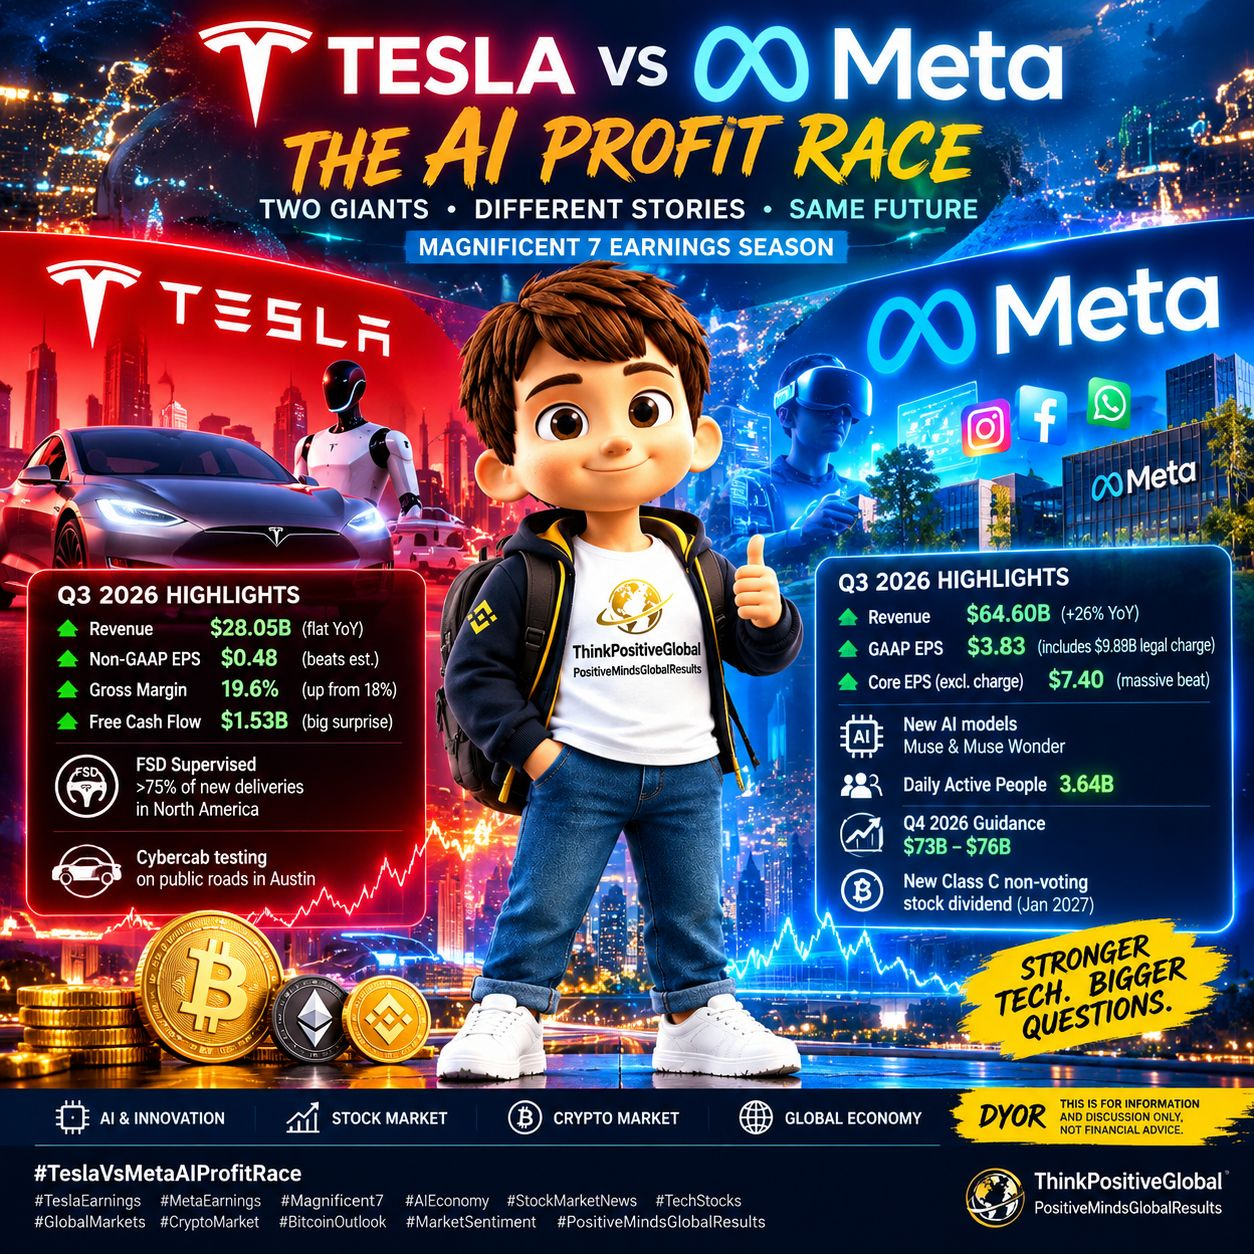
Tesla meldete für das dritte Quartal einen Umsatz von 28,05 Milliarden US-Dollar und lag damit weitgehend im Rahmen der Erwartungen. Der bereinigte Gewinn je Aktie (Non-GAAP) erreichte 0,48 US-Dollar und übertraf damit die Konsensschätzung von 0,45 US-Dollar.
Die Bruttomarge verbesserte sich auf 19,6 %, verglichen mit 18 % im Vorjahreszeitraum. Der freie Cashflow erreichte 1,53 Milliarden US-Dollar und setzte damit ein positives Signal angesichts der Bedenken hinsichtlich der Ausgaben für KI-Recheninfrastruktur.
Tesla berichtete außerdem, dass FSD Supervised bei mehr als 75 % der Neuwagenauslieferungen in Nordamerika zum Einsatz kam, und bestätigte Tests des Cybercab auf öffentlichen Straßen in Austin.
Die entscheidende Frage lautet: Kann Tesla seine Ambitionen in den Bereichen KI, autonomes Fahren und Robotik in nachhaltige Umsätze und langfristige Gewinne umwandeln? Höhere Margen und ein besserer Cashflow sind ermutigend, doch die Umsetzung, der Wettbewerb und künftige Investitionsausgaben bleiben wichtige Risiken.
Meta: Starke Werbeeinnahmen treffen auf rechtlichen Druck
Meta erzielte ein kräftiges Umsatzplus von 26 % gegenüber dem Vorjahr auf 64,60 Milliarden US-Dollar. Der ausgewiesene GAAP-Gewinn je Aktie lag bei 3,83 US-Dollar und enthielt eine rechtliche Belastung von 9,89 Milliarden US-Dollar im Zusammenhang mit Rechtsstreitigkeiten zur psychischen Gesundheit von Jugendlichen. Den vorliegenden Zahlen zufolge betrug der bereinigte Gewinn je Aktie ohne diese Belastung 7,40 US-Dollar.
Meta meldete außerdem 3,64 Milliarden täglich aktive Nutzer seiner Apps und hob seine KI-Modelle Muse und Muse Wonder hervor. Die Umsatzprognose für das vierte Quartal von 73 bis 76 Milliarden US-Dollar signalisiert, dass das Management von anhaltendem Wachstum überzeugt ist.
Anleger sollten jedoch die Ausgaben für KI-Infrastruktur, die rechtlichen Risiken und die Frage im Blick behalten, ob die Monetarisierung mit den steigenden Kosten Schritt halten kann. Auch die geplante Dividende in Form von nicht stimmberechtigten Aktien der Klasse C verdient eine genauere Prüfung – insbesondere im Hinblick auf ihre Struktur und die Auswirkungen für Aktionäre.
Was könnte das für die globalen Märkte und den Kryptomarkt bedeuten?
1. Technologieaktien: Teslas Margenerholung und Metas Umsatzwachstum könnten das Vertrauen in große Technologieunternehmen stärken. Hohe KI-Investitionen und Rechtskosten könnten jedoch die Volatilität erhöhen, falls die künftigen Ergebnisse enttäuschen.
2. Zinsen und Liquidität: Gewinne allein bestimmen nicht die Marktentwicklung. Renditen von US-Staatsanleihen, Erwartungen an die Federal Reserve, Inflation und die allgemeine Risikobereitschaft bleiben wichtige Treiber für Aktien und digitale Vermögenswerte.
3. Bitcoin und Altcoins: Starke Ergebnisse von Technologieunternehmen könnten die Risikostimmung verbessern und damit möglicherweise den Kryptomärkten zugutekommen. Dieser Zusammenhang ist jedoch nicht garantiert. Höhere Anleiherenditen, eine knappere Liquidität oder enttäuschende Prognosen könnten sowohl Wachstumsaktien als auch Kryptowährungen unter Druck setzen.
4. Das KI-Investitionsrennen: Tesla und Meta veranschaulichen die zentrale Herausforderung der KI-Wirtschaft: enorme Technologieinvestitionen in messbare Renditen umzuwandeln. Unternehmen, die nachhaltig starken Cashflow und profitables Wachstum vorweisen, könnten größeres Vertrauen bei Anlegern gewinnen.
Das abschließende Markturteil
Bei Tesla geht es darum, die Effizienz zu steigern und zugleich eine ambitionierte autonome Zukunft anzustreben. Bei Meta stehen beschleunigte Werbeeinnahmen im Mittelpunkt, während das Unternehmen erhebliche Rechtskosten und Ausgaben im Zusammenhang mit KI verkraften muss.
Beide Unternehmen bieten Wachstumspotenzial, doch keines ist risikofrei. Die nächste Marktbewegung hängt davon ab, wie Anleger künftige Gewinne, Investitionsausgaben, Regulierung und die allgemeine Wirtschaftslage bewerten.
Mein Fazit: Die Begeisterung für KI ist groß, doch Cashflow, Bewertung und Umsetzung entscheiden darüber, welche Unternehmen ihren Aktionären letztlich Renditen bringen. Krypto-Trader sollten neben den Ergebnissen der Technologieunternehmen auch makroökonomische Daten beobachten, statt einen einzelnen starken Geschäftsbericht als garantiert positives Signal zu werten.
Was wird eurer Meinung nach die nächste Marktbewegung bestimmen: Teslas autonome KI-Ambitionen, Metas Wachstum bei Werbung und KI oder Bitcoins Reaktion auf die globale Liquidität?
Dieser Artikel dient ausschließlich der Information und Marktdiskussion und stellt keine Finanzberatung dar. Schätzungen und Marktreaktionen sind ungewiss. Recherchiert immer selbst (DYOR).
#TeslaEarnings #MetaEarnings #Magnificent7 #AIEconomy #StockMarketNews #TechStocks #GlobalMarkets #CryptoMarket #BitcoinOutlook #MarketSentiment #PositiveMindsGlobalResults #BinanceSquare