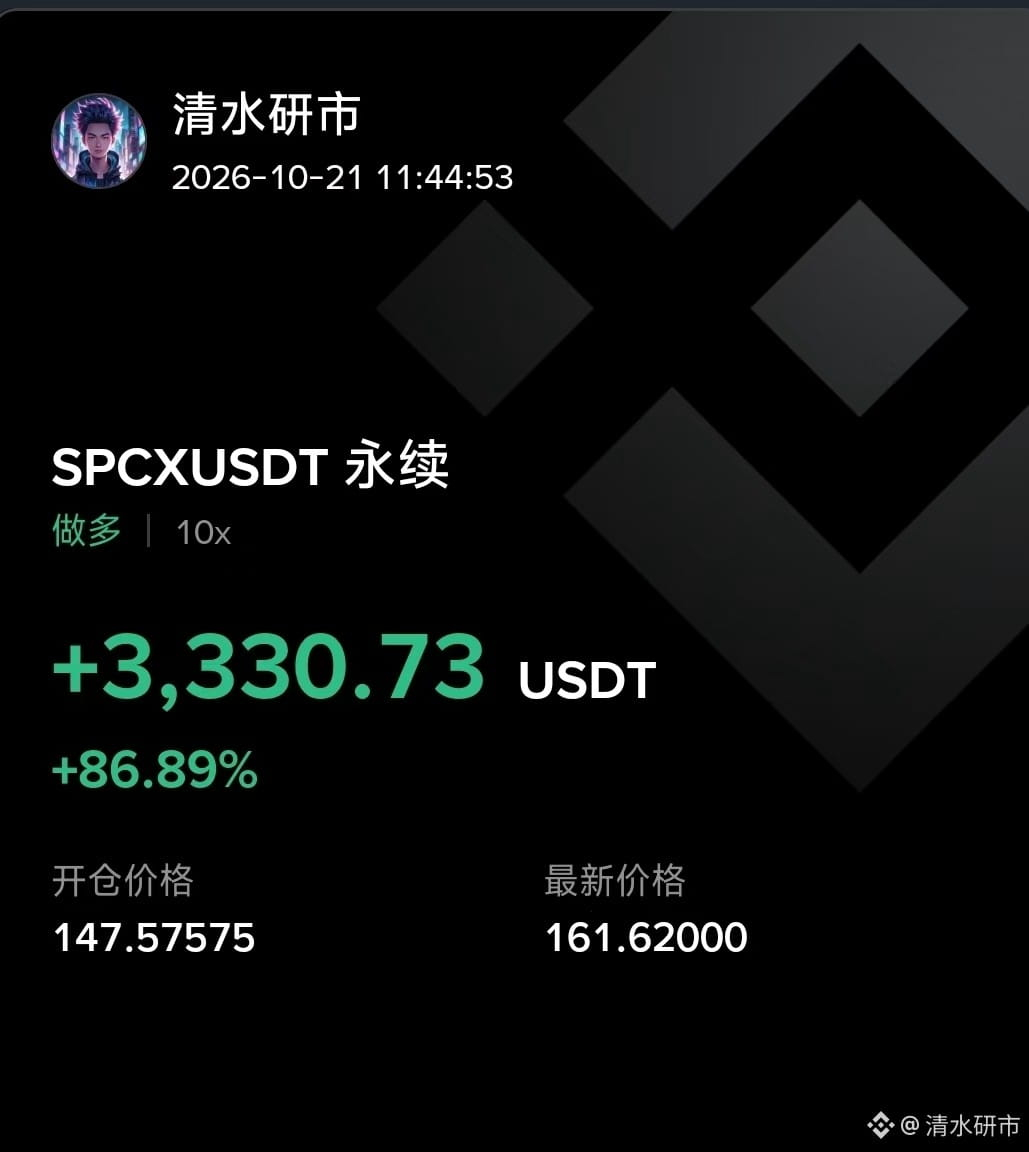
昨晚把NVDA的仓位出掉,换了一部分在147附近加到了SPCX,本来是挂了单子在141-143想把NVDA所有仓位全部腾过去加SPCX,可惜,没给机会,目前成本147.5.
今天早上SPCX 三季报大超预期,SPCX迎来了上市后首次盈利,而且收益主要是靠AI带来的,这是一个非常积极的信号,盘后大涨,甚至因为SPCX的AI算力需求增长非常强,老马都不签长期合同,只签短期合同理由是后续会涨价能赚更多,而且目前他们自己AI和出租给别人的算力比例是5/5,后续可能变成6/4,这主要可能考虑一个是GROK的训练, 二一个是GROKBOT,说实话我今年在CURSOR上花的TOKEN费用已经有6位数了(不是我不想用CLAUDE,而是我怕封号,也不是不想用中转站,但是我怕数据泄露),现在平时大部分时间OPUS5.5用不起因为纯API调用太贵了,所以几乎就只用CURSOR自带的GROKI和GROK BOT做大部分事情,这也是最适合我的东西, 目前已经非常依赖,我很看好老马的AI业务,因为我自己就是他的重度用户,我知道他的AI业务绝对是有很大需求的。
另外,我越想越清楚,算力,AI应用和大模型,星舰,太空资源利用,星链,这些东西,可以说是别人有的他都有,别人没有的,他更有,大家以后只能在地球上竞争,但是SPCX一旦逐步实现太空资源利用,那么以后的体量绝非地球上这些公司可比。 而且,目前SPCX和TSLA已经分别成立了合并委员会,后续合并只是时间问题,TSLA还有机器人,无人驾驶车业务,都是能带来巨大空间的业务,10年后,SPCX可能真的是世界上最大的公司,如果站在10年后回过头来看,一定会想穿越回来让自己砸锅卖铁在这个位置加仓梭哈。
#股票财报季 #SPCX