


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21. Oktober 2026
Zwei Giganten, ein entscheidender Test: Wachstum vs. Profitabilität
Tesla und Meta Platforms stehen vor einem entscheidenden Härtetest für ihre Geschäftszahlen im dritten Quartal 2026. Beide Unternehmen investieren massiv in künstliche Intelligenz, doch ihre Geschäftsmodelle stehen vor unterschiedlichen Herausforderungen. Tesla muss zeigen, dass die Nachfrage nach Fahrzeugen zu gesünderen Margen führen kann, während Meta beweisen muss, dass sich seine enormen KI-Ausgaben in nachhaltiges Werbewachstum und langfristige Renditen umwandeln lassen.
Für Anleger lautet die zentrale Frage nicht mehr nur, ob diese Unternehmen wachsen können. Entscheidend ist, ob ihr Wachstum die steigenden Kosten für den Aufbau der Zukunft rechtfertigt.
🚗 Tesla: Starke Auslieferungen, aber können sich die Margen erholen?
Analystenerwartungen:
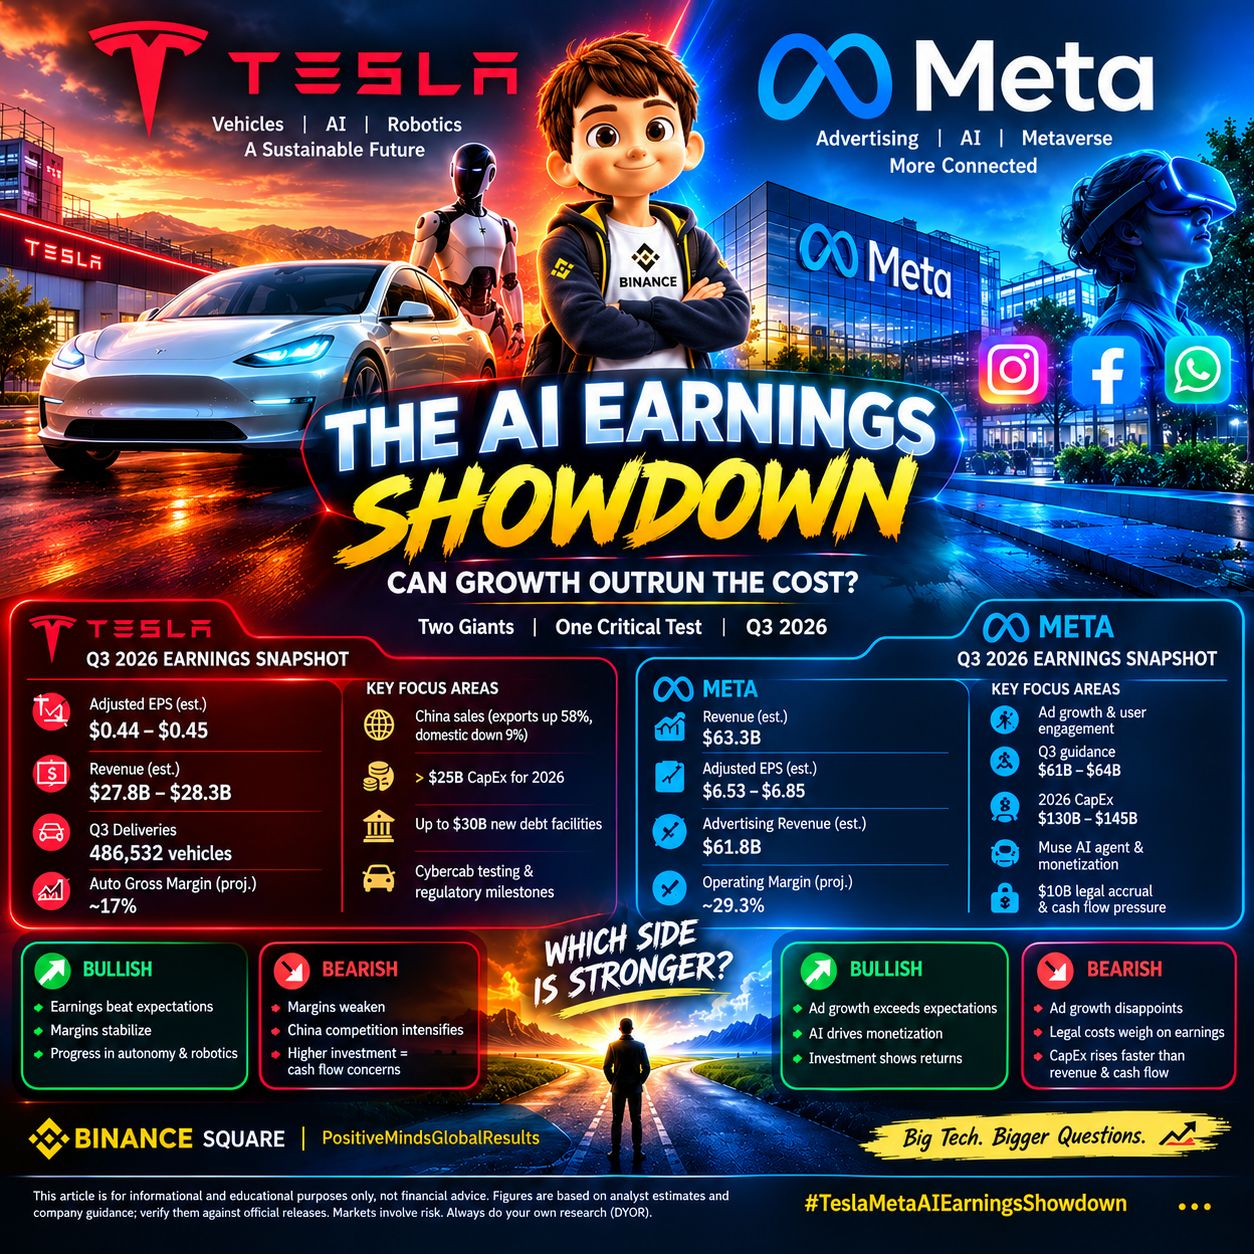
Bereinigter Gewinn je Aktie: etwa 0,44–0,45 US-Dollar
Umsatz: etwa 27,8–28,3 Milliarden US-Dollar
Prognostizierte Bruttomarge im Automobilgeschäft: rund 17 %
Im bereitgestellten Bericht ausgewiesene Q3-Auslieferungen: 486,532 Fahrzeuge
Teslas gemeldete Auslieferungszahlen deuten auf eine widerstandsfähige Nachfrage hin, doch Auslieferungen allein garantieren keine höheren Gewinne. Preisdruck, Fertigungskosten, Kaufanreize und Wettbewerb könnten die Rentabilität begrenzen – selbst wenn die Fahrzeugabsätze die Erwartungen übertreffen.
China bleibt ein wichtiges Wettbewerbsfeld. Den bereitgestellten Zahlen zufolge war die Stärke der Produktion im September hauptsächlich auf einen Anstieg der internationalen Exporte um 58 % zurückzuführen, während die Einzelhandelsverkäufe im Inland um 9 % zurückgingen. Diese Divergenz unterstreicht, wie wichtig es ist, Produktions- und Exportwachstum von der zugrunde liegenden lokalen Nachfrage zu unterscheiden.
Anleger werden auch Teslas geplante Investitionsausgaben von mehr als 25 Milliarden US-Dollar für 2026 und Angaben zu Kreditfazilitäten von bis zu 30 Milliarden US-Dollar beobachten. Diese Zahlen werfen Fragen zum Liquiditätsmanagement, zu Investitionsprioritäten und dazu auf, wie lange KI- und Robotikprojekte brauchen werden, um Renditen zu erzielen.
Der nächste mögliche Katalysator: Tests des Cybercab, behördliche Genehmigungen und operative Meilensteine könnten die Erwartungen an Teslas Ambitionen im Bereich autonomes Fahren beeinflussen. Fortschritte bei der Zulassung und die kommerzielle Skalierbarkeit bleiben jedoch entscheidende Unsicherheitsfaktoren.
Bullishes Szenario: Die Geschäftszahlen übertreffen die Erwartungen, die Margen im Automobilgeschäft stabilisieren sich und das Management liefert glaubwürdige Belege für Fortschritte bei autonomem Fahren und Robotik.
Bearishes Szenario: Die Margen verschlechtern sich, der Wettbewerb in China verschärft sich oder steigende Investitionszusagen wecken Zweifel an der künftigen Cashflow-Generierung.
🤖 Meta: Starkes Werbegeschäft trifft auf den KI-Investitionstest
Analystenerwartungen:
Umsatz im Q3: etwa 63,3 Milliarden US-Dollar
Bereinigter Gewinn je Aktie: etwa 6,53–6,85 US-Dollar
Werbeumsatz: etwa 61,8 Milliarden US-Dollar
Zuvor veröffentlichte Umsatzprognose für Q3: 61–64 Milliarden US-Dollar
Prognose für Investitionsausgaben 2026: 130–145 Milliarden US-Dollar
Metas Kerngeschäft mit Werbung bleibt der wichtigste Gewinnmotor. Höheres Engagement auf Facebook, Instagram und den übrigen Plattformen sowie eine verbesserte Werbezielgruppenansprache und KI-gestützte Empfehlungen könnten das Umsatzwachstum stützen.
Die Investitionssumme ist jedoch enorm. Metas geplante Investitionsausgaben von 130–145 Milliarden US-Dollar spiegeln das Ziel wider, KI-Infrastruktur aufzubauen und die Rechenkapazität zu erweitern. Die strategische Chance ist beträchtlich, doch Infrastrukturinvestitionen können den freien Cashflow belasten, bevor die daraus entstehenden Produkte nennenswerte Umsätze generieren.
Der Start des Muse-KI-Agenten hat Berichten zufolge die Stimmung unter Anlegern gestärkt; die bereitgestellten Daten verweisen auf einen Kursanstieg von 27 % im September. Marktbegeisterung allein belegt jedoch keinen kommerziellen Erfolg. Anleger werden Nachweise für die Akzeptanz, Monetarisierung und messbare Renditen auf KI-Investitionen sehen wollen.
Ein weiteres Thema ist die Rentabilität. Den bereitgestellten Informationen zufolge wird eine operative Marge von etwa 29,3 % erwartet; zudem wurde eine Rückstellung für Rechtsstreitigkeiten in Höhe von 10 Milliarden US-Dollar im Zusammenhang mit einer Einigung in mehreren Bundesstaaten gemeldet. Die bilanzielle Behandlung und die Auswirkungen auf die ausgewiesenen Ergebnisse müssen sorgfältig geprüft werden. Hohe Infrastrukturinvestitionen und Rechtskosten könnten den Ausblick für den Cashflow erschweren.
Bullishes Szenario: Das Werbegeschäft wächst stärker als erwartet, KI verbessert die Monetarisierung und das Management zeigt, dass sich die Investitionen in eine stärkere Geschäftsentwicklung niederschlagen.
Bearishes Szenario: Das Werbegeschäft enttäuscht, Rechtskosten belasten die Gewinne oder die Investitionsausgaben steigen schneller als Umsatz und Cashflow.
📊 Tesla vs. Meta: Worauf kommt es am meisten an?
Teslas zentrale Herausforderung besteht darin, Fahrzeugverkäufe in nachhaltige Rentabilität umzuwandeln und gleichzeitig die Ambitionen im Bereich KI und Robotik zu finanzieren. Meta muss das Wachstum des Werbegeschäfts aufrechterhalten und zugleich beweisen, dass sich die massiven Investitionen in KI-Infrastruktur attraktiv rentieren können.
Bei Tesla sollten Sie die Bruttomarge im Automobilgeschäft, Auslieferungen, die Nachfrage in China, den Cashflow und die Cybercab-Meilensteine im Blick behalten.
Bei Meta sollten Sie Werbeumsätze, operative Marge, Investitionsausgaben, freien Cashflow und Nachweise für die Monetarisierung von KI im Blick behalten.
🔮 Abschließender Marktausblick: bullish oder bearish?
Tesla: Hohes Umsetzungsrisiko. Eine positive Gewinnüberraschung könnte die Aktie stützen, doch schwache Margen oder ein vorsichtiger Ausblick könnten die starken Auslieferungszahlen überwiegen.
Meta: Starkes Potenzial im Kerngeschäft, aber zunehmendes Investitionsrisiko. Widerstandsfähige Werbeeinnahmen und eine KI-gestützte Monetarisierung könnten das bullishe Szenario stützen, während der Druck auf den Cashflow und Rechtskosten das Aufwärtspotenzial begrenzen könnten.
Keine der beiden Aktien ist automatisch bullish, nur weil Analysten ein Umsatzwachstum erwarten. Die Marktreaktion hängt von den tatsächlichen Ergebnissen im Vergleich zu den Erwartungen, dem Ausblick, der Bewertung und der Fähigkeit des Managements ab, zu erklären, wie die heutigen Ausgaben zu den Gewinnen von morgen führen sollen.
Die wichtigste Erkenntnis: Tesla wird an seinen Margen und der Umsetzung gemessen, Meta an der Monetarisierung und Kapitaleffizienz. In dieser Berichtssaison könnten sich Unternehmen, die profitables Wachstum nachweisen – und nicht nur ambitionierte Investitionen –, das größte Vertrauen der Anleger sichern.
💬 Ihre Einschätzung: Welches Unternehmen ist besser für die Geschäftszahlen aufgestellt – Teslas Zukunft mit KI und Robotik oder Metas Werbe- und KI-Ökosystem? Sind Sie nach der Veröffentlichung der Geschäftszahlen für eine der beiden Aktien bullish oder bearish?
⚠️ Haftungsausschluss: Dieser Artikel dient ausschließlich Informations- und Bildungszwecken und ist keine Finanzberatung. Die Zahlen beruhen auf den bereitgestellten Informationen und Analystenschätzungen; überprüfen Sie sie anhand offizieller Geschäftsberichte und Unternehmensmeldungen. Anlagen an den Märkten sind mit Risiken verbunden. Führen Sie stets eigene Recherchen durch (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure