

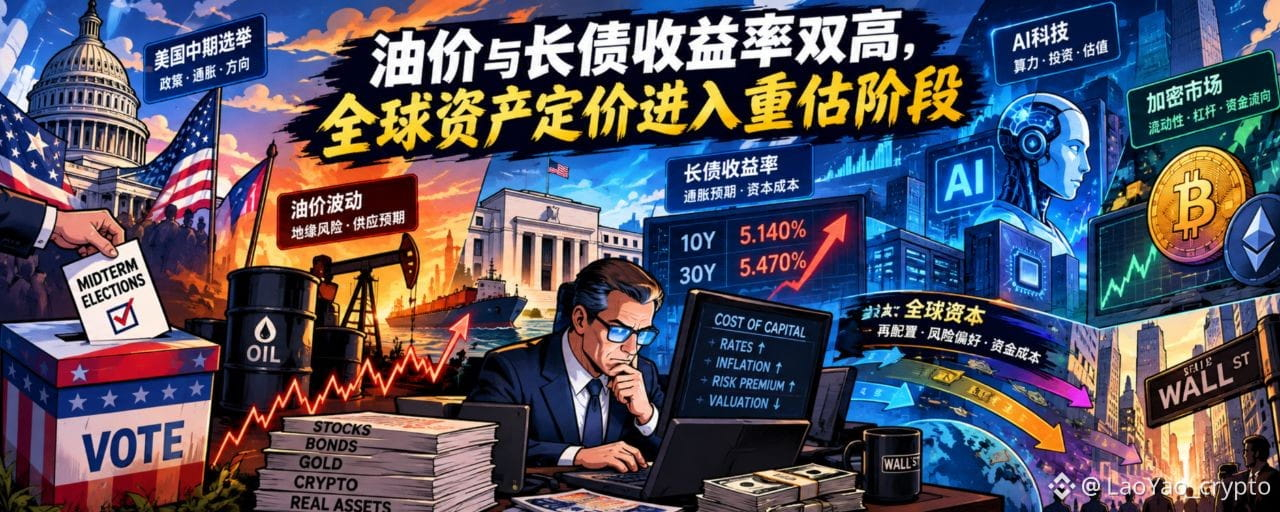
过去24小时,全球金融市场呈现出一种典型的分化格局:美国科技股在此前深度回调后反弹,AI债务与估值担忧暂时缓和;
但原油价格与美债收益率依然处于高位,通胀前景和货币政策路径仍存在不确定性。
科技股反弹,并不意味着资本压力已经解除!
当能源风险推高通胀预期、长端利率持续抬升时,市场面临的核心问题不再只是资产能否反弹,而是未来收益能否支撑当前估值,以及投资者愿意为不确定性支付多高的价格。
🧱 地缘博弈:
俄乌局势:中美俄三方会晤构想浮现
围绕乌克兰问题,普京提出中美俄举行峰会的构想,相关讨论不包含泽连斯基参与的安排。
与此同时,能源设施持续遭到打击,情报分享与制裁问题引发的争议仍在发酵。
川普表示,愿意在下个月中国举行的APEC峰会期间进行三方会晤。
这一动向值得关注,但峰会构想与实际达成政治安排之间仍有距离。
对金融市场而言,真正重要的不是会晤消息本身,而是它能否改变冲突持续时间、能源供应预期及相关制裁政策。
地缘政治影响资产价格,往往不是通过单一事件,而是通过对未来供应、政策和风险溢价的重新定价。
💹 资本映射:加息与高油价双重约束
当前全球市场的主要矛盾,是科技股反弹与资本成本高企同时存在。
一方面,AI产业的长期增长预期仍在支撑科技股;
另一方面,较高的融资成本、能源通胀风险和未来现金流的不确定性,正在压缩市场对高估值资产的容忍空间。
资本市场由此呈现出三条值得关注的线索:
债市: 长端收益率维持高位,持续约束全球资产估值。
能源: 油价在中东供应风险与俄罗斯石油供应预期之间波动,地缘风险溢价仍是重要变量。
科技: 超跌反弹改善短期情绪,但AI投资回报、融资需求与资本开支能否匹配,仍需财报验证。
黄金同样受到实际利率的牵制。即使地缘风险提升避险需求,只要实际利率与美元保持相对强势,黄金的上行空间就可能受到压制。
📊 债市:
10年期美债:5.140%;
30年期美债:5.470%;
2年期美债:4.774%;
日本10年期债券:3.075% 创 1996 年以来新高;
📈 美股:
纳斯达克:+1.11%
标普500:+0.41%
道琼斯:-0.07%
科技股反弹带动纳斯达克表现相对突出,但市场内部并未形成全面一致的上涨。
据原始行情材料所引述的高盛观点,对冲基金正在以十年来最快的速度削减科技股敞口。
若这一判断得到持仓数据持续验证,说明机构资金对科技股的风险管理正在趋于谨慎。
AI产业的长期趋势与短期估值压力并不矛盾。
未来财报季的关键,不仅是企业能否继续增长,还包括AI资本开支能否转化为收入、利润与现金流。
🛢️ 原油:
WTI: 98.24 美元 / 桶,-0.81%;
布伦特: 109.18 美元 / 桶,-0.62%;
油价小幅回落,当前市场需要同时评估两个方向:
中东局势可能带来的供应中断风险,以及俄罗斯石油供应变化可能带来的缓和预期。
油价的短期涨跌,取决于市场如何权衡这两股力量;
对于全球资本而言,能源价格不只是大宗商品行情,更是连接地缘政治与利率市场的重要变量。
🥇 贵金属 / 外汇:
黄金: 4,117.39美元 / 盎司,-0.36%;
白银: 56.48 美元 / 盎司,-0.70%;
美元指数小幅上涨 +0.20%,日元小幅反弹,欧元、英镑等非美货币微跌。
黄金与白银同步回落,反映避险需求并非决定贵金属价格的唯一因素。
实际利率、美元走势及市场流动性同样重要。
当能源风险与高利率并存时,市场可能出现看似矛盾的现象:
地缘风险上升,却未必推动黄金持续上涨;
风险资产出现反弹,也不意味着美元和债券市场的压力已经缓解。
这正是当前市场复杂性的体现:不同资产正在同时交易不同的风险变量。
💸 Web3 综述:流动性与杠杆是关键变量
过去24小时,加密市场呈现先反弹、后回吐的走势,与传统风险资产尤其是科技股保持较高联动,整体情绪仍偏谨慎。
加密市场总市值:约2.79万亿美元,24小时下跌1.06%
$BTC :约82,300美元,低点反弹后再度回落
$ETH :约2,410美元,跟随比特币走势
当前加密市场面临的压力,主要来自三个方面。
第一,资本成本仍然偏高。
如果长端利率持续处于高位,市场对未来现金流的折现要求就会提高。缺乏稳定现金流、对流动性高度敏感的加密资产,也可能因此承受估值压力。
第二,AI财报周前,风险偏好仍有反复。
科技股反弹能够改善市场情绪,但若企业财报未能兑现增长预期,或者资本开支引发新的回报率担忧,风险偏好仍可能再次收缩。
第三,资金流向与杠杆结构值得持续观察。
原始材料显示,10月现货ETF累计净流出约6.17亿美元,资金流向尚未出现明确逆转。同时,杠杆在比特币与山寨币之间的变化,可能放大局部行情波动。
ETF资金流、杠杆变化与价格走势需要结合观察,不能单凭其中一项判断市场趋势已经反转。
加密市场真正需要回答的问题是:
当传统金融市场的资金成本居高不下时,新的增量资金将从哪里来?
如果风险偏好没有持续恢复,单纯依靠杠杆推动的反弹,往往难以形成稳定趋势。
🧘 币圈心学:看懂价格背后的定价条件
中期选举临近,美国国内政治议程可能影响政府对通胀、能源和外交问题的政策权衡。
与此同时,中美俄三方会晤构想的出现,也为未来地缘格局增加了新的观察变量。
但政治信号不等于政策结果,外交构想也不等于冲突缓和。
市场需要通过后续行动、能源供应变化与政策落实,判断这些消息是否真正改变了资产定价条件。
把当前的宏观变量串联起来,可以看到一条完整的传导链:
政治议程 → 政策选择 → 地缘冲突 → 能源供应预期 → 能源价格 → 通胀预期 → 利率与资本成本 → 全球资产估值
这条链条的核心,在于前端的政治与地缘变化,最终会通过能源价格、通胀预期和利率,传导到每一种资产的估值体系。
当前值得观察的三个问题
1. 能源风险会不会转化为持续的通胀压力?
油价如果长期处于高位,成本就可能逐步传导至运输、生产与消费环节,推升通胀预期,压缩货币政策宽松的空间。
需要观察的不是某一天油价上涨或下跌,而是供应风险是否持续、价格压力能否向其他商品与服务扩散,以及通胀预期是否发生趋势性变化。
2. 美债长端收益率能否真正回落?
长端收益率不仅反映市场对未来政策利率的判断,也受到通胀预期、国债供给、期限溢价和财政风险的影响。
如果油价回落、通胀预期降温,长端利率可能获得下行空间;
如果能源风险持续、国债供给压力加大,即使市场开始押注未来降息,长端收益率也未必同步回落。
因此,美债长端不仅是利率观察指标,也是判断全球资产估值压力是否缓解的重要参照。
3. 全球资本会不会进一步收缩风险敞口?
当融资成本偏高、未来现金流的不确定性上升时,市场对估值的容忍度就会下降。
高估值科技股需要证明AI投资能够转化为真实回报;
加密资产则需要观察增量资金、ETF流向与杠杆结构能否改善。
资本收缩未必意味着所有资产同步下跌,更可能体现为资金重新分配:
降低对高估值、高波动资产的敞口,重新权衡现金、债券、黄金、股票与加密资产的风险收益比。
🎯 核心判断:
——市场重算的不是价格,而是价格成立的条件
当前市场真正发生变化的,不只是某个资产上涨或下跌,而是支撑资产价格的条件正在受到重新检验。
科技股反弹,不代表AI估值压力已经解除;
油价小幅回落,不代表能源通胀风险已经消失;
黄金短期走弱,也不意味着地缘风险不再重要。
当能源风险与资本成本同时处于高位,市场就必须重新计算未来收益、风险补偿与估值空间。
地缘政治决定风险从哪里来,能源价格影响通胀如何演变,长端利率决定资本需要怎样的回报,而全球资产价格最终反映市场对这些变量的综合判断。
这也是当前观察全球市场与加密资产的关键:不被单日涨跌牵着走,而是持续追踪影响价格的底层变量。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。