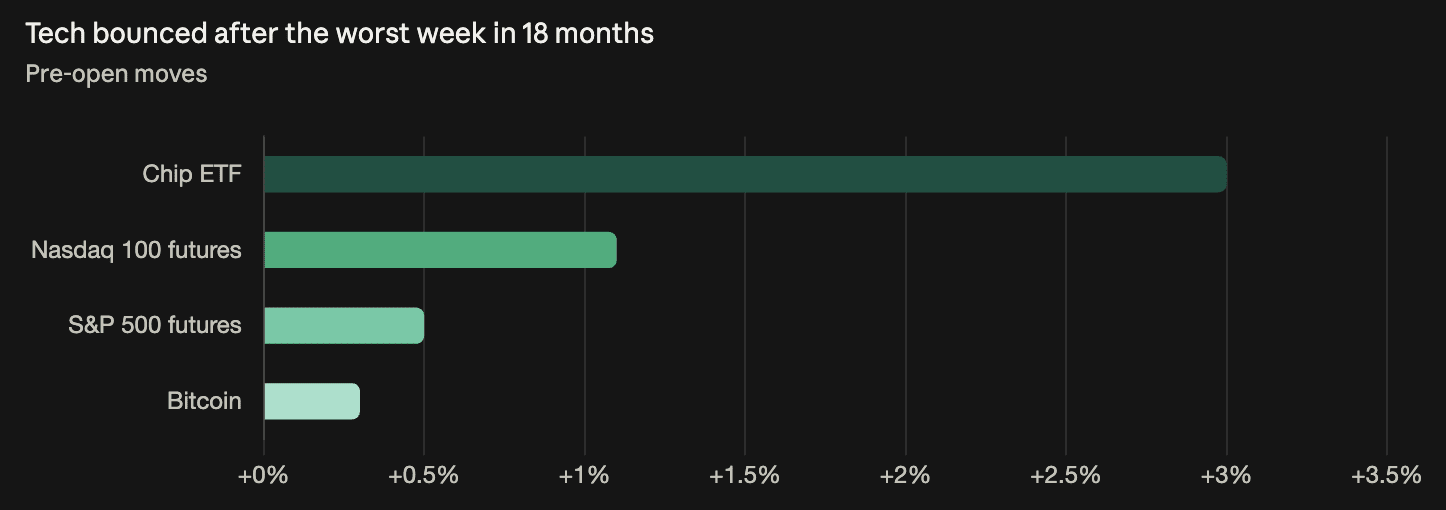
Bitcoin wurde am Montag bei 82.000–83.000 $ gehandelt – zum dritten Mal bei 84.000 $ zurückgewiesen, während die Unterstützung bei 80.700 $ zum vierten Mal hielt –, als die Nasdaq-Futures nach dem Ausverkauf von 5,5 % in der vergangenen Woche um mehr als 1 % zulegten. Der Aufschwung machte sich bei Kryptowährungen kaum bemerkbar: Bitcoin stieg um 0,3 %, verglichen mit einem Plus von 3 % bei einem Chip-Hersteller-ETF. Chinas BIP im dritten Quartal von 4,5 % (gegenüber zuvor 4,3 %) und sinkende Ölpreise trieben die Erholung in Asien an; der KOSPI machte einen Eröffnungsverlust von 3,17 % wett und schloss mit einem Plus von 1,76 %. Der Altcoin-Season-Index liegt bei 56, nach einem Rekordwert von 63 im Jahr 2026 – für die Einstufung sind 75 Punkte erforderlich. Das bedeutet, dass es 2026 bislang keine tatsächliche Altcoin-Season gegeben hat. Die Technologie-Quartalszahlen dieser Woche (Meta, Tesla, danach Alphabet, Microsoft und Apple) werden die Frage nach den KI-Investitionsausgaben klären, die für die Verluste der vergangenen Woche verantwortlich war.
US-amerikanische Speicheraktien legen zur Börseneröffnung zu, Nasdaq steigt um 0,9 %
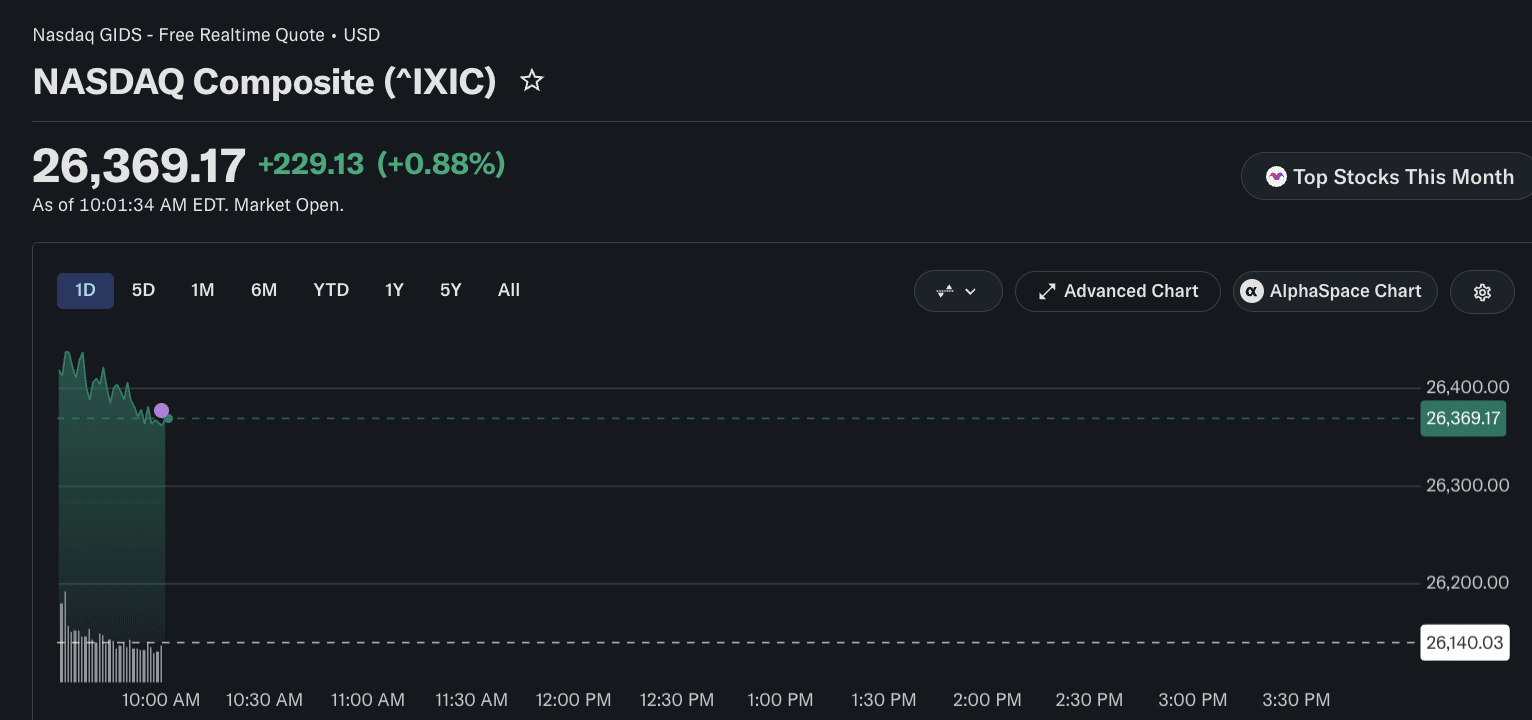
SK Hynix +4,5 %, SanDisk +4,6 %, Micron +3,7 %, Western Digital +3,1 %, Nvidia +1,4 % zur Eröffnung des US-Handels. Dow -0,05 %, S&P +0,54 %, Nasdaq +0,9 %. Die Erholung der Chiphersteller beendet eine Verlustserie von rund 10 Sitzungen. Goldman Sachs zufolge weiteten sich die Spreads bei KI-bezogenen Hochzinsanleihen vergangene Woche um 25 Basispunkte aus, während sich die Spreads bei Nicht-KI-Anleihen kaum bewegten. Die Frage ist daher, ob die Kreditmarktturbulenzen vom Freitag bei der KI-Infrastruktur eine Korrektur oder der Beginn von etwas Größerem waren. Die Speicherwerte SK Hynix, SanDisk und Micron, die die Erholung anführen, lösten am Donnerstag in Korea mit einem Einbruch von 9 % auch den Handelsstopp aus. Eine Erholung von 4–5 % an einem Tag nach einem Wochenverlust von mehr als 20 % macht den Schaden weitgehend nicht wett.
Bitcoin stieg über Nacht von 80.700 $ auf am frühen Montag 83.000 $, gab dann innerhalb einer halben Stunde den Großteil des Anstiegs wieder ab und notierte bei 82.188 $ (+0,3 % binnen 24 Stunden). Die Marke von 80.000 $ hat nun in vier von fünf Sitzungen gehalten (79.800 $ am Donnerstag, 80.746 $ am Freitag, am Wochenende und über Nacht 80.700 $). Die Obergrenze von 84.000 $ hat Bitcoin dreimal zurückgewiesen (am 13. und 14. Oktober sowie heute Morgen bei 83.000 $ – 1.000 $ unter dem Niveau). Die halbstündige Hin- und Herbewegung am Montag von 83.000 $ auf 82.400 $ bestätigt, dass Verkäufer am oberen Ende der Spanne positioniert sind. Bitcoin fiel am Freitag nur um 1 %, während der Nasdaq um 2,3 % nachgab und Strategy 9,2 % verlor – in keine der beiden Richtungen bewegt sich Bitcoin mit großer Überzeugung mit.
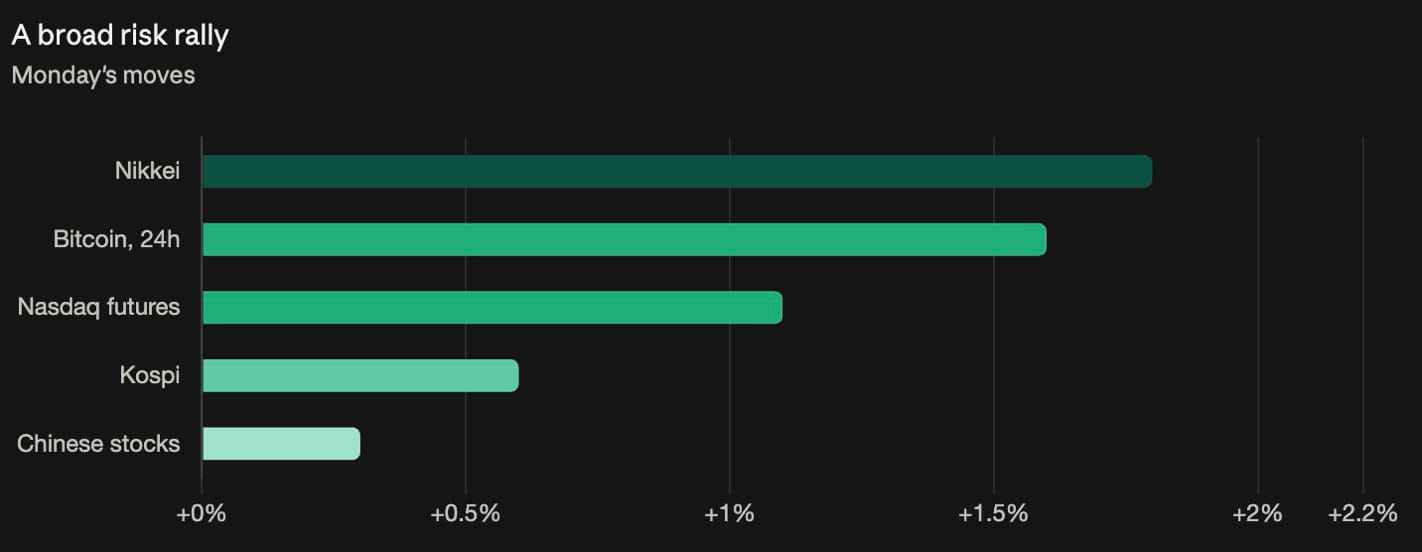
Chinas BIP im 3. Quartal: +4,5 % im Jahresvergleich (nach +4,3 % im 2. Quartal); Einzelhandelsumsätze +1,1 % (Prognose: +0,5 %). Die positive Überraschung beim Einzelhandel ist auf den ersten Blick real; bei 1,1 % gegenüber einem Produktionswachstum von 4,5 % bleibt der Konsum jedoch deutlich zurück – das bekannte Ungleichgewicht des Wachstumsmodells und keine Wiederbelebung der Nachfrage. Nikkei +1,8 %, Nasdaq-Futures +1 % oder mehr, KOSPI +0,6 %. In Europa ging es in die andere Richtung: Stoxx 600 -0,8 % nach Protesten in Frankreich am Wochenende; französische Anleihen führten einen Ausverkauf europäischer Staatsanleihen an – die Haushaltsrisiken entwickeln sich unabhängig von der KI-Kreditgeschichte. Gold unverändert bei rund 4.180 $. Der Dollar-Index liegt zum dritten Mal in Folge unter 102 – ein schwächerer Dollar war in der Vergangenheit ein verlässlicherer Impuls für digitale Vermögenswerte als Zinserwartungen allein. Damit ist der Rückgang über drei Sitzungen das aussagekräftigere Signal für den Kryptomarkt als die Risikostimmung am Montag. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober liegt weiterhin bei etwa 15 %, im Dezember bei etwa 90 %; für keinen Zeitraum wird eine Zinssenkung eingepreist.
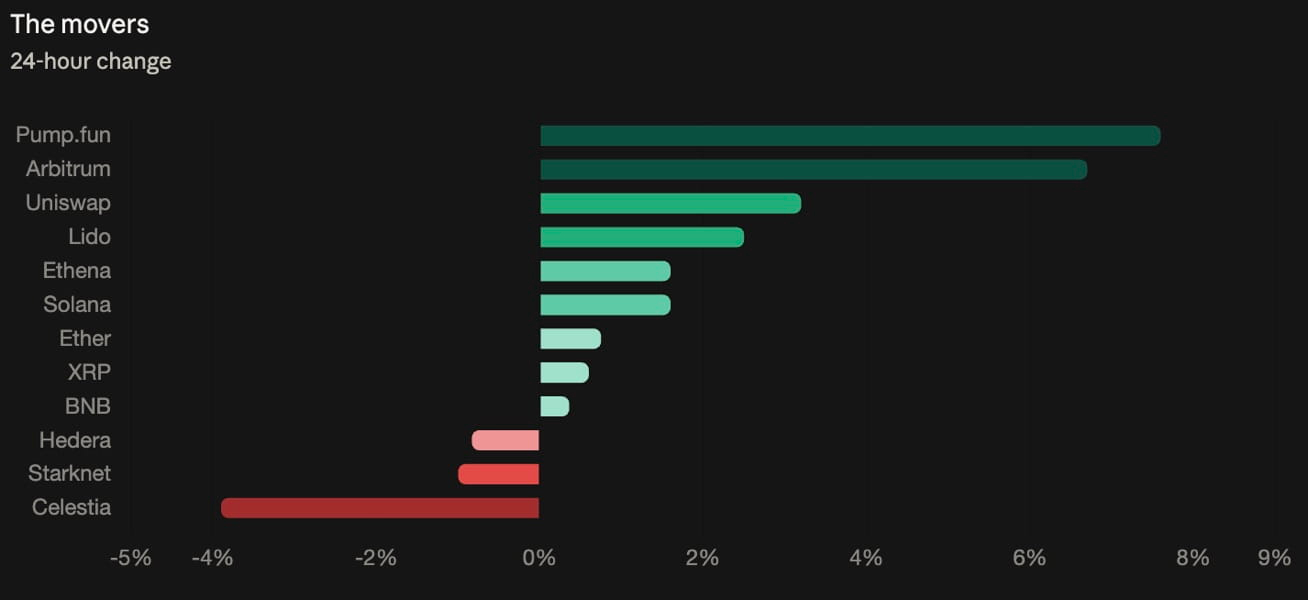
Altcoins übertrafen Bitcoin am Montag um etwa das 2,5-Fache: CoinDesk 80 +0,9 % gegenüber Bitcoin +0,35 %. Arbitrum führte mit +6,7 %, nachdem die Arbitrum Foundation ihr Stablecoin-Wachstumsprogramm angekündigt hatte (2 Mio. ARB, rund 400.000 $, für die ersten 10 Teams, die jeweils 10 Mio. $ in USDG halten – etwa 40.000 $ pro Team beziehungsweise 0,4 % des erforderlichen Kapitals). Pump.fun legte ohne konkreten Auslöser um 7,6 % zu; das Handelsvolumen verdoppelte sich in einem dünnen Markt. ADA weist unter den großen Kryptowährungen als einzige eine negative Funding-Rate auf (-8 %), zusammen mit einem negativen CVD – stark überlaufene Short-Positionen, für deren Halten Gebühren gezahlt werden, bilden die Voraussetzungen für einen Short Squeeze, falls die Erholung anhält. Die Einordnung als Altcoin-Saison muss korrigiert werden: Der Index muss 75 erreichen, kam dieses Jahr nur auf 63 (12 Punkte darunter) und gab seitdem weitere 7 Punkte auf 56 ab. 2026 gab es Phasen, in denen Altcoins besser abschnitten, aber noch nie eine tatsächliche Altcoin-Saison. Das Derivatebild am Montag wechselte von den Short-Eindeckungen am Freitag (Open Interest wuchs langsamer als die Kurse) zu einem von Hebel getriebenen Anstieg (Open Interest wuchs schneller als die Kurse, Volumendelta unverändert bis negativ) – fragile Gewinne, getragen von passiven Limit-Orders statt aggressiven Käufen.
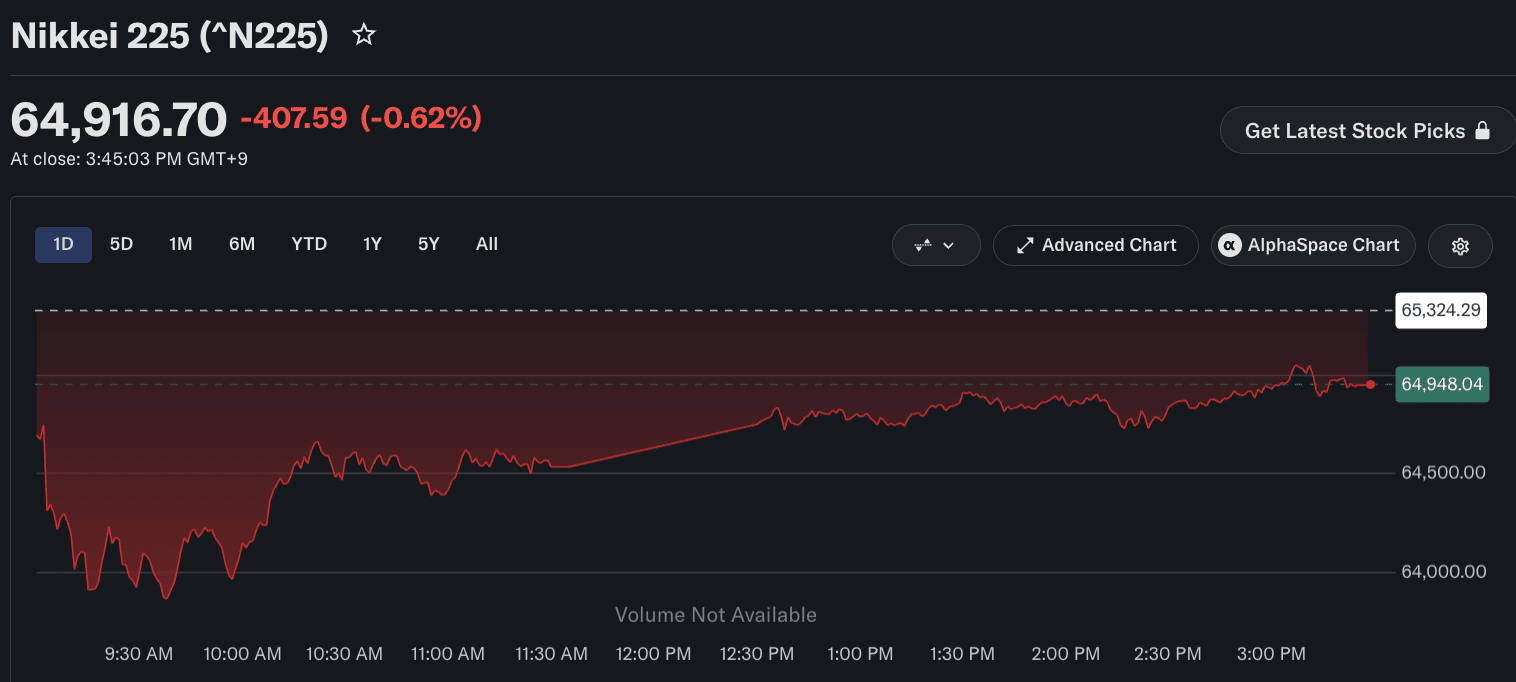
Der KOSPI eröffnete mit -3,17 % (Tief: 5.488,41), bevor Institutionen netto Aktien im Wert von 574,66 Mrd. Won kauften. Der Index schloss bei 5.768,01 Punkten (+1,76 %, +99,96 Punkte) – eine Intraday-Wende um 288 Punkte. Samsung +1,16 % auf 218.000 Won, SK Hynix +0,39 % auf 1,28 Mio. Won, Hyundai Motor +4,49 %. Laut IBK Securities griffen Anleger nach den jüngsten starken Rückgängen bei Large Caps zu. Der Nikkei 225 schloss 407,59 Punkte tiefer bei 64.916,70 und machte damit einen zwischenzeitlichen Verlust von mehr als 1.400 Punkten teilweise wett; Tokyo Electron -2,63 %, Advantest -0,23 %. Der TOPIX schloss leicht im Plus. Taiwans TAIEX -0,61 % auf 46.822; TSMC unverändert bei 2.420 NT$, MediaTek -1,06 %, Hon Hai -1,84 %; institutionelle Anleger waren netto Verkäufer im Umfang von 89,9 Mrd. NT$. Hongkong blieb wegen des Chung-Yeung-Fests geschlossen und öffnet am Dienstag wieder. China: Shanghai Composite +0,39 %, Shenzhen Component +0,13 %, ChiNext -0,94 %.