Das Geld für KI ist geliehen: CoreWeave ($CRWV ) verliert in einer Woche 25 %, die Anleiherenditen liegen Berichten zufolge bei fast 15 % – warum gerät mit ihm die ganze KI-Kette ins Wanken?
【Erst einmal das Unternehmen】
CoreWeave, Nasdaq-Kürzel CRWV, begann als Ethereum-Mining-Unternehmen und wechselte 2019 zum GPU-Cloudgeschäft: Das Unternehmen kauft Nvidia-GPUs, baut Rechenzentren und vermietet sie auf Vertragsbasis an Kunden wie OpenAI, Microsoft und Meta. Es entwickelt keine Modelle und verkauft keine Chips, sondern ist das Glied der KI-Wertschöpfungskette, das „Karten auf Kredit kauft und anschließend vermietet“. Solche Unternehmen nennt man Neoclouds. Am 28. März 2025 ging das Unternehmen zu 40 Dollar an die Börse, erreichte am 20. Juni mit einem Schlusskurs von 183,58 Dollar seinen Höchststand und schloss am 16. Oktober bei 61,39 Dollar.
【Die Bücher (SEC 10-Q, Stand: 30. Juni 2026)】
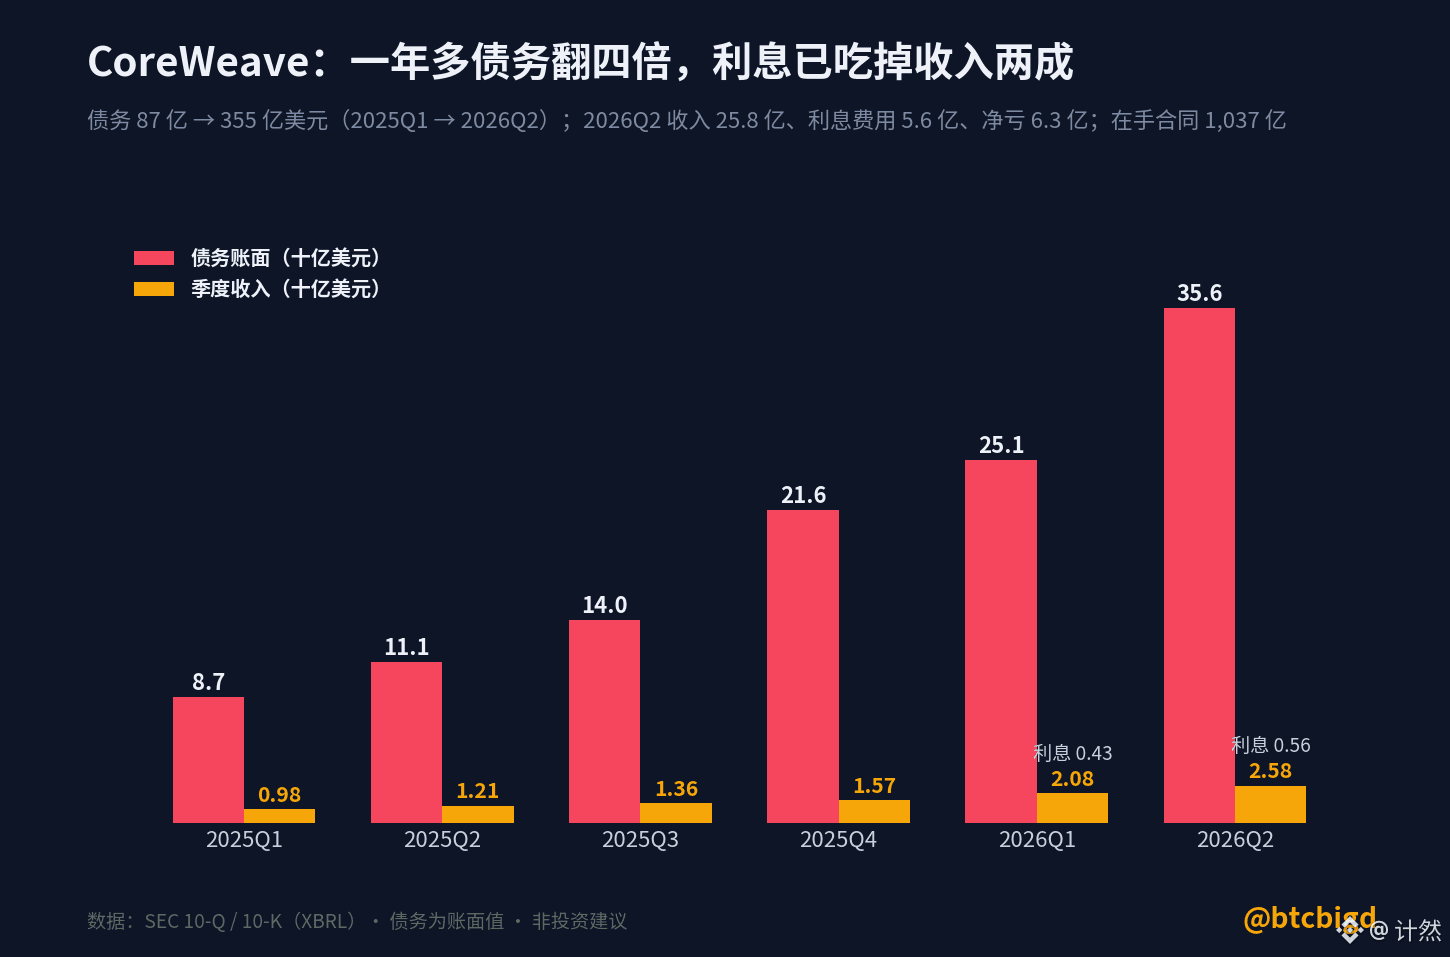
- Umsatz: Im zweiten Quartal 2,575 Mrd. US-Dollar, ein Plus von 112 % gegenüber dem Vorjahr; Auftragsbestand 103,7 Mrd.; 98 % des Umsatzes stammen aus bereits unterzeichneten Verträgen. Die drei größten Kunden machen 36 %, 26 % und 10 % aus.
- Verluste: Im zweiten Quartal ein Nettoverlust von 626 Mio., im ersten Halbjahr ein Verlust von 1,37 Mrd.
- Schulden: 35,55 Mrd. US-Dollar in der Bilanz; im März 2025 waren es noch 8,7 Mrd. – in etwas mehr als einem Jahr hat sich der Betrag vervierfacht.
- Zinsen: Im zweiten Quartal 558 Mio., auf das Jahr hochgerechnet 2,2 Mrd. – mehr als ein Fünftel des Umsatzes wird davon aufgezehrt.
- Investitionsausgaben im ersten Halbjahr: 14,1 Mrd.; im gleichen Zeitraum wurden Anleihen im Wert von 16,7 Mrd. ausgegeben. Das ausgegebene Geld ist praktisch vollständig geliehen.
- Gesamtverbindlichkeiten: 72 Mrd.; Eigenkapital 5 Mrd.; innerhalb eines Jahres fällig werdende Schulden: 6,2 Mrd.
- Konditionen neuer Schulden: Am 26. August ein Kredit über 2,6 Mrd. US-Dollar zu SOFR plus 5,5 Prozentpunkte; im September folgte die Ausgabe von Wandelanleihen im Wert von 3 Mrd.
【Was diese Woche passiert ist】
- Am 14. Oktober fiel die Aktie an einem Tag um 15,5 %; Berichten zufolge näherten sich die Renditen der 2031 und 2032 fälligen Anleihen 15 %. In einer internen Mitteilung an die Beschäftigten erklärte der CEO an diesem Tag laut Bloomberg, er sei zuversichtlich hinsichtlich Finanzierung, Vertrieb und Aufträgen; „die Schwächen der Wettbewerber sind in die Erzählung eingesickert“.
- Am 16. Oktober schloss die Aktie bei 61,39 Dollar: minus 25 % in einer Woche und 67 % unter dem Höchststand.
- Der Spread bei Hochzinsanleihen: 311 bp am 9. Oktober → 325 bp am 14. Oktober → 323 bp am 15. Oktober.
【Warum gerät mit ihm die ganze Kette ins Wanken?】
Bei den KI-Kapazitäten dieser Runde setzen die großen Konzerne auf ihren eigenen Cashflow, Neoclouds und Speicherhersteller dagegen auf Kredite. Steigen die Zinsen – die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,1 % –, gerät zuerst das schwächste Glied unter Druck: das mit den höchsten Schulden und dem dünnsten Cashflow. Die Rendite der CoreWeave-Anleihen ist der Preis, den der Markt für die Finanzierung von KI-Kapazitäten aufruft. Sobald dieser Preis springt, werden vom dreifach gehebelten Long-Investment in Halbleiter über SK Hynix bis hin zu $BTC -Long-Positionen alle über Nacht neu bewertet.
【Keine der beiden Seiten übertreiben】
- Das Unternehmen ist keine leere Hülle: 103,7 Mrd. an Verträgen, ein verdoppelter Umsatz und Kunden wie OpenAI, Microsoft und Meta. Das Problem: Erst müssen die Anlagen mit geliehenem Geld zu zweistelligen Zinssätzen gebaut werden, bevor die Verträge erfüllt werden können.
- Sicher ist es aber auch nicht: Die Schulden haben sich vervierfacht, die Zinsen verschlingen mehr als ein Fünftel des Umsatzes, und innerhalb eines Jahres werden 6,2 Mrd. fällig. Die Refinanzierung hängt ganz davon ab, wie der Kreditmarkt gerade gestimmt ist.
【Worauf achten?】
- Der Kurs der Anleihen spricht früher als der Aktienkurs.
- Können die Spreads bei Hochzinsanleihen wieder unter 310 fallen?
- Die Investitionsausgaben in Metas Geschäftszahlen am 21. Oktober: Legt der Kunde nach, sind die Verträge von CoreWeave mehr wert; fährt der Kunde zurück, trifft es in der ganzen Kette zuerst wieder CoreWeave.
Sind 15 % Anleiherendite eine ungerechtfertigte Abstrafung oder eine Warnung?