

最近不少朋友和社群里的人都在劝我定投 CRCLB。我一开始是怀疑的:上市冲到 180 多美元,又跌回 80 美元,看起来像一只被炒过头的票。但我花时间把 Circle 的财报、Arc 公链、监管进展,还有 X 上 1000 多条社区推文都翻了一遍之后,结论变了。
稳定币是未来几年确定性最高的赛道之一,而 @circle 是这个赛道里最合规、最干净的龙头。在现在的价格,我愿意用定投的方式慢慢上车,拿 3 年以上。
我看好什么:USDC 流通量同比 +19%,Circle 自有平台上的 USDC 同比翻倍(+106%),利润率在提升,公司已经扭亏为盈,Arc 主网已上线,BlackRock、Visa 都是验证者。
我看到多大空间:中性情形 1–2 年看 140 美元左右,3 年乐观情形看 200 美元以上。相比现价约 84 美元,大约有 1.6–2.7 倍空间。
为什么选定投:它波动很大,我不猜底,用时间换成本。
一、起因:从别人让我买到我自己想买
很多人让我定投它的理由都很简单:稳定币会越来越大。但我做 Web3 运营这么多年,知道“赛道好”不等于“公司好”,更不等于“现在买合适”。所以我给自己定了三个问题,这篇笔记就是按这个顺序写的:
值不值得押注:先搞清 CRCLB 是什么,再拆 Circle 怎么赚钱、未来靠什么增长。
能涨到多少:把增长逻辑代入估值,再看看市场上其他多头在想什么。
我该怎么买:想清楚最大的担忧,然后定一套自己能拿得住的定投计划。
二、CRCLB:币圈人买 Circle 最顺手的方式
CRCLB 就是链上的 CRCL。对我这样资金主要在链上的人来说,不用开美股账户、不用换汇,用 U 在币安交易所就能直接买到 Circle,这本身就是稳定币和 RWA 叙事最好的样板。
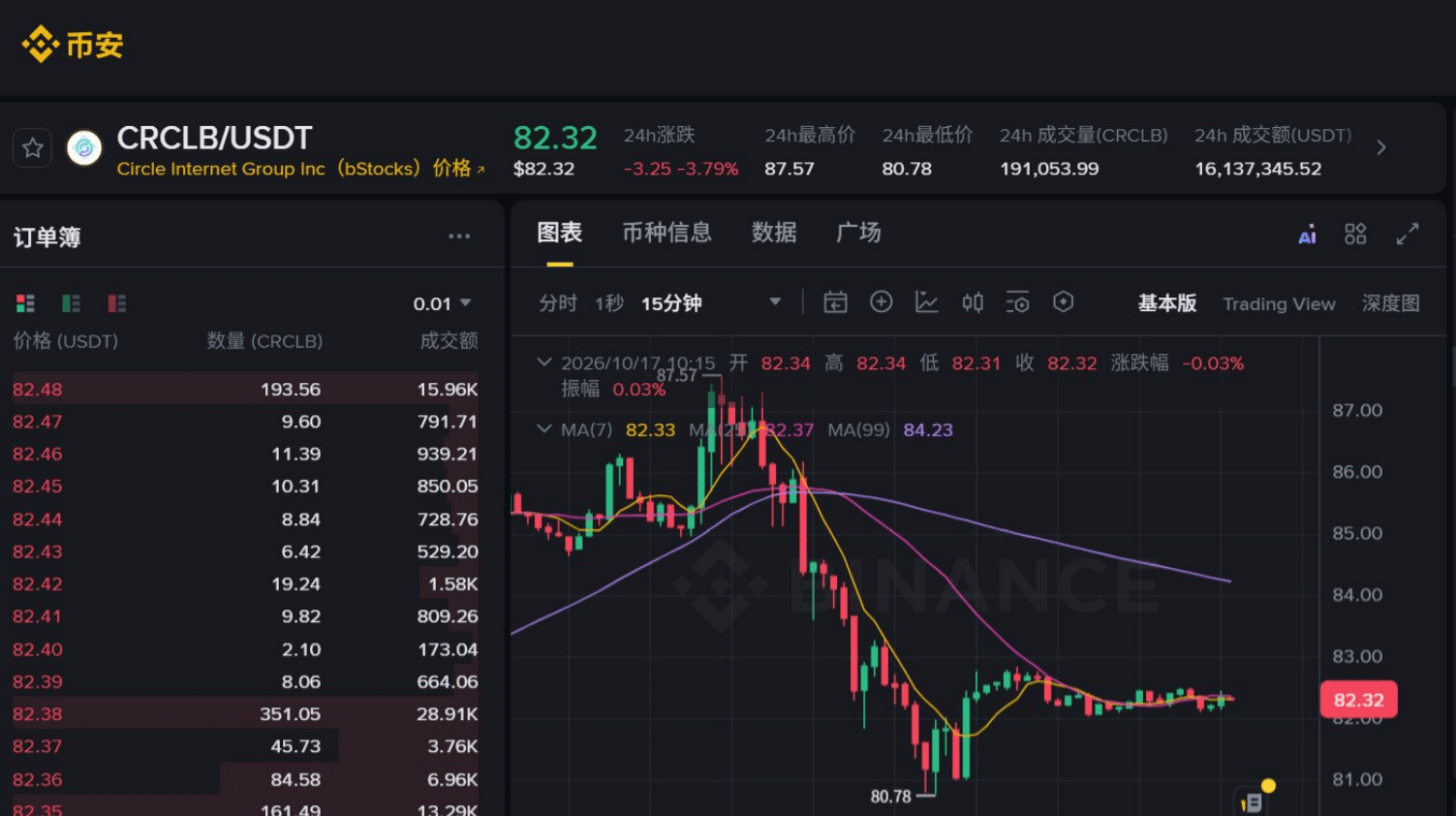
完整名称:Circle Internet Group Tokenized bStocks
发行方:BTECH Holdings(阿布扎比 ADGM 持牌,币安关联实体)
链:BNB Smart Chain
支撑方式:1 枚代币对应 1 股隔离托管的 CRCL
链上规模:约 1.58 亿美元,还能在 Lista 等协议里抵押借贷
赎回:可经 Nest Trading 换成真实股票
三、基本面:不只是收息公司
很多人看空 Circle 只用一句话:它 95% 的收入是利息,降息就完了。但我把 Q2 财报翻完,看到的是另一个故事:规模在涨、利润率在涨、自有渠道在爆发,而且已经开始赚钱了。
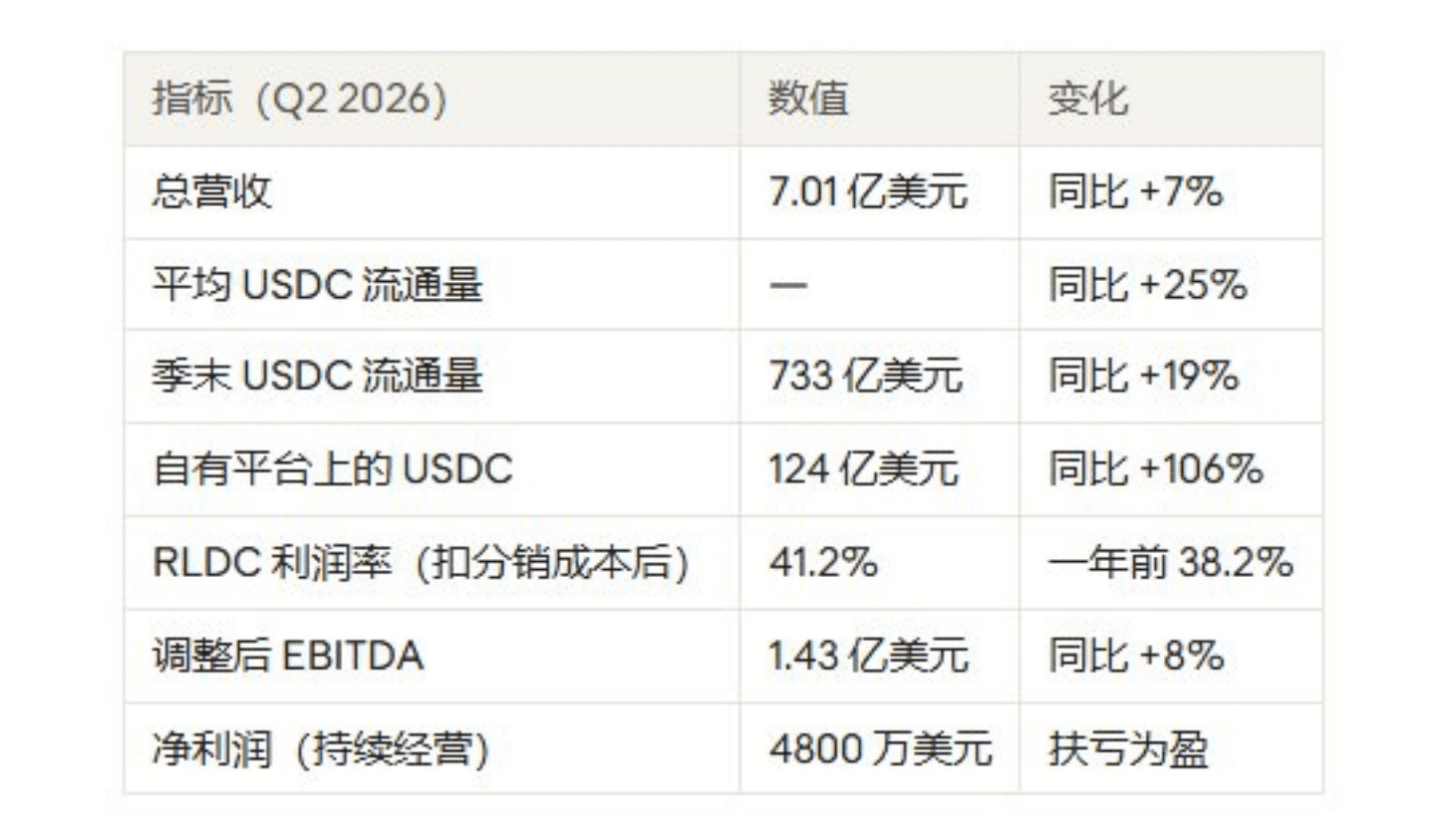
数据来自 Cointelegraph 与 Zacks
这组数字里,有三件事让我最兴奋:
它在慢慢摆脱 Coinbase。自有平台上的 USDC 一年翻倍,RLDC 利润率提升 3 个百分点。“USDC 的钱大部分不归 Circle”这个最大的空头论点,正在被数据一点点修正。
降息的担忧在缓解。今年 9 月市场一度从“降息”转向“可能加息”,20 年期美债收益率突破 5%。利率在高位多待一天,Circle 的利息收入就多一天的支撑。
它已经是一家赚钱的公司。从亏损转为单季净赚 4800 万美元,在币圈项目里,这种确定性非常稀缺。
但真正让我决定长期拿的,不是现在的利息生意,而是接下来几年的第二曲线。
四、未来几年的机会:我最看好的四条主线
Circle 未来怎么看?我的答案是:它正在从稳定币发行商,变成链上美元的整套基础设施——发行、结算、支付、公链全都自己做。
1. Arc 公链:华尔街亲自下场当验证者
2026 年 9 月 16 日主网上线,BlackRock、Visa、DTCC 都是创始验证者,上线前已处理超 7 亿笔交易(CoinGape)。
仅 Arc 代币预售就带来约 1.8 亿美元收入,公司把 2026 年其他收入指引从 1.5–1.7 亿上调到 3.1–3.3 亿美元。
我最看重的是后面的质押、Gas 费和 RWA 结算收入。Bernstein 也认为这部分还没有被算进任何预测里。
2. Circle 支付网络(CPN):稳定币真正走进企业
7 月底年化流水已经约 230 亿美元,计划从 2026 年下半年开始收费。
10 月 USDC 接入 SAP 生态做企业支付。SAP 服务着全球大量大企业,这一步的意义我认为被严重低估了。
3. 监管:合规门槛越高,越利好龙头
Circle 已拿到 OCC 国家信托银行牌照。GENIUS 法案 2027 年 1 月生效后,不合规的稳定币会被挤出美国市场,份额会向 USDC 集中。
CLARITY 法案 9 月虽然没过参议院,但这是什么时候过的问题,不是会不会过。今年 5 月折中方案一公布,CRCL 单日就涨了近 20%。
10 月 15 日 CFTC 启动零售加密交易规则制定,当天股价从 75 美元拉到 85 美元以上。每一步监管落地,都是在给它加护城河。
4. 聪明钱和战略伙伴在排队上车
币安 9 月以每股 80.84 美元投资 1 亿美元,并续签 5 年合作。币安的成本就在现价附近。
木头姐 @CathieDWood 的 ARK 在 62 美元附近反复加仓。
Circle 自己也在主动出击:10 月参投 OKX(250 亿美元估值),把 USDC 和又一个顶级交易所深度绑定。
把这四条线放在一起,我看到的是一个正在成形的飞轮:监管带来信任,信任带来机构和企业,机构和企业带来 USDC 规模,规模又反哺 Arc 和支付网络。飞轮转起来之后,估值会是什么样?
五、我的目标价:中性 140 美元,长期看 200 美元以上
我把上面的增长逻辑代进一个简单模型,算了算 2028 年 Circle 大概值多少。就算按保守情形,它也应该回到 100 美元,如果飞轮真的转起来,200 美元以上并不遥远。
个人用简化模型做个预测:总股本约 2.54 亿股(市值 214 亿 ÷ 84 美元),储备收益率按 3.5% 计。
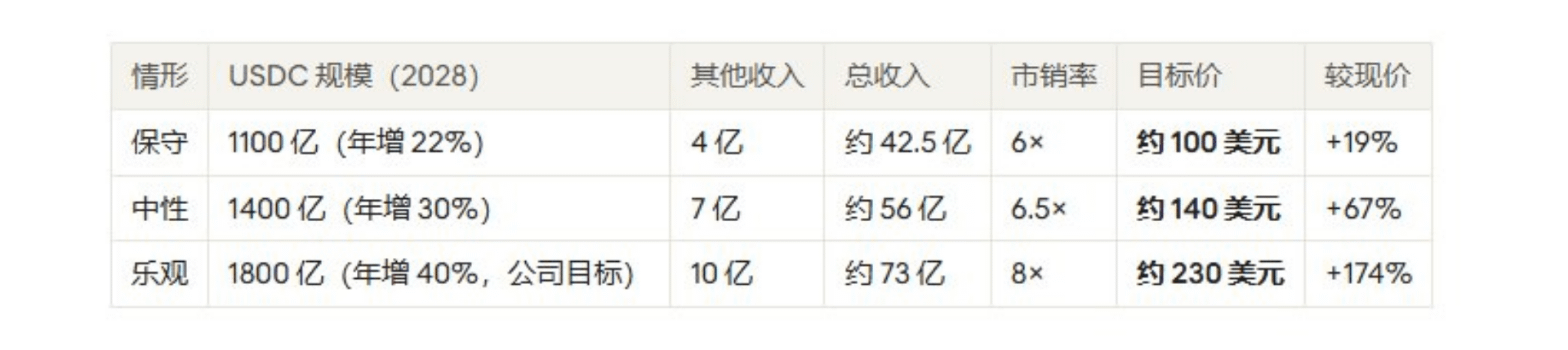
我自己的看法:
1–2 年,我看 130–140 美元。只要 USDC 重新站上 800 亿、Arc 和支付网络开始带来收入,这个价格就是水到渠成。
3 年,我看 200 美元以上。这需要 USDC 实现公司自己定的 40% 年复合增长——在 GENIUS 法案生效、企业和 AI 支付开始采用稳定币的背景下,我认为这个目标是有机会的。
再远一点,如果 Circle 真的成为互联网金融的结算层,重回上市高点 299 美元也不是天方夜谭。
六、我也想过这些担忧
我把空头最常见的几个论点都过了一遍。它们不足以改变我的长期判断,但会影响我买入的节奏。
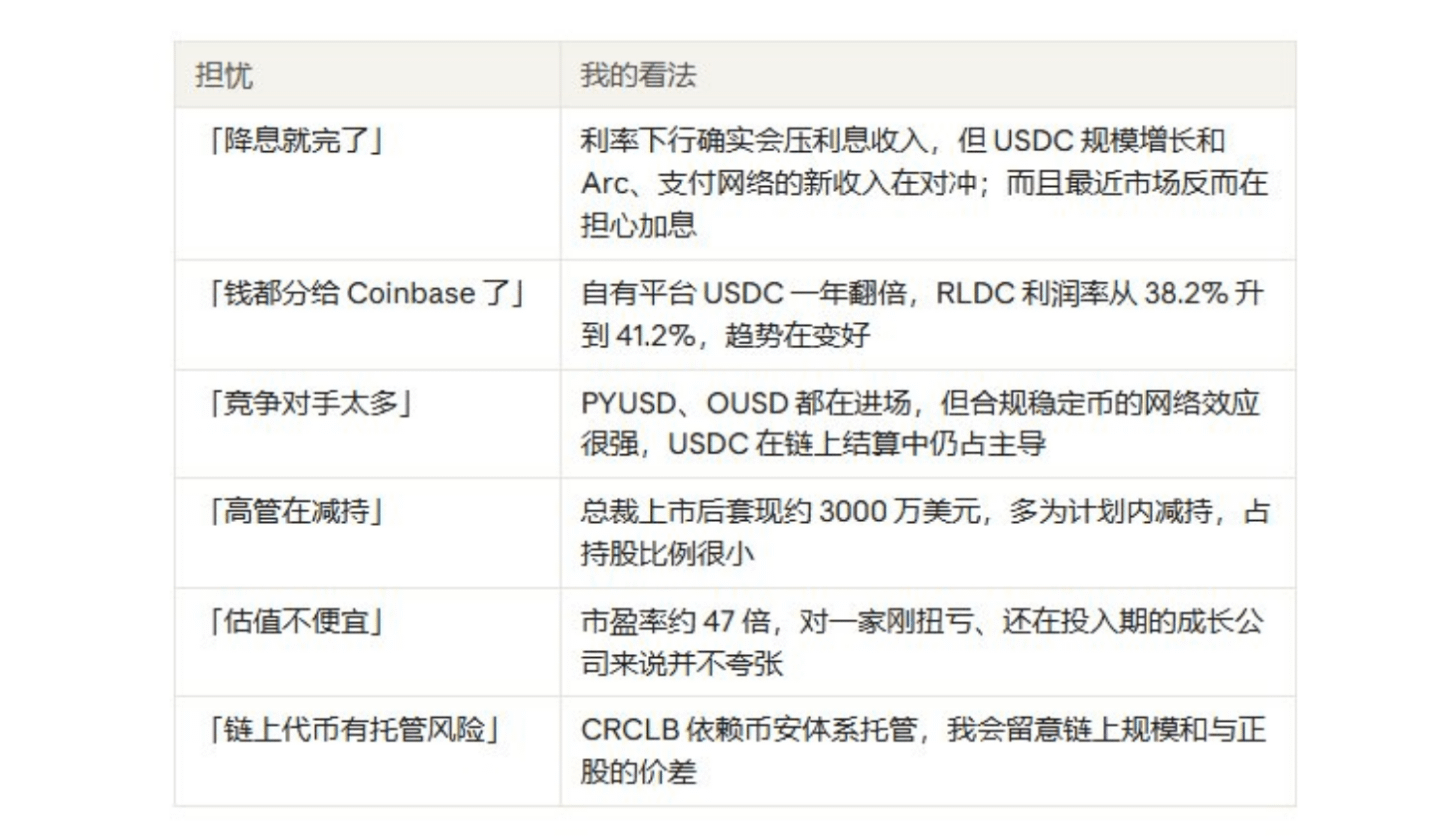
最让我警惕的只有一件事:USDC 增长如果长期停滞,整个故事就不成立。 Q2 季末流通量环比小幅回落了 5%,我把它当成加密市场转弱的周期性波动,但会每季度盯着。这也是我选择定投、而不是一次性梭哈的原因。
七、我的定投计划
我的决定:从现在开始定投 CRCLB,至少投 24 个月。 稳定币赛道方向确定,但 Circle 的股价波动很大,月度涨跌经常超过 30%。对我来说,定投是拿住这种票最舒服的方式。
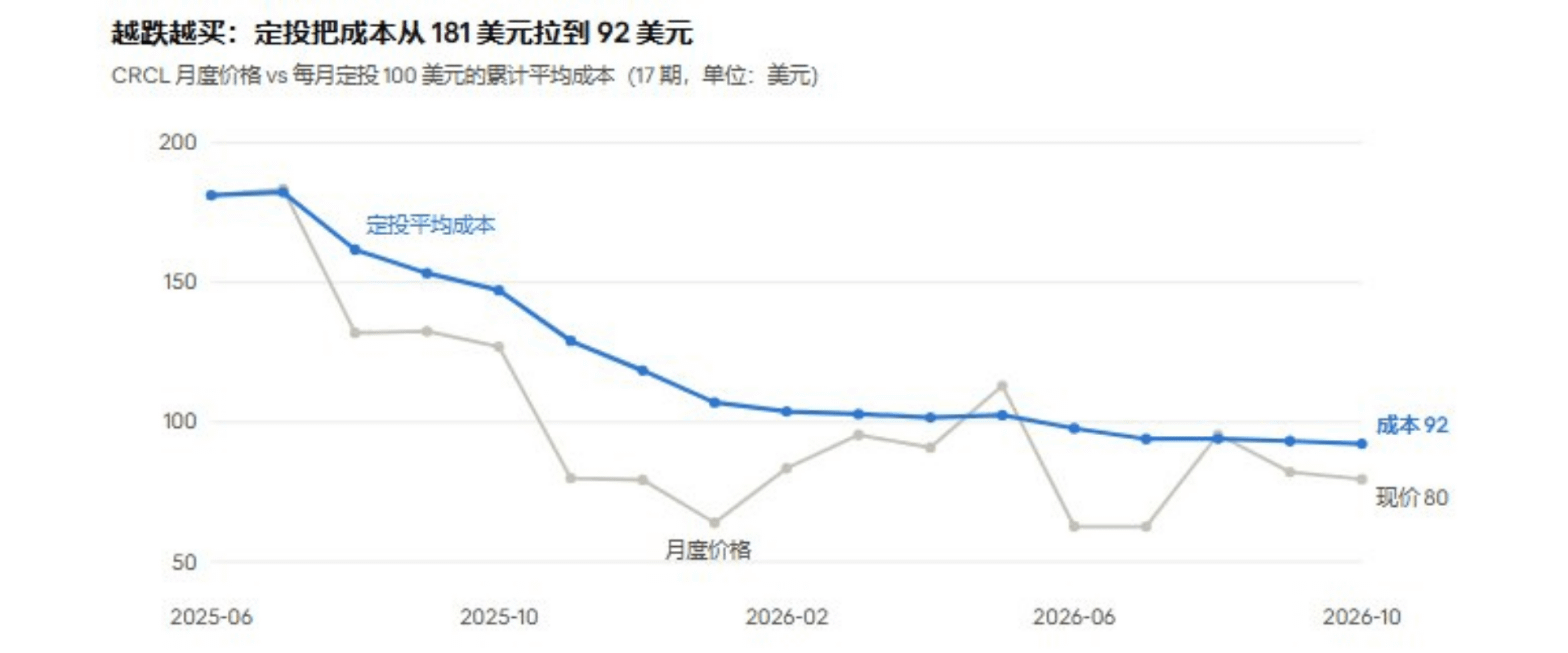
就算有人在上市最高点开始定投,成本也已经从 181 美元被拉到 92 美元,只差一波反弹就能回本。从 2026 年 6 月开始定投的人,现在已经赚了约 7%。定投不需要买在最低点,只需要在对的赛道里坚持足够久。
我的执行方式
固定节奏:每月固定一天,在美股交易时段用 U 买入 CRCLB。
越跌越多买:低于 70 美元:买 1.5 倍,这是我眼里的捡钱区。
70–100 美元:正常金额。
100–130 美元:减半。
高于 130 美元:暂停买入,让利润奔跑。加码信号:USDC 重新站上 800 亿美元、其他收入占比超过 15%、CLARITY 法案通过,任何一个出现,我都会加大金额。
重新审视的信号:USDC 连续两个季度低于 700 亿美元,我会暂停定投,重新梳理逻辑。
仓位控制:再看好也只用闲钱,把它当作我押注稳定币赛道的核心标的之一,而不是全部。
下一个观察节点是 2026 年 11 月的 Q3 财报。
以上是我的个人研究和观点,不构成投资建议,DYOR