Märkte stürzen nicht ab. Sie kehren zum Mittelwert zurück.
Einer der bekanntesten Sprüche beim Investieren lautet: „Länger am Markt investiert bleiben, statt zu versuchen, den Markt vorherzusagen.“
Ehrlich gesagt halte ich das für eine der irreführendsten Aussagen beim Investieren. Sie lässt Bewertungen, Marktzyklen und den Preis, den man für einen Vermögenswert bezahlt, völlig außer Acht. Immobilien, Aktien, Edelmetalle oder Rohstoffe – sie alle durchlaufen denselben Prozess. Märkte blicken voraus. Anleger preisen das Wachstum der kommenden Jahre ein, und während großer Bullenmärkte können die Preise weit über ihren langfristigen Durchschnitt steigen. Irgendwann werden sie zu teuer. Was passiert dann?
Rückkehr zum Mittelwert.
Ich habe mich jahrelang mit der Entwicklung verschiedener Anlageklassen beschäftigt. Dabei habe ich gelernt: Was Menschen als „Crash“ bezeichnen, ist oft einfach die Rückkehr eines Vermögenswerts zu seinem langfristigen Durchschnitt.
Vielleicht hätte er diese extremen Preise gar nicht erst erreichen dürfen.
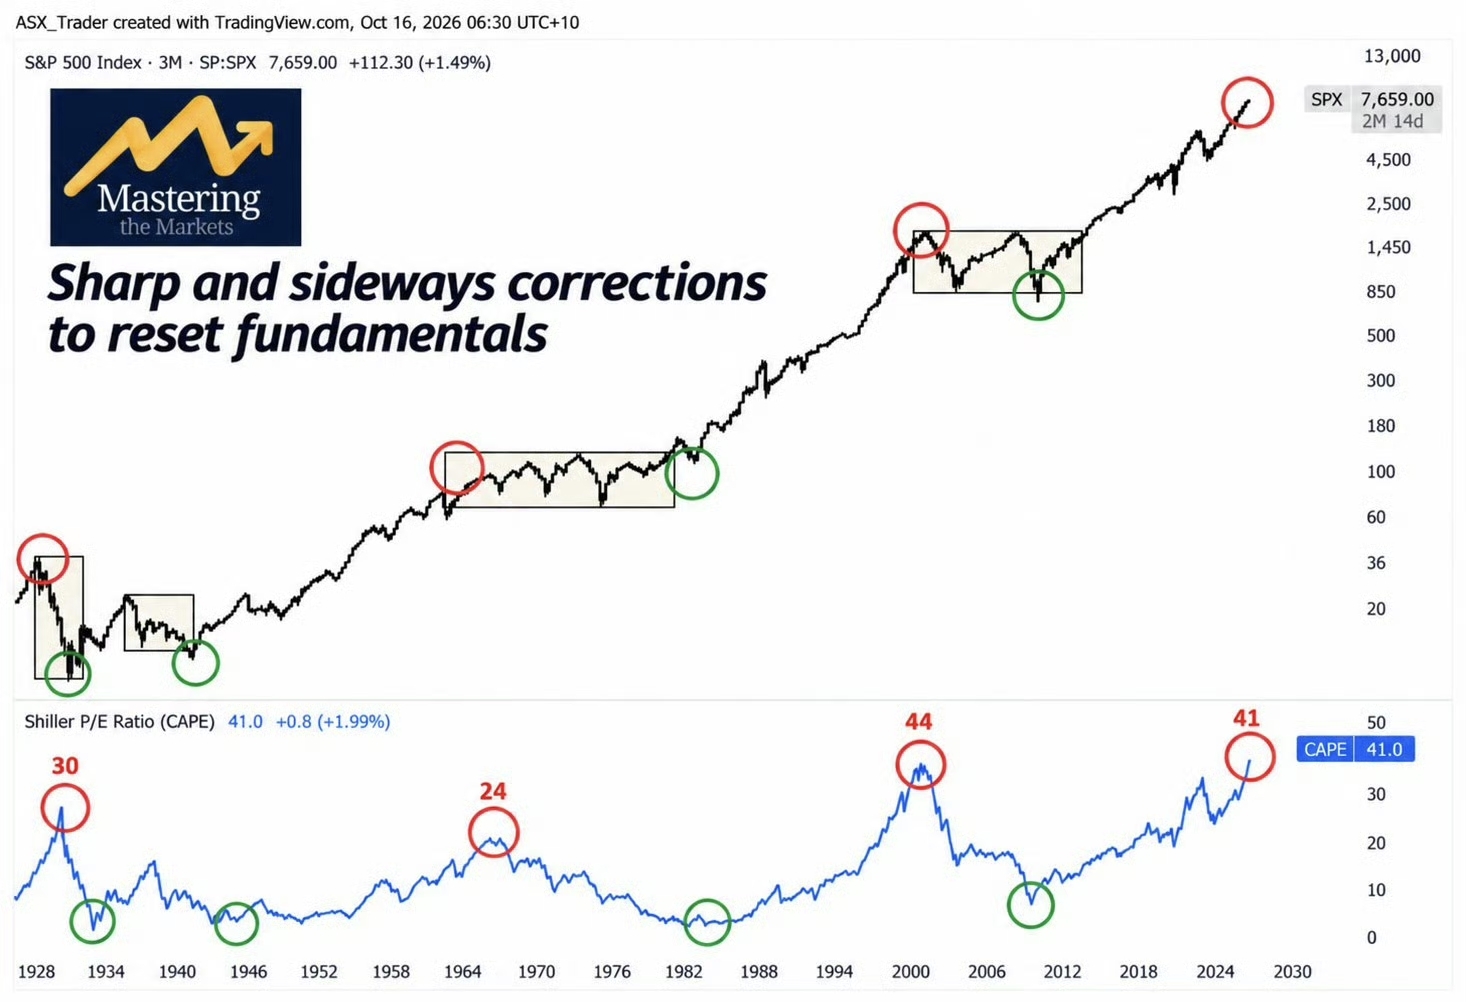
Werfen wir einen Blick auf die 100-jährige Geschichte des S&P 500.
Diese Grafik erzählt eine unglaubliche Geschichte.
Schauen Sie sich die roten Kreise an.
1929, Ende der 1960er-Jahre, 2000 und heute.
Das waren Phasen extrem hoher Bewertungen am US-Aktienmarkt, auf die jeweils ein gewaltiger Bullenmarkt vorausgegangen war. Was folgte auf diese früheren Extreme? Jahrelang enttäuschende Renditen – besonders, wenn man die Inflation berücksichtigt. Und etwas, das oft übersehen wird: Märkte müssen nicht immer mit einem massiven Ausverkauf ihre Bewertungen zurücksetzen. Sie können sich stark korrigieren oder 10 bis 15 Jahre seitwärts bewegen, während Gewinne und Fundamentaldaten aufholen.
So oder so: Die Bewertungen werden irgendwann wieder auf ein normales Niveau zurückkehren.
Sehen wir uns jetzt die grünen Kreise an.
Sie stehen für Phasen attraktiverer Bewertungen.
Denken Sie an die frühen 1930er-Jahre, die 1940er-Jahre, die frühen 1980er-Jahre und die globale Finanzkrise.
Anleger, die in der Nähe dieser großen Bewertungstiefs einstiegen, erzielten langfristig in der Regel höhere Renditen.
Derselbe Markt. Dieselben Unternehmen. Ganz unterschiedliche Ausgangsbewertungen. Deshalb bin ich überzeugt, dass der Preis, den man zahlt, entscheidend ist.
Das sehen wir überall.
Erinnern Sie sich an den Nasdaq im Jahr 2000? Er verlor fast 80 % seines Höchststands. Die Leute nannten es einen Crash. Ich sehe darin eine Rückkehr zum Mittelwert. Die Bewertungen im Technologiesektor hatten sich völlig von der Realität gelöst. Schauen Sie sich an, wie Silber zuletzt auf 120 US-Dollar hochschoss und dann auf 55 US-Dollar zurückfiel. Wieder nannten es die Leute einen Crash. Meine Sicht? Der Kurs war einfach zu schnell zu weit gestiegen. Auch der US-Immobilienmarkt folgte während der globalen Finanzkrise einem ähnlichen Muster. In vielen Märkten hatten sich die Grundstückswerte im Verhältnis zu historischen Normen extrem aufgebläht, und die anschließende Korrektur trug dazu bei, diese Übertreibungen abzubauen. Andere Anlageklassen. Andere Zyklen. Dasselbe grundlegende Verhalten.
Und wie sieht es heute aus?
Werfen Sie einen Blick auf das Shiller-KGV in der Grafik. Aktuell liegt es bei etwa 41. Historisch betrachtet ist das teuer – der zweithöchste Wert überhaupt. Stellen Sie sich nun eine Frage: Wenn Sie heute einen großen Geldbetrag investieren müssten, würden Sie lieber kaufen, wenn der Aktienmarkt historisch teuer ist, oder wenn er historisch günstig ist? Dieselbe Frage stelle ich auch zum australischen Immobilienmarkt. Sehen wir hier eine historische Kaufgelegenheit oder einen Markt, in dem das Wachstum der kommenden Jahre bereits eingepreist ist?
Warren Buffett hat einen Großteil seiner Anlagephilosophie auf dem Konzept der Sicherheitsmarge aufgebaut. Warum wenden wir denselben Gedanken nicht auf ganze Anlageklassen an? Ich sage nicht, dass Märkte trotz hoher Bewertungen nicht weiter steigen können. Natürlich können sie das. Aber je teurer ein Vermögenswert ist, desto mehr zahlen Sie heute für das künftige Wachstum – und desto weniger Spielraum bleibt für Fehler. Und wenn sich der Zyklus schließlich dreht, müssen Sie darauf vorbereitet sein, den Sturm zu überstehen. Denn was die Schlagzeilen als Crash bezeichnen, könnte einfach die Rückkehr des Marktes zu vernünftigeren Bewertungen sein.
Das größte Risiko ist nicht unbedingt eine Marktkorrektur. Es ist, von vornherein zu viel für einen Vermögenswert zu bezahlen.