

区块链项目能活下来,路径比想象中简单得多 —— 归根结底只有四种。
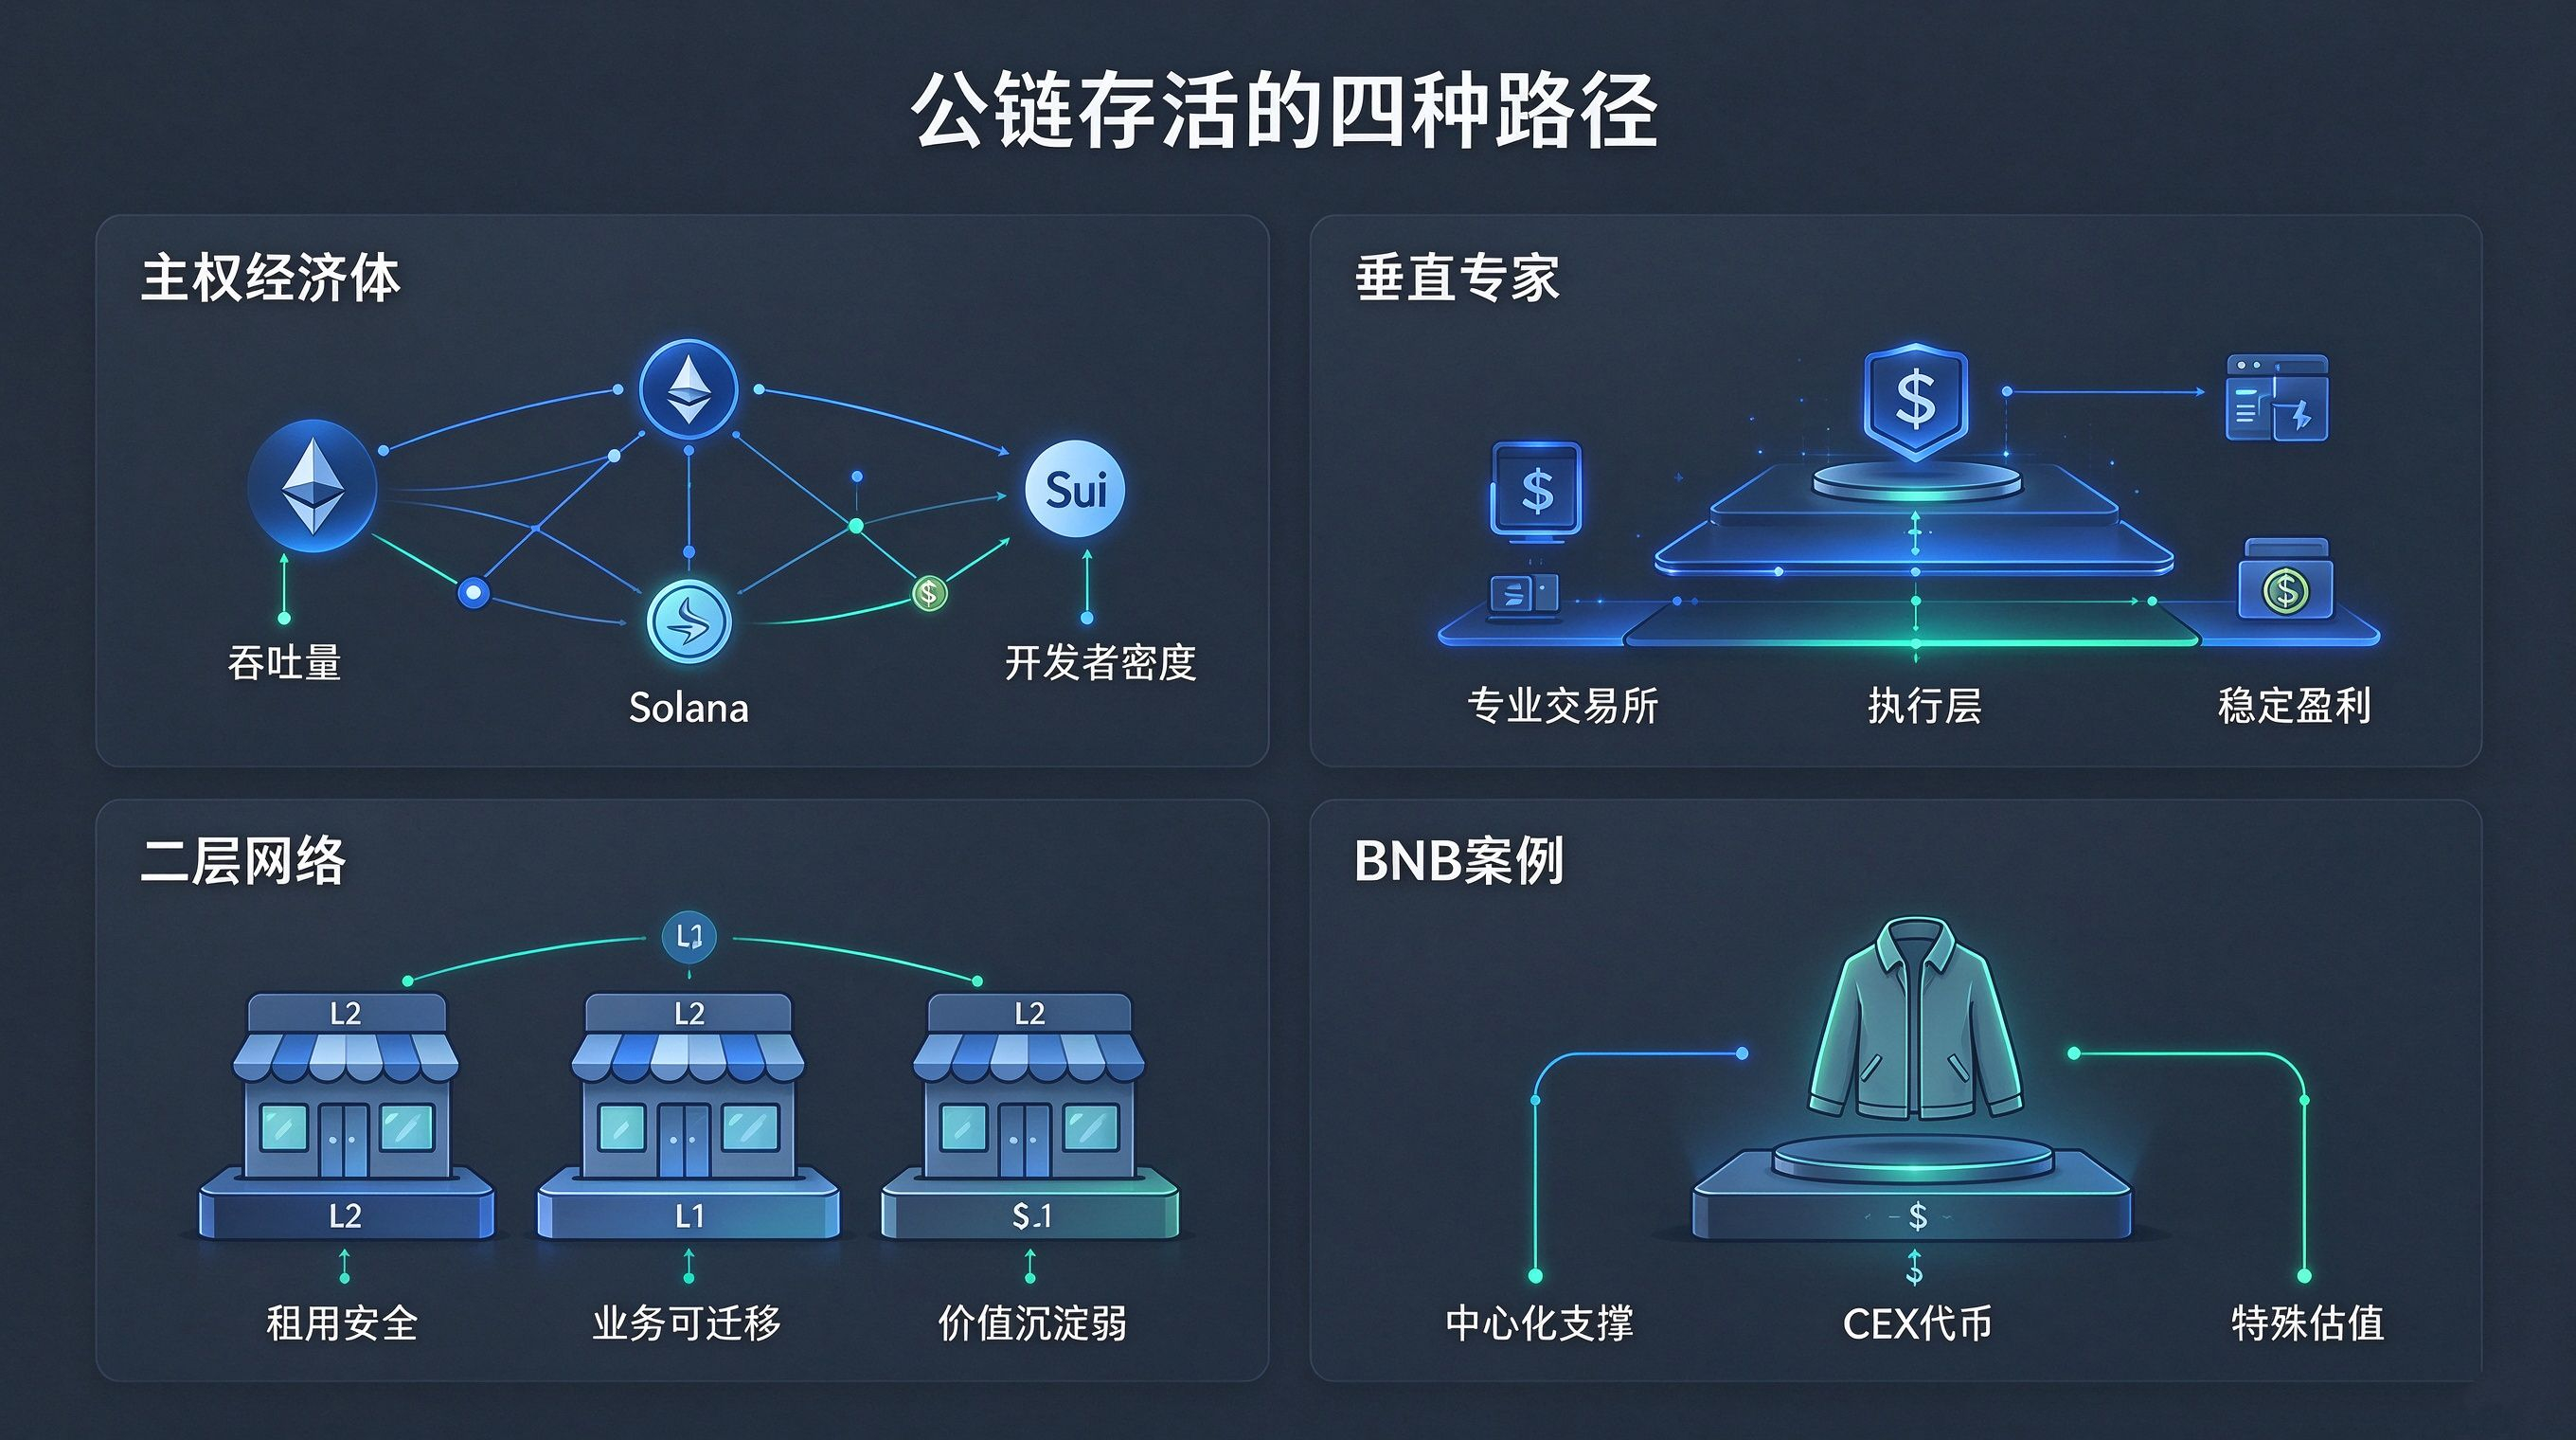
第一种,成为主权经济体。以太坊、Solana、Sui 这类少数公链,拥有足够的吞吐量、可组合性和开发者生态密度,理论上能承载全球代币经济,有独立、持久的安全底座。第二种,做垂直专家。Hyperliquid 是最干净的样本,本质是一家垂直整合的交易所,恰好把公链当成执行层。这类专业交易所有稳定盈利,但天花板受利基市场限制,应该按 "有深护城河的交易所" 来估值,而不是开放式经济体。第三种,做 L2 二层。依托 L1 租用其安全性,可以做成不错的生意,但本质是搭在 Shopify 上的店铺。就算某条 L2 死了,业务状态也能在别处重建,所以它不像母链那样沉淀价值 ——L1 拥有永续性,L2 只是租借。第四种是那个尴尬的存在,BNB。市场把它定价得像主权经济体,但它并不去中心化,真正的持久层其实是币安的资产负债表。它是好生意,却该按 "披着 L1 外衣的中心化交易所代币" 来估值。
多数公链为什么注定消亡
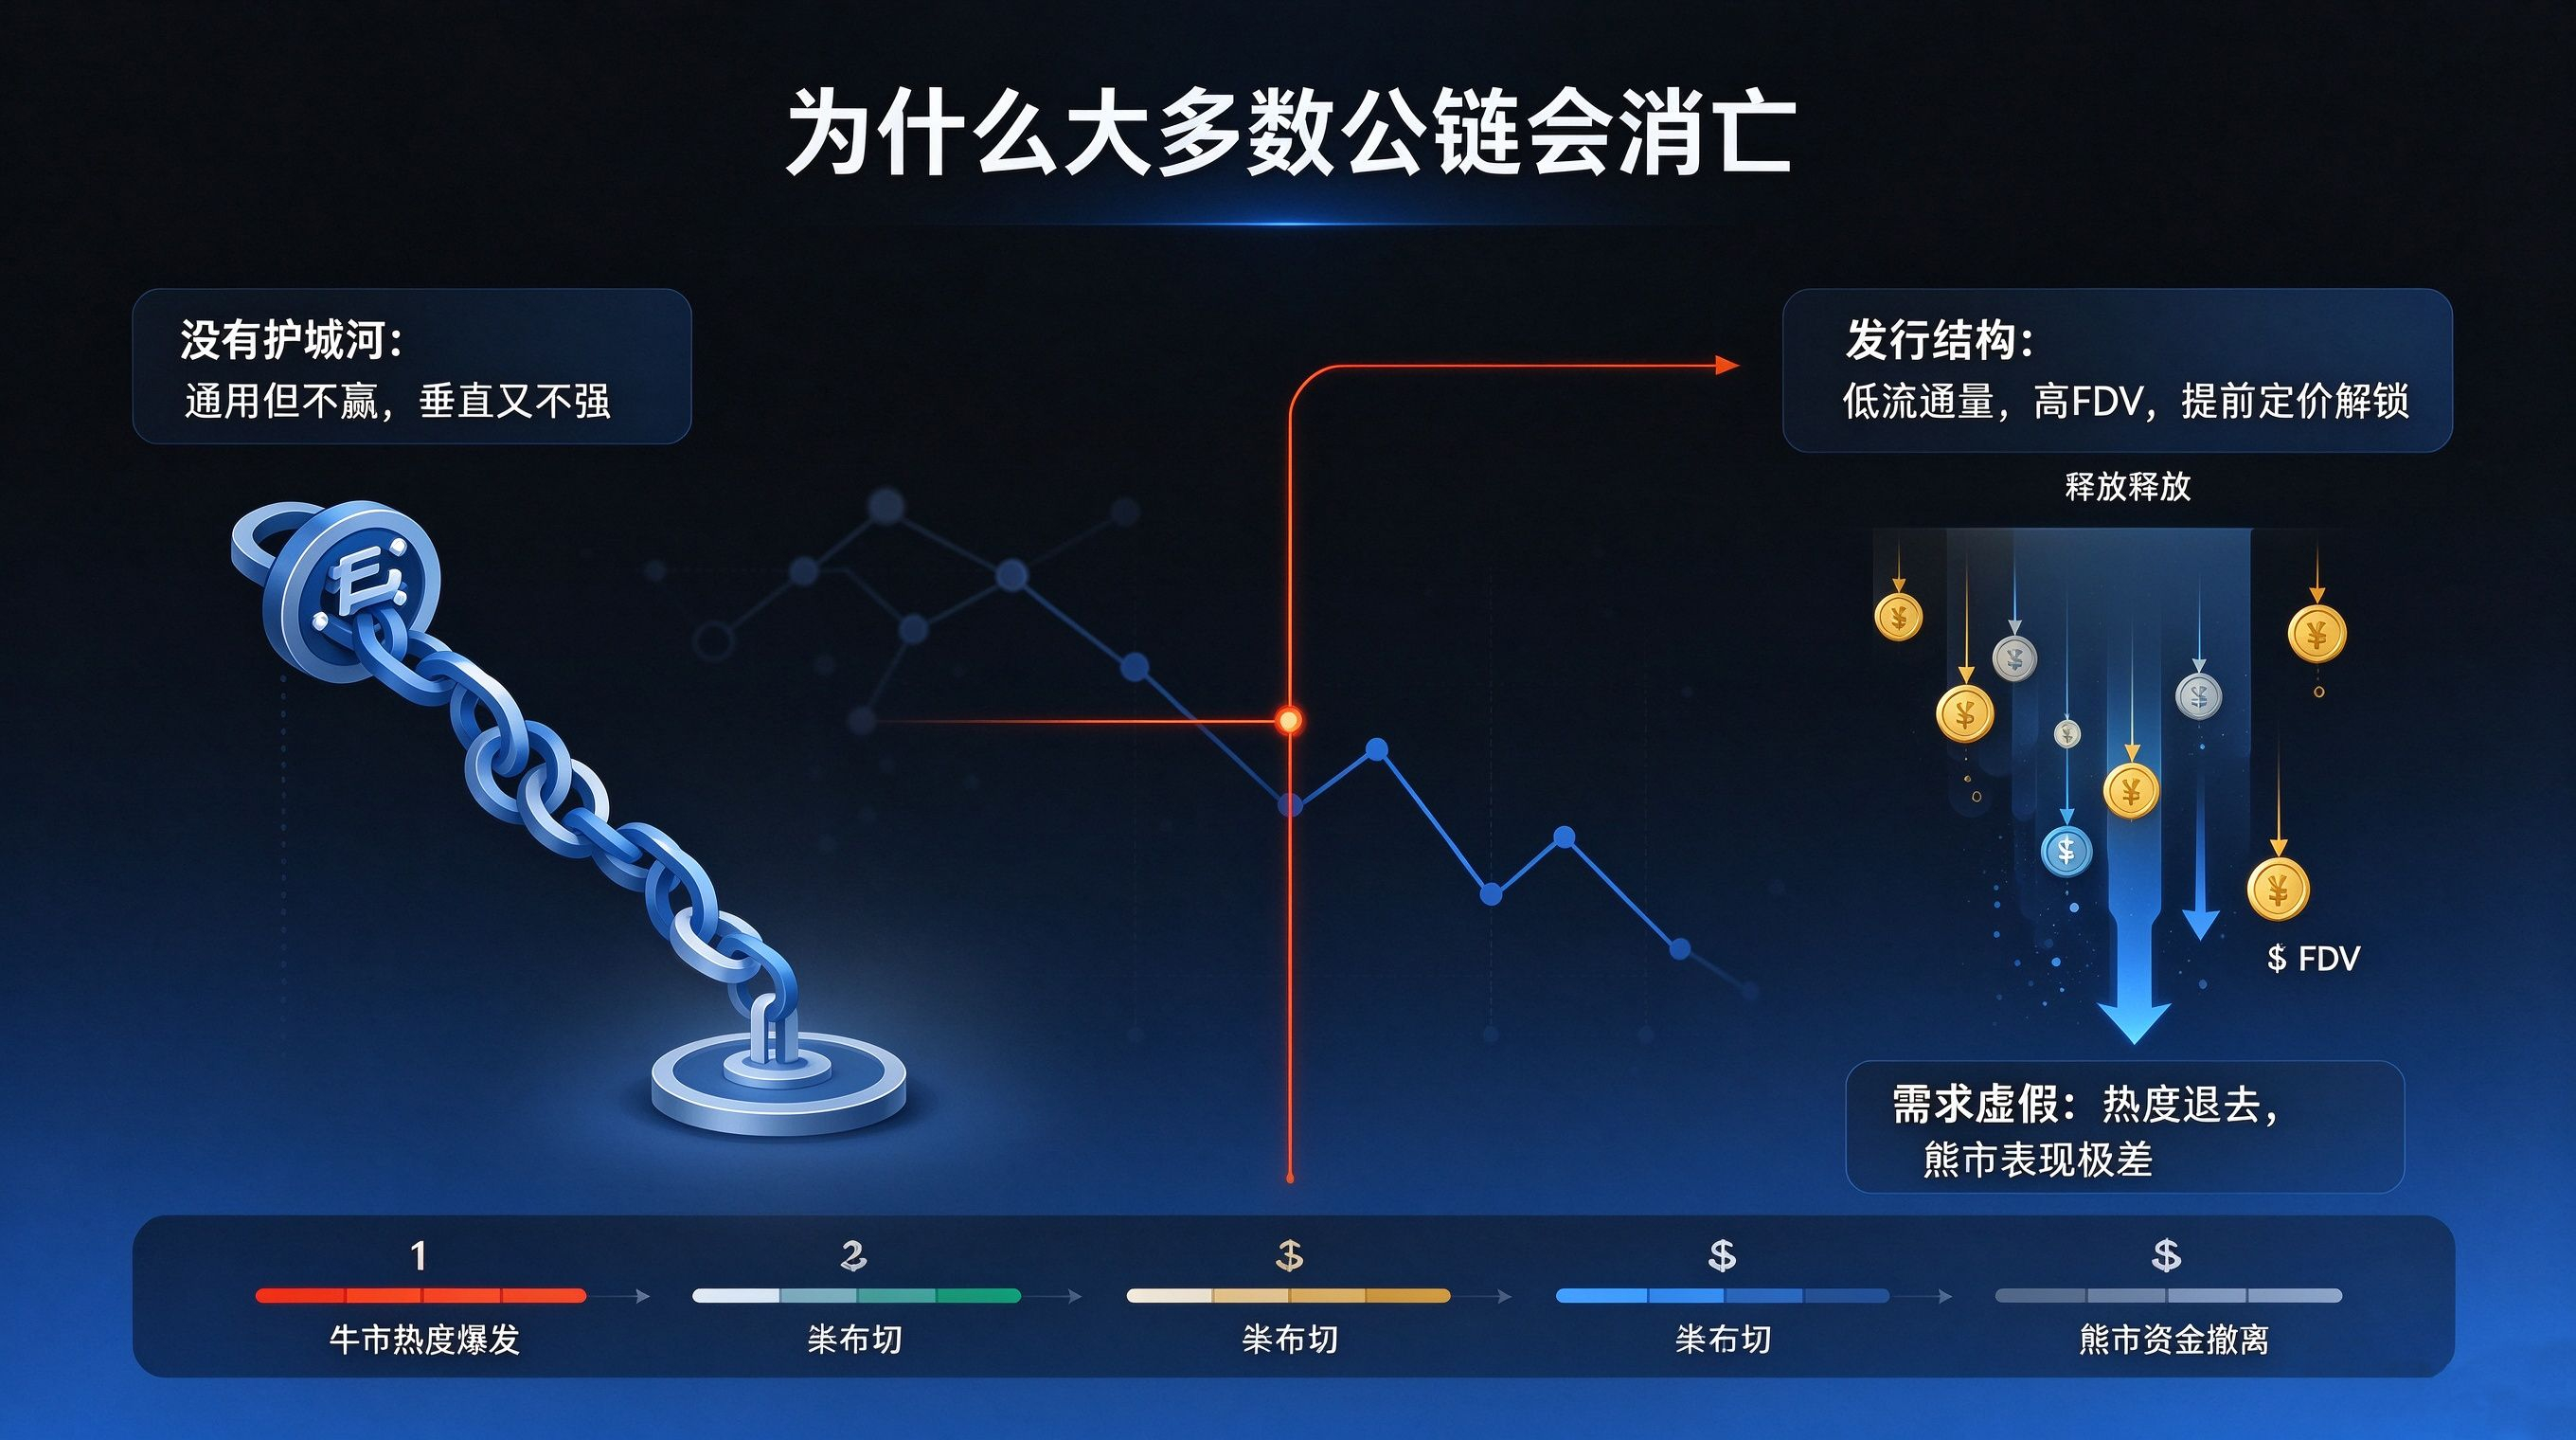
现在看过去两个周期推出来的大多数公链,它们不属于上面任何一类。足够通用,想跟主权经济体竞争,却没有赢的要素;不够垂直,拿不到自己的生态位;又不够中心化,搭不上别人的资产负债表。它们只是 "一条链"。没有护城河的链,价值趋向于零。
这是结构原因,而真正 "杀死" 它们的是发行方式。我从 2024 年夏天就写低流通量、高 FDV 的代币,模式至今没变。市场天然厌恶这种结构,所以一上线就跌,通常跌掉 70% 甚至更多,因为所有人都在提前定价未来不断解锁的筹码。牛市里,有真实需求支撑的低流通量能爆发;可一到熊市,这些代币表现极差 —— 除非解锁基本结束或需求是真的。而一条没有护城河的链,需求从来不是真的。它有一个 "赛季" 的热度,热度必须持续才能转化成采用,但大多数做不到。
所以发行结构做的,只是把市场本来就要做的事,提前做了而已。
大家都在看错记分牌
行业里几乎每一个估值框架都错在这:把公链当企业去贴现现金流。但一条链的整个竞争面是效率 —— 赢得协调竞赛的链,按定义就是把交易边际成本推向零的那条。套进 DCF 模型,它会告诉你主导链比挑战者更不值钱,因为它每笔交易赚得最少。这个答案是反的。
给公链估值得反过来想:关掉以太坊试试。所有 L2 没了,大部分稳定币市场没了,所有 DeFi、每一个 NFT、每一个代币化资产,以及金融系统建在上面的整个未来能力,全没了。那才是以太坊的价值。没人通过计算每个数据包收入来给 TCP/IP 估值,你靠跑在它上面的互联网来估它。而 AI 代理没有部落,每一次都会路由到最便宜、最高效的网络,主动远离任何收它不必付的费用的链。Solana 和 Sui 已经把稳定币转账推向零成本。不同链承载不同东西,赢家拿走大部分,但长尾没有投票权。
我自己也测过这些指标。今年早些时候我给 L1 建估值框架,用 FDV 对比 TVL、手续费、DEX 交易量、稳定币市值,相关性近乎完美 —— 然后发现整个练习是循环的:TVL 用我试图解释价格的代币计价,交易量随投机涨,费用随交易量涨,我等于用价格的函数去回归价格,量的是倒影不是物体。把价格效应剔掉后,费用收益率什么都没预测到,TVL/FDV 也没预测到。唯一能预测回报的是资本周转速度,而且方向是反的 —— 资本周转最快的链,接下来表现最差;资本停留不动的链,反而最好。速度是熵,粘性是相干性。留下、被借出、被抵押、被重新质押的资本在建立关系;来了就走的资本把链当赌场,离开时什么都不留。
幸存者长什么样
所以我只盯三件事,没有一件是价格。
第一,价格崩了,每个用户的经济密度是否保持。2024 年 12 月峰值到 2026 年 2 月,我盯的一条链跌了 83% 价格、78% 的 TVL,活跃地址少了四分之三,可每个活跃用户部署的资本几乎没变,峰值和低谷都约 2100 美元。游客和机器人走了,留下的人做的事和之前一样多。只有三条 L1 在这轮回撤里保持了密度:以太坊、Solana 和 Sui。
第二,代币下跌时稳定币是否继续流入。链上的一美元不会因为代币跌而缩水,跌市中美元还在进来,那是外部资本在做出深思熟虑的选择。这三条链都做到了。
第三,熊市里开发者是否持续迁入 —— 这是我最看重的。用户部署资金,几分钟就能撤走;开发者投入的是特定语言和架构的多年专业积累,转行成本极高。当开发者在熊市里向一条链迁移,你看到的是信息最充分的人,在用加密里最高的转换成本做高信念决定。没有价格图会告诉你这件事。
钱包增长和价值交易增长,开发者都先于两者到来,而且这一切在回撤中持续。那就是幸存者。证明这一点,你就抓住了游戏的核心;证明不了,你手里拿的只是商品。
大多数会死,少数不死的,才是全部游戏。所以别把时间花在长尾上,去关注采用,不是价格。