



Die vier größten US-Banken steigerten ihre Gesamterträge im dritten Quartal zusammen um rund 6,852 Milliarden US-Dollar. Der Zuwachs bei den Nettozinserträgen allein belief sich jedoch auf 6,895 Milliarden US-Dollar.
Mit anderen Worten: Der gesamte Ertragszuwachs der vier Banken stammte fast ausschließlich aus den Nettozinserträgen.
Nun stellt sich die Frage:
Warum verloren andere Geschäftsbereiche, die in der ersten Jahreshälfte noch gewachsen waren, im dritten Quartal plötzlich an Dynamik?
Zunächst eine Erklärung: Was genau sind Nettozinserträge?
Banken nehmen einerseits Kundeneinlagen entgegen und setzen die Mittel andererseits für zinstragende Vermögenswerte ein, etwa Anleihen und Kredite. Von den Zinsen, die diese Vermögenswerte beziehungsweise Produkte erwirtschaften, zieht man die Zinskosten ab, die Banken an Einleger und andere Kapitalgeber zahlen müssen. Der verbleibende Betrag sind die Nettozinserträge.
Wenn man die Quartalsberichte von JPMorgan Chase $JPM , der Bank of America $BAC.US , Citi $C und Wells Fargo $WFC.US zusammen betrachtet, zeigt sich: Die Nettozinserträge machten praktisch den gesamten Umsatzanstieg aus. Das bedeutet, dass das Wachstum in den übrigen Geschäftsbereichen dieser vier Banken erklärt werden muss.
Gemeint sind die [zinsunabhängigen Erträge] aus dem Investmentbanking, dem Aktien- und Anleihehandel, der Vermögensverwaltung sowie einigen anlagenbezogenen Erträgen. Sehen Sie sich dazu diese Grafik an, die ich erstellt habe:
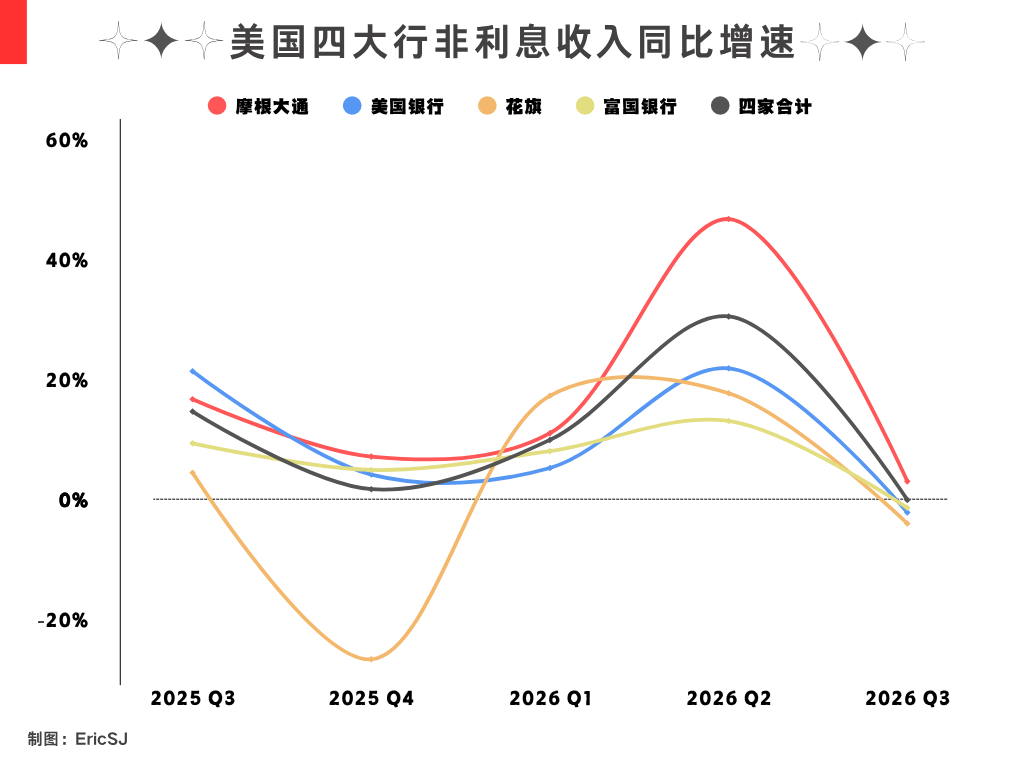
Dabei fällt deutlich auf, dass die zinsunabhängigen Erträge in den vorangegangenen Quartalen fast immer im Jahresvergleich gestiegen waren.
Im zweiten Quartal erzielten die vier Banken zusammen zudem mehr als 15 Milliarden US-Dollar an zusätzlichen zinsunabhängigen Erträgen – deutlich mehr als der Zuwachs bei den Nettozinserträgen.
Im dritten Quartal kam es dann zu einem jähen Einbruch: Nur JPMorgan Chase verzeichnete weiterhin ein positives Wachstum.
Warum?
Dazu muss man die Ertragsstruktur der einzelnen Banken aufschlüsseln. Ich werde hier nicht absichtlich Zahlen anhäufen, sondern gleich zum Ergebnis kommen:
(1) Bei der Bank of America stiegen zwar die Erträge aus dem Aktienhandel, doch die Handelserträge aus festverzinslichen Produkten, Devisen und Rohstoffen gingen im Jahresvergleich allesamt zurück.
(2) Bei Wells Fargo wuchsen die Gebühren aus Vermögensverwaltung und Anlageberatung weiter. Die Handelserträge sanken jedoch im Jahresvergleich um 21 Prozent. Auch die Erträge aus Aktienanlagen, Leasing sowie gebührenpflichtigen Hypothekengeschäften gingen zurück und machten letztlich das Wachstum in anderen Geschäftsbereichen zunichte.
(3) Bei Citi gingen die zinsunabhängigen Erträge aus Aktien- und Anleihehandel, Devisengeschäften und Finanzierungsdienstleistungen für institutionelle Kunden im Jahresvergleich zurück.
(4) Bei JPMorgan Chase, der einzigen Bank mit weiterem Wachstum bei den zinsunabhängigen Erträgen, wurden die Zuwächse bei den Gebühren aus Vermögensverwaltung und Investmentbanking durch niedrigere Erträge aus einigen Bereichen des Handels und der Wertpapieranlagen aufgezehrt.
Betrachtet man die vier Banken zusammen, wird die Antwort recht deutlich: Einige Bereiche des Anleihehandels und der Unternehmensfinanzierung werden von den Veränderungen des Zinsumfelds beeinflusst.
Eine wichtige externe Veränderung im dritten Quartal war der rasante Anstieg der Renditen von US-Staatsanleihen.
Bei zehnjährigen US-Staatsanleihen stieg die Rendite beispielsweise von 4,44 Prozent Ende Juni auf 5,29 Prozent Ende September – ein Anstieg um 85 Basispunkte innerhalb eines Quartals.
Das hat zwei Auswirkungen:
1. Kursanpassungen und Schwankungen am Anleihemarkt beeinträchtigten die Handelsaktivitäten einiger institutioneller Kunden.
Die Bank of America erklärte beispielsweise in ihrem Quartalsbericht, dass hypothekenbesicherte Anleihen, Kommunalanleihen und Kreditprodukte die Hauptgründe für den Rückgang der Handelserträge im Geschäft mit festverzinslichen Wertpapieren waren.
2. Auch die gestiegenen Finanzierungskosten veranlassten einige Unternehmen dazu, Aktivitäten am Kapitalmarkt wie Börsengänge, Anleiheemissionen und Fusionen und Übernahmen aufzuschieben.
Für Unternehmen ist es teurer geworden, sich Geld zu leihen. Das wirkt sich zwangsläufig auf einen Teil der Anleiheemissionen und der Finanzierung von Fusionen und Übernahmen aus. Für Banken wiederum könnten dadurch auch die Gebühreneinnahmen aus solchen Transaktionen später als geplant anfallen.
Natürlich erklärt das nicht alle Veränderungen, denn die Daten dieses Quartals zeigen, dass der Aktienhandel weiterhin recht aktiv war.
Zumindest im Hinblick auf das externe Marktumfeld lässt sich die wichtigste Veränderung im dritten Quartal jedoch durch den rasanten Anstieg der Finanzierungskosten erklären. Dieser setzte einige Bereiche des Kapitalmarktgeschäfts unter Druck.
Kehren wir zum Anfang zurück: Was sagen uns die Quartalsberichte der vier größten US-Banken eigentlich?
Die Nettozinserträge wachsen weiter, doch die zinsunabhängigen Erträge, die zuvor ebenfalls zum Umsatzwachstum beigetragen hatten, leisteten kaum noch einen zusätzlichen Beitrag.
Bei den vier repräsentativsten Banken der USA bedeutet der allgemeine Rückgang des zinsunabhängigen Geschäfts nicht, dass sich ihre Ertragskraft plötzlich verschlechtert hätte.
Denn das Zins- und Kapitalmarktumfeld im dritten Quartal bildete einen wichtigen Hintergrund für den Druck, dem einige Bereiche des Kapitalmarktgeschäfts ausgesetzt waren.
Das zeigt tatsächlich, dass sich das Wachstum der verschiedenen Ertragsquellen der großen Banken im dritten Quartal infolge dieser makroökonomischen Faktoren deutlich auseinanderentwickelt hat.
Deshalb ist es überzeugender, die vier Quartalsberichte jedes Quartal gemeinsam zu betrachten. Zugleich zeigen die aktuellen Berichte zumindest eines: Steigen die Gesamterträge der Banken, heißt das nicht, dass sich alle Geschäftsbereiche gleichzeitig verbessern.