


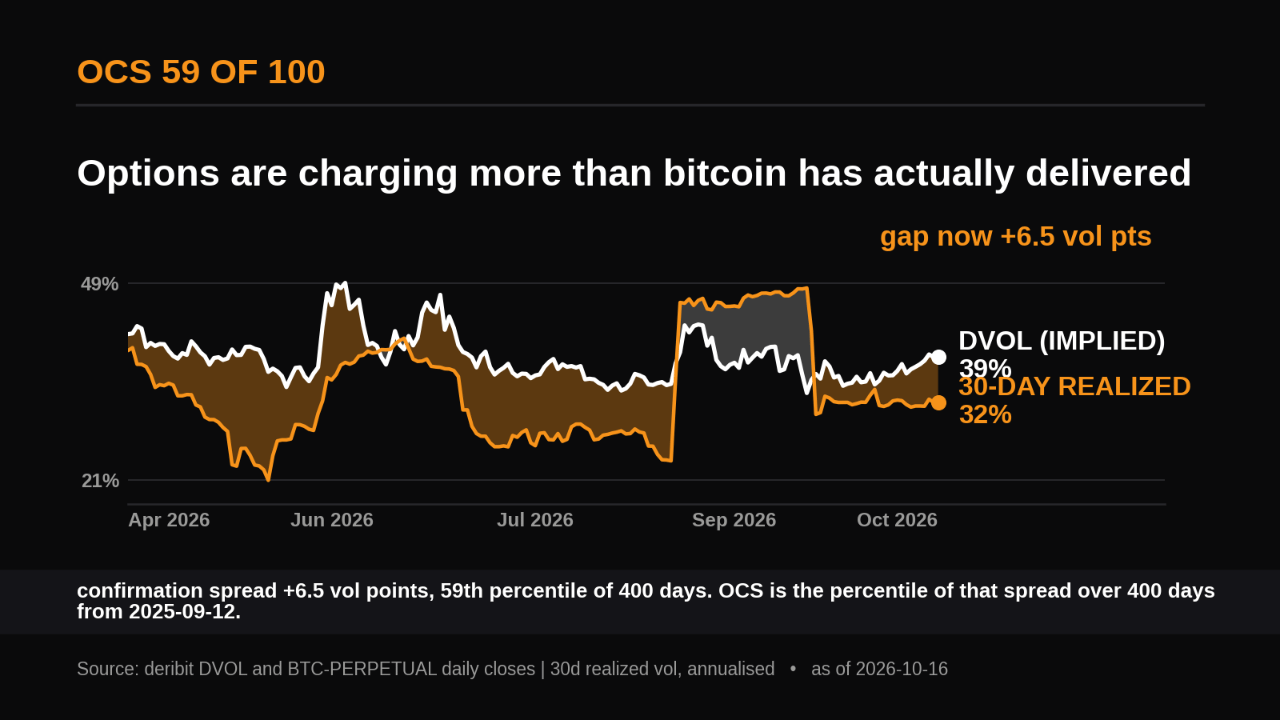
Über 1.602 Tage von April 2022 bis September 2026 preiste der DVOL-Index von Deribit an 73,6 % dieser Tage mehr Volatilität ein, als Bitcoin in den darauffolgenden 30 Tagen tatsächlich zeigte – im Median um 10,6 Volatilitätspunkte.
Diese Lücke hat einen einfachen Grund. Verkäufer von Optionen tragen ein Gap-Risiko, und Käufer zahlen für Absicherung, so wie Hausbesitzer für eine Versicherung zahlen. Die Prämie ist der Preis für diesen Schutz.
Heute besteht dieselbe Lücke noch, ist aber gering. Der DVOL liegt bei 38,75, die realisierte 30-Tage-Volatilität bei 32,24 – ein Abstand von 6,51 Punkten. Nach den überraschend hohen CPI-Daten notiert der Spotkurs bei 82.302 $. Händler zahlen für Puts zum Schutz vor Kursverlusten etwas mehr als für Calls, die von steigenden Kursen profitieren; der 25-Delta-Skew liegt bei -2,71.
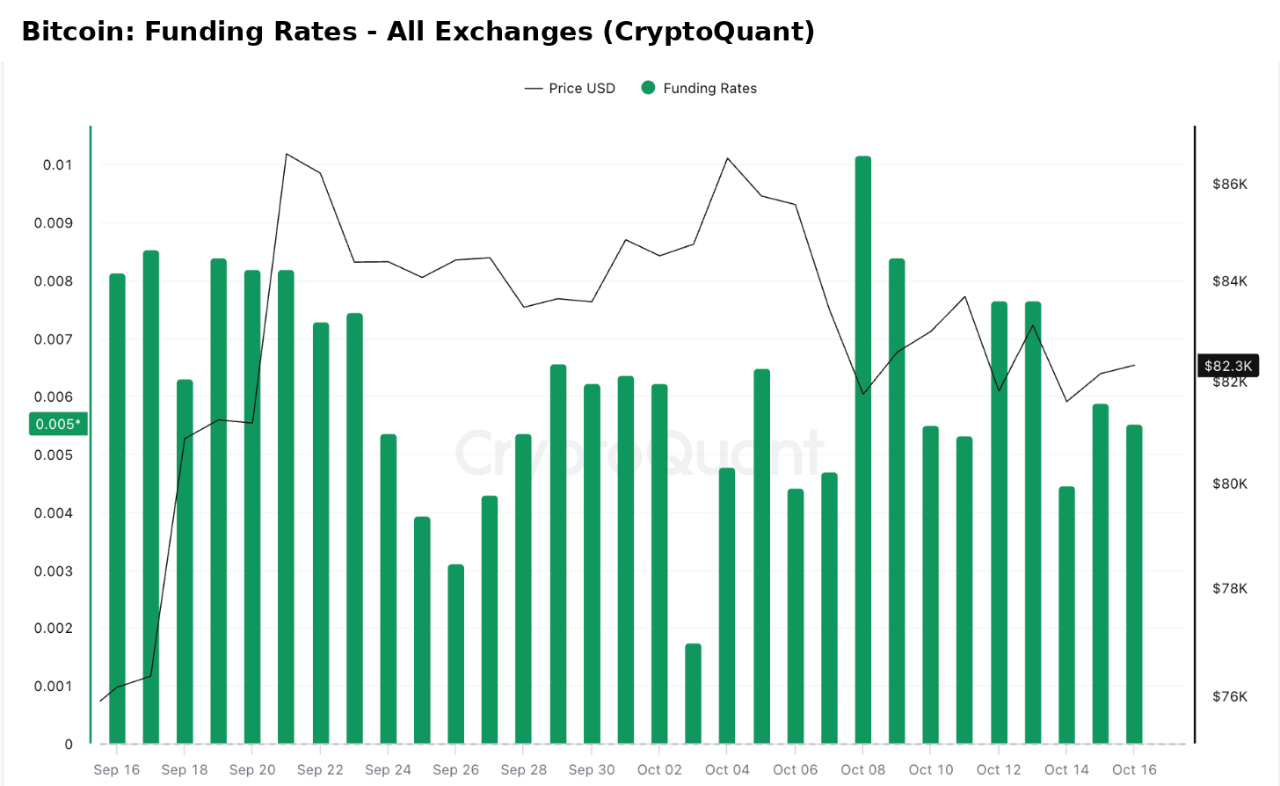
Der Perpetual-Markt ist in keine Richtung überlaufen. Die Funding Rates von CryptoQuant für alle Börsen lagen am 15. Oktober im Durchschnitt bei 0,0059 % und damit unter dem neutralen Basiswert von 0,01 %. In den vergangenen 30 Tagen bewegten sie sich zwischen 0,0018 % und 0,0102 %. Auf einzelnen Handelsplätzen sind die Werte ins Negative gefallen, insgesamt jedoch nicht.
Ein Vorbehalt vorweg: Ein Aufschlag ist normal und kein Signal. An ungefähr einem Viertel der Tage fiel die Bewegung im Folgemonat stärker aus, als es die Optionspreise erwarten ließen. Ein geringer Spread verrät nicht, was für ein Monat bevorsteht.
Optionen sind auf einen ruhigen Monat ausgelegt, während Perpetual-Trader sich leicht short positionieren.
Zwei Messwerte würden diese Einschätzung ändern. Steigt die realisierte Volatilität über 30 Tage vor dem Verfall am 30. Oktober über den DVOL, waren die Verkäufer unterbezahlt und der Aufschlag hat sich umgekehrt. Fällt der DVOL unter 32, während das Funding unter 0,01 % bleibt, preisen Optionen eindeutig Ruhe ein – und der Puffer ist dahin.
Verfasst von The Daily Digits