


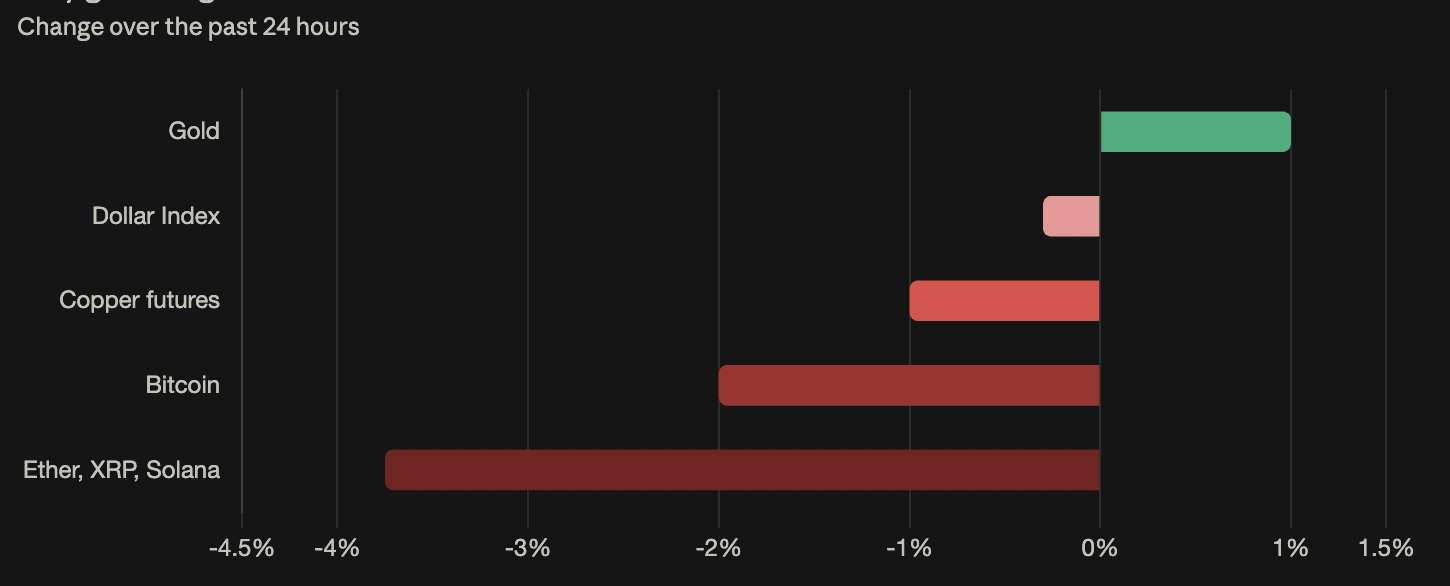
Der PPI für September lag im Jahresvergleich bei 6,3 % (gegenüber erwarteten 5,3 %), während der Kern-PPI gegenüber dem Vormonat um 0,7 % stieg – mehr als doppelt so stark wie die prognostizierten 0,3 %. Das bestätigt, dass sich der Energieschock auf die allgemeinen Preise ausgebreitet hat. Die Marktreaktion fiel jedoch genau umgekehrt aus: Die Rendite 30-jähriger Anleihen sank um 14 Basispunkte auf 5,385 %, Gold legte um 1 % auf 4.155 $ zu, der Dollar gab nach und Kupfer fiel – eine stagflationäre Konstellation, in der eher schwächeres Wachstum als eine straffere Geldpolitik eingepreist wird. Bitcoin fiel unter 81.000 $. Der KOSPI löste nach einem Rückgang von 6 % einen Handelsstopp aus; Samsung fiel um 7 %, SK Hynix um 8 %. Die Abwicklung von KI-Infrastruktur-Positionen treibt inzwischen eine marktübergreifende Bewegung an, die auch die Kreditspreads erfasst (Anleihen von CoreWeave mit rund 15 % Rendite) und nicht nur Aktien. Bitcoin-ETFs verzeichneten am Mittwoch Abflüsse von 262 Mio. $; XRP-Fonds waren die einzige Kategorie mit positiven Mittelzuflüssen.
Bitcoin fiel auf etwa 80.559 $ (mehr als 2 % Minus binnen 24 Stunden), nachdem der PPI im Jahresvergleich 6,3 % und der Kern-PPI im Monatsvergleich 0,7 % erreicht hatten – mehr als doppelt so viel wie prognostiziert. Dennoch sank die Rendite 10-jähriger Anleihen um 8 Basispunkte auf 5,08 %, Gold stieg um etwa 1 % und der Dollar gab nach. Diese Konstellation signalisiert ein Wachstumsproblem, kein Zinsproblem: Die Märkte werten die höheren Inputkosten als Belastung für die wirtschaftliche Aktivität und nicht als Anlass für eine Reaktion der Fed. Bitcoins Rückgang geht mit Verlusten bei Kupfer (−1 %, nach −1,6 % am Mittwoch), niedrigeren Nasdaq-Futures und schwächeren Risikowährungen einher – ein gemeinsamer Treiber über Anlageklassen hinweg, keine kryptospezifische Bewegung. Vor der Veröffentlichung lag die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei 29 %, nachdem sie von einem Höchststand von fast 47 % nach den CPI-Daten bereits zurückgegangen war. Im Laufe der Woche ging der Trend trotz zunehmend heißer Inflationsdaten von einer Zinserhöhung weg. 10x Research empfiehlt, Bitcoin zu halten, während sich die Auflösung der Positionen vollzieht – allerdings nur, solange der Kurs über 78.000 $ bleibt (etwa 3,2 % unter dem aktuellen Niveau); ETH sollte als Absicherung gegen Long-Positionen in BTC eingesetzt werden.
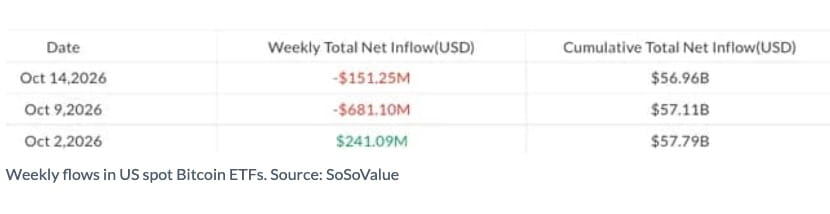
Bitcoin-ETFs verzeichnen Abflüsse von 261 Mio. $, während XRP-Fonds dem wöchentlichen Abflusstrend trotzen
Bei Bitcoin-ETFs kam es am Mittwoch zu Abflüssen von 262 Mio. $. Damit kehrte sich der Zufluss von 176 Mio. $ am Dienstag um, und die wöchentlichen Nettoabflüsse stiegen auf 151 Mio. $ – nachdem sie in der Vorwoche 681 Mio. $ betragen hatten. Ether-ETFs verloren am Mittwoch 130 Mio. $ (wöchentlich 190 Mio. $, nach 542 Mio. $ und 138 Mio. $ in den beiden Vorwochen). Bei Solana-ETFs setzte sich die Verlustserie auf acht Handelstage fort (wöchentliche Abflüsse von 3 Mio. $). Zcash-ETFs verzeichneten am Mittwoch Zuflüsse von 3,7 Mio. $, liegen für die Woche aber weiterhin 3,2 Mio. $ im Minus. XRP-ETFs waren die einzige Kategorie mit positiven Wochenzuflüssen und legten am Mittwoch um 740.000 $ zu. Die kumulierten Zuflüsse in XRP-ETFs seit ihrer Auflegung belaufen sich nun auf 1,81 Mrd. $ und liegen damit vor Solanas 1,59 Mrd. $. Die bessere Entwicklung der XRP-Zuflüsse während eines breiten Krypto-Ausverkaufs entspricht dem Muster seit dem Scheitern des CLARITY Act: XRP-ETFs waren die defensive Geschichte bei den Kapitalflüssen, während institutionelle Anleger bei Bitcoin und Ether Mittel abzogen.
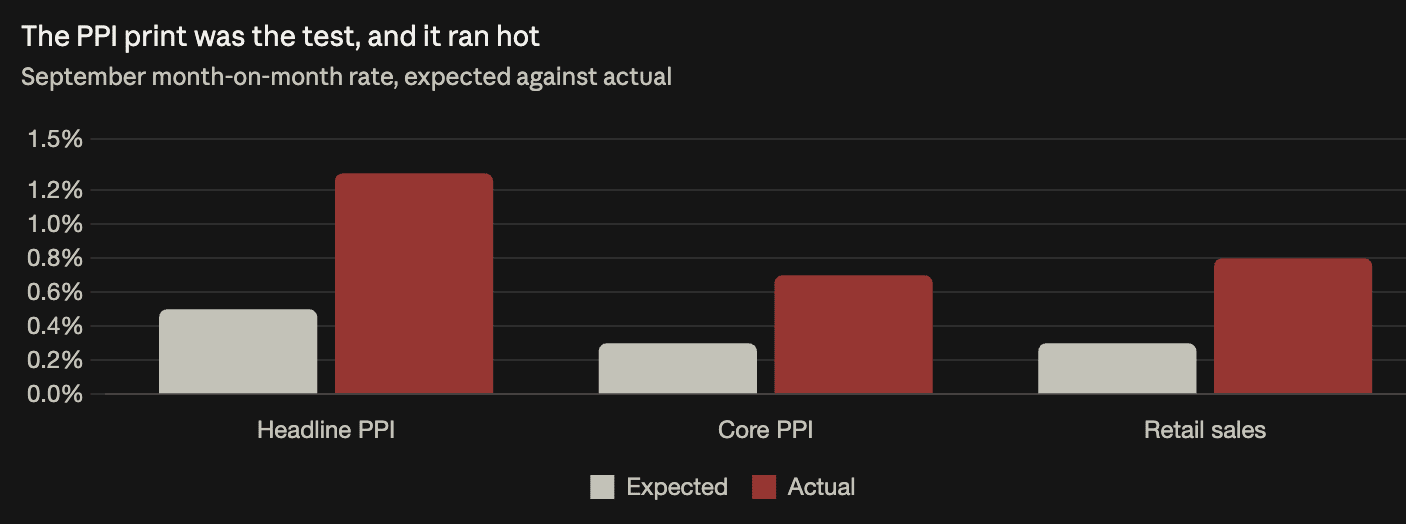
PPI-Gesamtindex im September: +1,3 % im Monatsvergleich, +6,3 % im Jahresvergleich (gegenüber erwarteten 5,3 %, zuvor 5,6 %). Kern-PPI: +0,7 % im Monatsvergleich (gegenüber erwarteten 0,3 %), +5,0 % im Jahresvergleich. CNN bezeichnete dies als den stärksten Anstieg der Großhandelspreise seit vier Jahren. Entscheidend ist der Kernwert: Selbst ohne Energie lag der Kern-PPI doppelt so hoch wie prognostiziert – ein Zeichen dafür, dass die Hersteller die Kraftstoffkosten auf die allgemeinen Preise umlegen. Mit 5,0 % auf Jahresbasis liegt die Kerninflation der Erzeugerpreise bei etwa dem Doppelten des Fed-Ziels von 2 % – gemessen an einem Wert, der direkt in die PCE-Berechnung einfließt. Die Differenz zwischen PPI (6,3 %) und CPI (3,7 %) bedeutet, dass Unternehmen Kosten tragen, die sie noch nicht an die Verbraucher weitergegeben haben. Das wird entweder durch Margendruck ausgeglichen (sichtbar in den Unternehmensgewinnen) oder durch nachziehende Verbraucherpreise (sichtbar in künftigen CPI-Daten). Die Einzelhandelsumsätze stiegen gegenüber erwarteten 0,3 % um 0,8 %, doch der Anstieg der Benzinpreise um 7,3 % im Monatsvergleich bläht die Tankstellenkategorie mechanisch auf – es geht um Preise, nicht um Widerstandsfähigkeit.
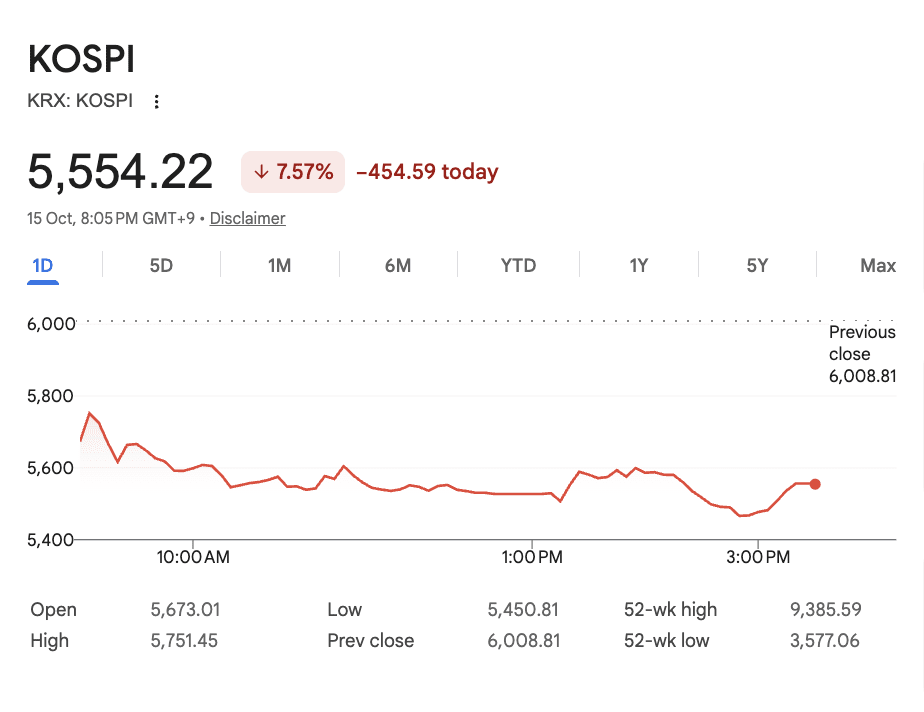
Südkoreanische Aktien fallen um 6 % auf den tiefsten Stand seit fast drei Monaten
Der KOSPI verlor im Tagesverlauf 6 % und fiel auf den niedrigsten Stand seit dem 31. Juli. Daraufhin aktivierte die Korea Exchange einen Sidecar-Mechanismus, der programmatische Verkaufsaufträge aussetzt – die siebte Verlustsitzung in Folge. Samsung Electronics fiel um 7 %, SK Hynix um 8 %. Japans Nikkei sank im Tagesverlauf um mehr als 3 %; Kioxia verlor über 8 %. Der koreanische Markt ist aufgrund seiner Abhängigkeit von Speicherchips weltweit der konzentrierteste Ausdruck des KI-Infrastrukturtrends und liegt nun mehr als 25 % unter seinem Höchststand im Juni. Der Ausverkauf wird nicht mehr von Bewertungsbedenken, sondern von Kreditstress angetrieben: CoreWeave-Anleihen notieren bei etwa 80 Cent pro Dollar und einer Rendite von rund 15 %, während der Philadelphia Semiconductor Index sechs Sitzungen in Folge gefallen ist. Höhere Renditen hatten günstige Finanzierungen für Rechenzentren bedroht. Die Renditen sinken nun, aber die Kreditaufschläge weiten sich aus – die Neubewertung findet bei den Spreads statt, nicht beim Referenzzins. Sinkende Renditen von US-Staatsanleihen lösen das Problem daher nicht.
Die Rendite 20-jähriger Anleihen sank um 14,6 Basispunkte auf 5,434 %, die 30-jährige um 14,1 Basispunkte auf 5,385 %, die 10-jährige um 13,6 Basispunkte auf 5,054 % und die 5-jährige um 11,5 Basispunkte. Die Reihenfolge der Bewegung ist das entscheidende Signal: Die längsten Laufzeiten fielen am stärksten (Versteilerung der Bullen-Kurve), nicht die kürzesten. Kurzlaufende US-Staatsanleihen folgen den Erwartungen zum Leitzins der Fed – würde der Markt die Fed neu einschätzen, hätte die Rendite der 5-jährigen Anleihe am stärksten reagiert. Sie bewegte sich am wenigsten. Langlaufende US-Staatsanleihen spiegeln die langfristigen Wachstumserwartungen wider: Sinkende Renditen am langen Ende trotz hoher Inflationsdaten bedeuten, dass schwächeres künftiges Wachstum die anhaltende Inflation überwiegt. Hohe Inflation und zugleich niedrigere Langfristrenditen passen nur zu einer Erzählung: Anleger erwarten, dass Schocks bei den Inputkosten die wirtschaftliche Aktivität stärker bremsen, als die Inflation anhält. Die Zinskurve prognostiziert keine dovishe Fed, sondern eine schwächere Wirtschaft. Gold stieg um 1 % auf 4.155 $, der DXY fiel um 0,3 % auf 102,22, Kupfer sank um 1 % und setzte damit den Rückgang von 1,6 % am Mittwoch fort – eine über verschiedene Anlageklassen hinweg stimmige stagflationäre Konstellation.