

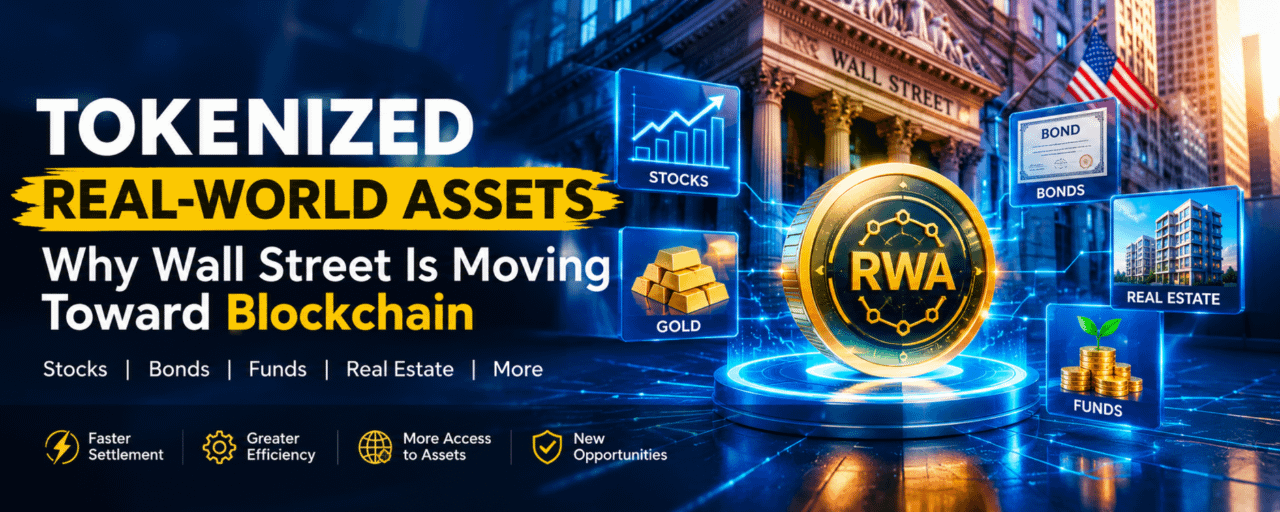
🏦 Von Aktien und Anleihen bis hin zu Investmentfonds: Die Tokenisierung geht über Krypto-Experimente hinaus. Erfahre, warum Finanzinstitute Blockchain-basierte Vermögenswerte erkunden, was sich für Anleger ändern könnte und welche Risiken weiterhin Aufmerksamkeit verdienen.
$ONDO ist ein Name, dem man in der Diskussion über reale Vermögenswerte (RWA) begegnen kann. Doch die größere Geschichte dreht sich nicht um einen einzelnen Token. Es geht darum, was passiert, wenn das traditionelle Finanzwesen beginnt, Blockchain-Infrastruktur zu nutzen. 👀
Jahrelang drehten sich Krypto-Diskussionen vor allem um Bitcoin-Kurse, Ethereum-Upgrades und den nächsten angesagten Coin.
Doch eine andere Entwicklung gewinnt still und leise an Aufmerksamkeit: traditionelle Finanzanlagen auf blockchainbasierten Systemen abzubilden.
Denk an Aktien. Anleihen. Investmentfonds. Treasury-Produkte.
Dieser Vorgang wird Tokenisierung genannt. Finanzinstitute erkunden zunehmend, wie sie die Ausgabe, Übertragung und Verwaltung von Vermögenswerten verändern könnte.
Was bedeutet das also genau, und warum sollte es Leserinnen und Leser interessieren, die sich mit Krypto beschäftigen? 👇
🔍 1. Was genau ist Tokenisierung?
Stell dir vor, ein traditioneller Finanzvermögenswert wird durch einen digitalen Token dargestellt, der auf einer Blockchain gespeichert ist.
Das ist die Grundidee der Tokenisierung.
Je nach Ausgestaltung kann ein Token Eigentum an einem Vermögenswert, einen finanziellen Anspruch oder eine Beteiligung an einer zugrunde liegenden Anlage darstellen. Die rechtlichen Ansprüche hängen vom Produkt und seinen Bedingungen ab – nicht allein davon, dass ein Token existiert.
Ein tokenisierter Anleihe-Token könnte beispielsweise einen mit einer Anleihe verbundenen Anspruch darstellen. Ein tokenisierter Fonds könnte die Beteiligung eines Anlegers an einem Fonds über blockchainbasierte Infrastruktur dokumentieren.
Ziel ist es, Teile des Finanzsystems besser programmierbar, transparenter und effizienter zu machen.
Aber denk daran: Ein Token, der einen Vermögenswert darstellt, ist nicht automatisch dasselbe wie der direkte Besitz dieses Vermögenswerts. Die rechtliche Ausgestaltung ist entscheidend.
🏦 2. Warum interessiert sich die Wall Street dafür?
Der Reiz liegt im praktischen Nutzen, nicht nur in der Technologie.
Traditionelle Finanzmärkte sind auf zahlreiche Institutionen, Datenbanken, Prüfungen und Abwicklungsprozesse angewiesen. Blockchainbasierte Systeme könnten dazu beitragen, einige dieser Abläufe zu vereinfachen.
Hier sind drei mögliche Vorteile:
⚡ Schnellere Abwicklung: Bestimmte Transaktionen könnten schneller abgewickelt werden – je nach Netzwerk, Vermögenswert und Abwicklungsvereinbarungen.
🔄 Effizientere Abläufe: Smart Contracts können bestimmte Aufgaben automatisch ausführen, wenn zuvor festgelegte Bedingungen erfüllt sind, und so möglicherweise den manuellen Aufwand verringern.
🌍 Neue Möglichkeiten für den Zugang zu Vermögenswerten: Einige tokenisierte Produkte könnten berechtigten Anlegern den Zugang zu Beteiligungen oder deren Übertragung über digitale Plattformen ermöglichen.
Das Interesse institutioneller Akteure wird zunehmend konkreter. Im Oktober 2026 berichtete die Lloyds Banking Group, dass 71 % der befragten Führungskräfte großer britischer Finanzinstitute davon ausgingen, dass die Tokenisierung Finanzdienstleistungen grundlegend verändern werde. Eine aktuelle Branchenanalyse beschrieb unterdessen einen Wandel von vereinzelten Experimenten hin zu produktionsreifen Infrastrukturen für digitale Vermögenswerte.
Das bedeutet nicht, dass das gesamte Finanzsystem über Nacht auf eine Blockchain umzieht. Es bedeutet, dass Institutionen zunehmend prüfen, wo die Technologie reale Probleme lösen kann.
💡 3. Könnte Tokenisierung das Investieren verändern?
Möglicherweise – aber nicht auf die vereinfachte Weise, wie es in sozialen Medien manchmal dargestellt wird.
Tokenisierung könnte verändern, wie bestimmte Vermögenswerte ausgegeben, übertragen, erfasst oder als Sicherheiten verwendet werden.
Sie könnte auch neue Finanzprodukte ermöglichen und dafür sorgen, dass einige Prozesse über digitale Plattformen zugänglich werden.
Dennoch sind einige Dinge nach wie vor wichtig:
Wem gehört der zugrunde liegende Vermögenswert rechtlich?
Welche Rechte erhält der Token-Inhaber tatsächlich?
Lässt sich der Token problemlos verkaufen, wenn der Inhaber aussteigen möchte?
In welchen Rechtsordnungen ist das Produkt zulässig?
Wer schützt die Vermögenswerte, wenn der Emittent oder die Plattform ausfällt?
Diese Fragen sind wichtiger als eine ansprechende Website oder die Beliebtheit eines Tokens.
Einen Vermögenswert auf eine Blockchain zu bringen, kann verändern, wie mit ihm umgegangen wird. Sein zugrunde liegender Wert ändert sich dadurch nicht automatisch, und auch das Anlagerisiko verschwindet nicht.
🌐 4. Welche Rolle spielen Kryptoprojekte?
Hier trifft das Thema auf den Kryptomarkt.
Projekte wie Ondo Finance haben dazu beigetragen, tokenisierte Finanzprodukte stärker in die Diskussionen rund um Krypto einzubringen. Der breitere Sektor umfasst jedoch auch Vermögensverwalter, Banken, Infrastrukturanbieter, Verwahrer und Blockchain-Netzwerke.
Verschiedene Projekte verfolgen unterschiedliche Ziele. Einige konzentrieren sich auf die Ausgabe tokenisierter Produkte, andere stellen Infrastruktur, Zugangsmöglichkeiten oder unterstützende Dienstleistungen bereit.
Diese Unterscheidung ist wichtig, wenn man zu Kryptowährungen mit Bezug zu realen Vermögenswerten (RWA) recherchiert.
Ein wachsender Tokenisierungsmarkt ist keine Garantie dafür, dass jedes Projekt in diesem Sektor erfolgreich sein oder sein Token im Preis steigen wird.
Bevor du ein Projekt bewertest, frage dich:
🔎 Welches Problem löst es?
📄 Welche Rechte gewährt ein Token tatsächlich?
🏛️ Wer gibt die zugrunde liegenden Vermögenswerte aus, verwaltet und verwahrt sie?
💧 Gibt es eine nennenswerte Liquidität, und welche Beschränkungen gelten für Übertragungen oder Auszahlungen?
📊 Hat der Token des Projekts eine klar definierte Rolle in seinem Ökosystem?
Diese Fragen helfen dabei, einen echten Anwendungsfall von einer überzeugenden Marketinggeschichte zu unterscheiden.
⚠️ 5. Die Risiken, die wir nicht ignorieren sollten
Tokenisierung birgt Potenzial, ist aber kein risikofreies Upgrade für das Finanzwesen.
Rechtsunsicherheit: Die Behandlung tokenisierter Produkte unterscheidet sich je nach Rechtsordnung, und die Rechte der Anleger hängen von der rechtlichen Ausgestaltung des Produkts ab.
Liquiditätsrisiko: Ein Token kann technisch übertragbar sein, ohne dass es genügend Käufer gibt, um ihn schnell zu einem fairen Preis zu verkaufen.
Plattform- und Verwahrrisiko: Anleger sind möglicherweise auf Emittenten, Verwahrer, Börsen, Smart Contracts und andere Dienstleister angewiesen.
Technologierisiko: Sicherheitslücken in Software, betriebliche Ausfälle und Cyberangriffe können zu Verlusten führen.
Irreführende Eigentumsversprechen: Der Name oder die Vermarktung eines Tokens kann den Eindruck erwecken, man sei an einem Vermögenswert beteiligt, ohne den Inhabern die Rechte einzuräumen, von denen sie ausgehen.
Auch globale Wertpapieraufsichtsbehörden haben darauf hingewiesen, dass Tokenisierung Risiken mit sich bringen kann, selbst wenn die zugrunde liegenden Vermögenswerte vertraut sind.
Die Lehre ist einfach: Ein traditioneller Vermögenswert wird nicht allein dadurch sicher, dass er mit einer Blockchain verbunden ist.
📈 6. Worauf sollten wir als Nächstes achten?
Anstatt jedem neuen RWA-Token hinterherzujagen, würde ich mich auf drei Entwicklungen konzentrieren:
✅ Tatsächliche institutionelle Nutzung: Nutzen Banken und Finanzmarktbetreiber tokenisierte Vermögenswerte in realen Arbeitsabläufen, oder führen sie weiterhin nur begrenzte Experimente durch?
✅ Klare Anlegerrechte: Sind die Regelungen zu rechtlichem Eigentum, Verwahrung, Rücknahme und Übertragung verständlich?
✅ Nachhaltige Nachfrage: Wird die Einführung von tatsächlichen Nutzern und nützlichen Finanzanwendungen getragen oder nur von einem kurzlebigen Hype?
Diese Anzeichen können uns dabei helfen zu beurteilen, ob sich die Tokenisierung zu einer nützlichen Finanzinfrastruktur entwickelt oder ob ein bestimmtes Projekt lediglich von einem populären Narrativ profitiert.
🎯 Mein Fazit
Das Interessanteste an der Tokenisierung ist nicht, dass traditionelle Vermögenswerte digitale Token erhalten.
Vielmehr besteht die Möglichkeit, dass Blockchain-Infrastruktur schrittweise verändert, wie Teile des Finanzsystems funktionieren.
Diese Chance verdient Aufmerksamkeit. Das gilt auch für die rechtlichen, technischen und Liquiditätsrisiken.
Ich würde das RWA-Narrativ nicht als automatisches Kaufsignal betrachten. Ich würde beobachten, welche Produkte tatsächlich angenommen werden, wie sich der Anlegerschutz entwickelt und ob die Technologie messbare Vorteile bringt.
Die entscheidende Frage ist nicht, ob die Wall Street Vermögenswerte auf eine Blockchain bringen kann. Sondern ob sich dadurch die Finanzmärkte spürbar verbessern.
💬 Was meinst du: Werden tokenisierte reale Vermögenswerte zu einem wichtigen Bestandteil des Finanzwesens, oder bleiben Regulierung und Liquidität die größten Hindernisse?
Teile deine Meinung unten in den Kommentaren. 👇
Genau das lohnt es sich zu beobachten.
Zahlen und Entwicklungen der Branche entsprechen dem Stand zum Zeitpunkt der Veröffentlichung. Prüfe aktuelle Informationen, bevor du Anlageentscheidungen triffst.
Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken und ist keine Finanzberatung. Kryptomärkte sind volatil. Informiere dich immer selbst gründlich, bevor du finanzielle Entscheidungen triffst.
#BinanceSquare #RWA #Tokenization #Blockchain #Crypto
