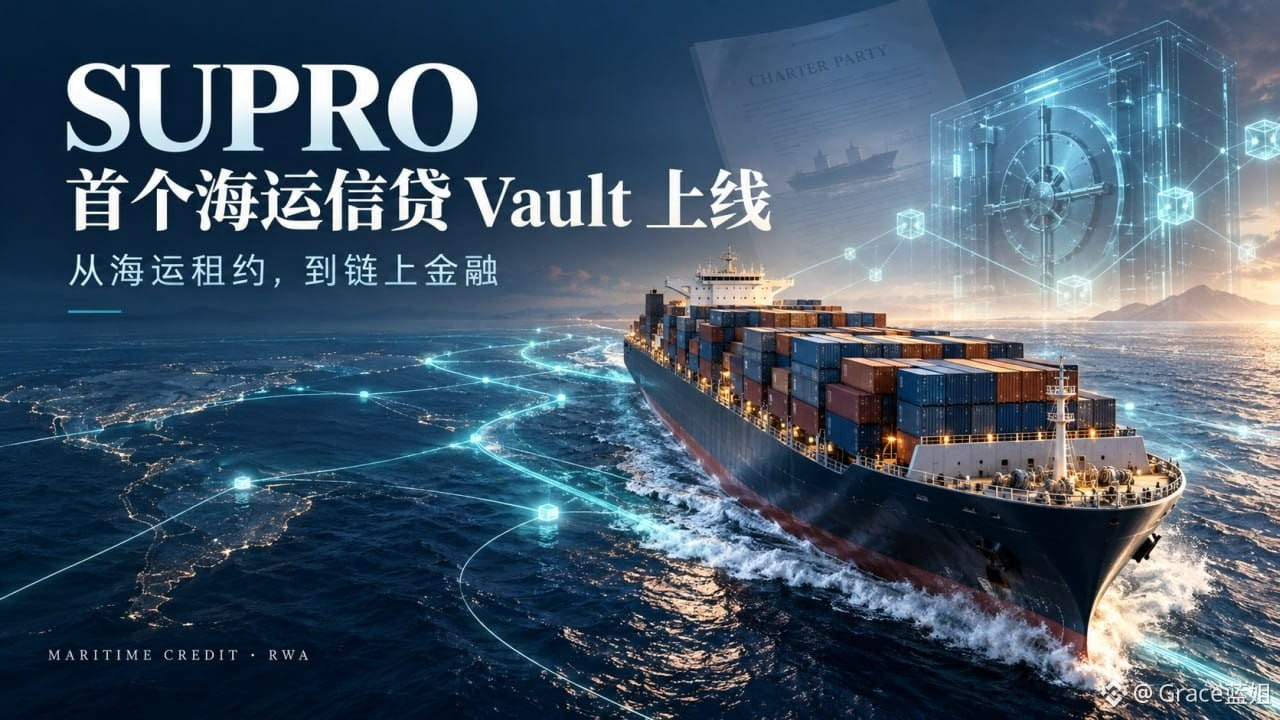

SUPRO startet seinen ersten Seefrachtkredit-Vault – von Charterverträgen zur On-Chain-Finanzierung
Wenn ich mir ein RWA-Projekt ansehe, frage ich zuerst: In welche Geschäftstätigkeit fließt das Kapital letztendlich? Woher stammen die Erträge? Durch einen Bericht von DeepChao bin ich diesmal auf @SuproFinance aufmerksam geworden. Am 10. Oktober ging SUPRO offiziell an den Start, und der erste USDT-Seefrachtkredit-Vault wurde auf der BNB Smart Chain eröffnet.
SUPRO hat sich für Seefrachtkredite entschieden, weil es in der Vercharterung Charterverträge, ausstehende Charterzahlungen und Zahlungsnachweise gibt, die überprüft werden können. Schifffahrtsunternehmen benötigen Finanzierung, weil zwischen dem Eingang der Charterzahlungen und den Betriebsausgaben ein zeitlicher Abstand liegt. SUPRO bewertet die Finanzierung anhand der Charterverträge, der Geschäftspartner und geeigneter Cashflows und verfolgt anschließend die Rückzahlungen. Für mich sind Vermögenswerte mit nachvollziehbaren Verträgen und Cashflows leichter zu verstehen als eine bloße Renditeangabe. Natürlich bedeutet Überprüfbarkeit nicht, dass kein Risiko besteht – letztlich kommt es weiterhin auf die Rückzahlung durch die Kreditnehmer und die Wertentwicklung der Vermögenswerte an.
Laut den Projektunterlagen werden vor der Kreditvergabe die Identität des Unternehmens, die wirtschaftlich Berechtigten und mögliche Sanktionen geprüft. Außerdem werden die Charterverträge, die bisherige Zahlungshistorie und die damit verbundenen Finanzierungsvereinbarungen bewertet. Die Finanzierungshöhe richtet sich nach dem geeigneten Nettocashflow aus Charterzahlungen abzüglich notwendiger Ausgaben und wird nicht einfach auf Grundlage des gesamten Chartervertragsvolumens berechnet. SUPRO erklärt außerdem, eine Überbesicherungsquote von 150 % aufrechterhalten zu wollen, und plant, regelmäßig monatliche Vermögensberichte zu veröffentlichen.
Nach einer Einzahlung von USDT über die offizielle App erhalten Nutzer Anteile am supUSDT-Vault. Der Vault basiert auf dem Lagoon-Framework. Der Rücknahmeprozess umfasst Antragstellung, Abwicklung und Auszahlung – damit sollte man sich vor einer Teilnahme vertraut machen.
Die angestrebte Basisrendite liegt bei etwa 8 % jährlich und stammt hauptsächlich aus den von Kreditnehmern gezahlten Kreditzinsen. Zusammen mit den Anreizen für frühe Nutzer kann die angestrebte Gesamtrendite für Nutzer, die die Teilnahmebedingungen erfüllen, während des Aktionszeitraums bis zu 15 % jährlich betragen. Durch die Teilnahme lassen sich außerdem Ökosystem-Punkte sammeln. Auch Einladungen an Freunde können die Rendite erhöhen; die genauen Teilnahmebedingungen und Berechnungsmethoden richten sich nach den offiziellen Regeln. Angestrebte Renditen sind keine garantierten Erträge.
Ob Seefrachtkredite langfristig funktionieren, hängt vor allem von der Qualität der Vermögenswerte, der Rückzahlung durch die Kreditnehmer und einem kontinuierlichen Rückzahlungsmanagement ab. Interessierte sollten sich zunächst die Vault-Regeln, die Vermögensinformationen und den Rücknahmeprozess ansehen. Macht das Angebot nach eigener Recherche (DYOR) einen passenden Eindruck, kann man eine Teilnahme in Erwägung ziehen.
Wenn ich mir ein RWA-Projekt ansehe, frage ich zuerst: In welche Geschäftstätigkeit fließt das Kapital letztendlich? Woher stammen die Erträge? Durch einen Bericht von DeepChao bin ich diesmal auf @SuproFinance aufmerksam geworden. Am 10. Oktober ging SUPRO offiziell an den Start, und der erste USDT-Seefrachtkredit-Vault wurde auf der BNB Smart Chain eröffnet.
SUPRO hat sich für Seefrachtkredite entschieden, weil es in der Vercharterung Charterverträge, ausstehende Charterzahlungen und Zahlungsnachweise gibt, die überprüft werden können. Schifffahrtsunternehmen benötigen Finanzierung, weil zwischen dem Eingang der Charterzahlungen und den Betriebsausgaben ein zeitlicher Abstand liegt. SUPRO bewertet die Finanzierung anhand der Charterverträge, der Geschäftspartner und geeigneter Cashflows und verfolgt anschließend die Rückzahlungen. Für mich sind Vermögenswerte mit nachvollziehbaren Verträgen und Cashflows leichter zu verstehen als eine bloße Renditeangabe. Natürlich bedeutet Überprüfbarkeit nicht, dass kein Risiko besteht – letztlich kommt es weiterhin auf die Rückzahlung durch die Kreditnehmer und die Wertentwicklung der Vermögenswerte an.
Laut den Projektunterlagen werden vor der Kreditvergabe die Identität des Unternehmens, die wirtschaftlich Berechtigten und mögliche Sanktionen geprüft. Außerdem werden die Charterverträge, die bisherige Zahlungshistorie und die damit verbundenen Finanzierungsvereinbarungen bewertet. Die Finanzierungshöhe richtet sich nach dem geeigneten Nettocashflow aus Charterzahlungen abzüglich notwendiger Ausgaben und wird nicht einfach auf Grundlage des gesamten Chartervertragsvolumens berechnet. SUPRO erklärt außerdem, eine Überbesicherungsquote von 150 % aufrechterhalten zu wollen, und plant, regelmäßig monatliche Vermögensberichte zu veröffentlichen.
Nach einer Einzahlung von USDT über die offizielle App erhalten Nutzer Anteile am supUSDT-Vault. Der Vault basiert auf dem Lagoon-Framework. Der Rücknahmeprozess umfasst Antragstellung, Abwicklung und Auszahlung – damit sollte man sich vor einer Teilnahme vertraut machen.
Die angestrebte Basisrendite liegt bei etwa 8 % jährlich und stammt hauptsächlich aus den von Kreditnehmern gezahlten Kreditzinsen. Zusammen mit den Anreizen für frühe Nutzer kann die angestrebte Gesamtrendite für Nutzer, die die Teilnahmebedingungen erfüllen, während des Aktionszeitraums bis zu 15 % jährlich betragen. Durch die Teilnahme lassen sich außerdem Ökosystem-Punkte sammeln. Auch Einladungen an Freunde können die Rendite erhöhen; die genauen Teilnahmebedingungen und Berechnungsmethoden richten sich nach den offiziellen Regeln. Angestrebte Renditen sind keine garantierten Erträge.
Ob Seefrachtkredite langfristig funktionieren, hängt vor allem von der Qualität der Vermögenswerte, der Rückzahlung durch die Kreditnehmer und einem kontinuierlichen Rückzahlungsmanagement ab. Interessierte sollten sich zunächst die Vault-Regeln, die Vermögensinformationen und den Rücknahmeprozess ansehen. Macht das Angebot nach eigener Recherche (DYOR) einen passenden Eindruck, kann man eine Teilnahme in Erwägung ziehen.